אורקל הציגה תחזית חזקה ל-2030 – והמניה זינקה ב-11%
ענקית התוכנה צופה הכנסות של 225 מיליארד דולר בשנת הכספים 2030, המשקפות צמיחה שנתית ממוצעת של כ-35% • החברה מתחייבת להגביל את גיוסי ההון הנוספים ל-20 מיליארד דולר עד 2030, על רקע החששות מהחוב ומההשקעות העצומות בתשתיות AI
מניית אורקל (ORCL) זינקה ביום רביעי ב-11%, לאחר שענקית התוכנה הציגה תחזית הכנסות ארוכת טווח של 225 מיליארד דולר לשנת הכספים 2030 והודיעה כי תגביל את גיוסי ההון הנוספים שלה בשנים הקרובות. התחזית והבהרת תוכנית המימון נועדו להפיג את חששות המשקיעים מהיקף החוב של החברה ומהעלויות הכבדות הכרוכות בהרחבת פעילות הבינה המלאכותית שלה.
במסגרת יום המשקיעים, אורקל הציגה תוכנית מימון לשנות הכספים 2027–2030, שלפיה גיוסי ההון הנוספים בתקופה יוגבלו ל-20 מיליארד דולר, בחלוקה שווה בין הון עצמי לחוב. החברה ציינה גם כי מימון מצד ספקים, חומרה שמספקים לקוחות ותשלומים מראש מצד לקוחות צפויים לצמצם את צורכי המזומנים הראשוניים במהלך המעבר לתזרים מזומנים חופשי חיובי.
אורקל | צילום: שאטרסטוק
התחזית של אורקל משקפת ציפייה להאצה משמעותית בצמיחה בשנים הקרובות. אנליסטים שנסקרו על ידי LSEG ציפו להכנסות של 224.2 מיליארד דולר בשנת הכספים 2030 — בדומה לתחזית החברה — ולצמיחה של 8% בלבד בשנת הכספים 2027, לפני האצה בשנים שלאחר מכן.
ההשקעות ב-AI מכבידות על התזרים ועל החוב
למרות הזינוק במניה, אורקל מתמודדת עם חששות כבדים סביב היקף ההשקעות הנדרש כדי לבסס את מעמדה בתחום תשתיות הבינה המלאכותית. החברה, שנודעה במשך שנים בעיקר בזכות תוכנות הארגון שלה, הרחיבה בשנה שעברה באופן משמעותי את פעילות תשתיות הענן וה-AI שלה, במטרה להתחרות בענקיות כמו גוגל (GOOGL) ואמזון (AMZN) ולספק קיבולת מחשוב ל-OpenAI.
ההתרחבות כרוכה בהוצאות הון עצומות. לפי נתוני FactSet, הוצאות ההון של אורקל יותר מהוכפלו בשנת הכספים 2026 והגיעו ל-55.7 מיליארד דולר. בשנת הכספים הנוכחית הן צפויות לזנק ב-65% נוספים, ל-91.9 מיליארד דולר.
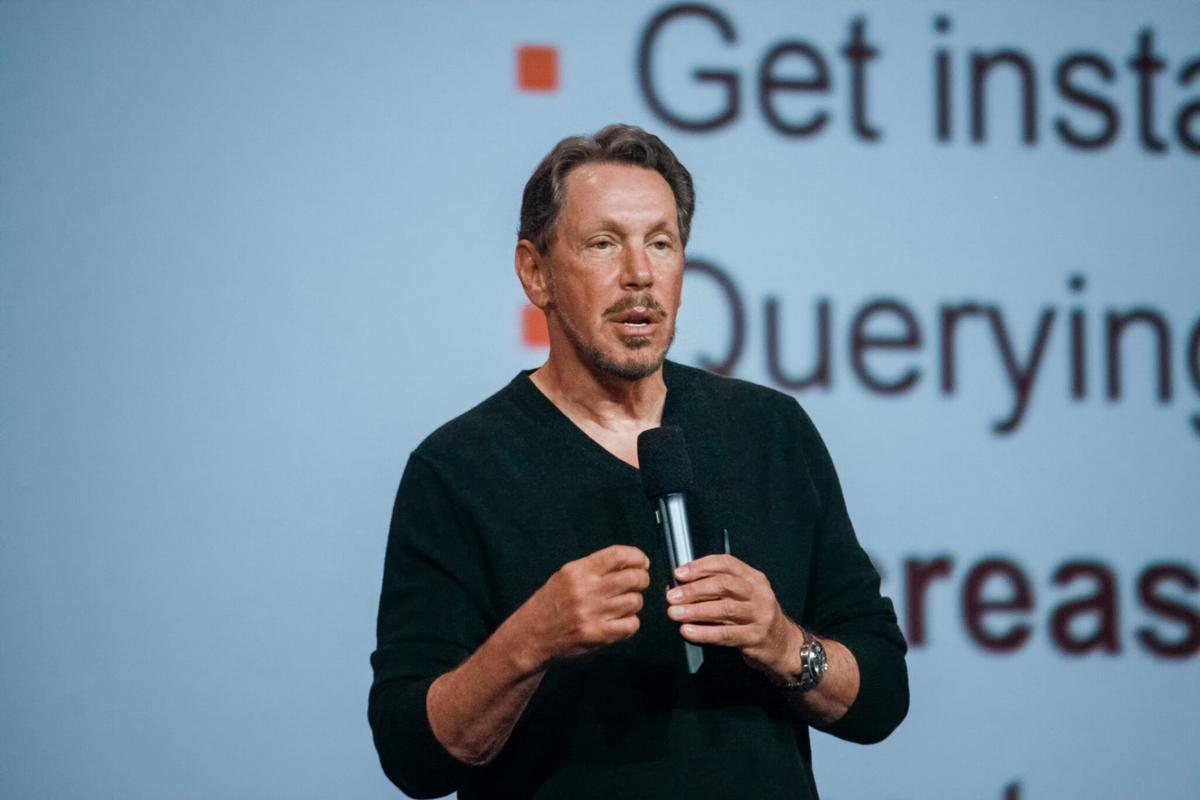
לארי אליסון, מנהל טכנולוגיות ראשי באורקל | צילום: שאטרסטוק
במקביל, החברה צברה חוב ארוך טווח בהיקף של 117 מיליארד דולר, ודירוג האשראי שלה עומד על BBB- לפי S&P - הדירוג הנמוך ביותר בקטגוריית דירוג ההשקעה, מדרגה אחת בלבד מעל דירוג ספקולטיבי. עוד לפני הזינוק ביום רביעי, מניית החברה איבדה כשליש מערכה מתחילת השנה, על רקע החשש כי הריבית הגבוהה והחוב הכבד יהפכו את תוכנית ההתרחבות בתחום ה-AI ליקרה מדי.
אורקל מבטיחה תזרים חיובי בתוך שנתיים
כדי להצדיק את היקף ההשקעות, אורקל צריכה להגדיל את הכנסותיה בקצב שיכסה את העלויות. החברה צופה כי שיעור הרווח התפעולי שלה יעלה על 40% בשנת הכספים 2030, וכי תעבור לתזרים מזומנים חופשי חיובי במחצית השנייה של שנת הכספים 2028.
לפי התחזית שהציגה, בשנת הכספים 2029 תייצר החברה תזרים מזומנים חופשי של יותר מ-30 מיליארד דולר. מדובר בשינוי משמעותי לעומת התחזיות הנוכחיות של האנליסטים, הצופים תזרים מזומנים חופשי שלילי בהיקף של כ-35 מיליארד דולר בשנת הכספים הנוכחית, וסכום דומה גם בשנה שלאחריה.
כתבה קשורה
למה אורקל מזנקת היום ב-11% ומובילה את העליות בסקטור התוכנה?
גם שוק האשראי ממשיך לשקף את החששות. המרווח על חוזי החלף סיכון אשראי (CDS) לחמש שנים של אורקל, המשמשים לביטוח מפני חדלות פירעון, עומד על 277 נקודות בסיס, לאחר שהגיע לכ-320 נקודות בסיס מוקדם יותר החודש. המרווח כמעט הוכפל מתחילת השנה, נתון המעיד על העלייה בתפיסת הסיכון של החברה מצד שוק האשראי.
התחזית החדשה ותוכנית המימון עשויות לספק למשקיעים תמונה ברורה יותר של הדרך שבה אורקל מתכוונת לממן את התרחבותה בתחום ה-AI. עם זאת, יכולתה לעמוד ביעדים תלויה בצמיחת ההכנסות, בשליטה בהוצאות וביכולתה להפוך את ההשקעות העצומות לתזרים מזומנים משמעותי.
האמור בכתבה אינו מהווה ייעוץ השקעות, המלצה או הצעה לרכישה או למכירה של ניירות ערך, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם.


מגיב/ה בתור אורח/ת