הצמיחה בארה"ב הפתיעה לטובה ועמדה על 3.4% – אך האינפלציה שוב מרימה ראש
הכלכלה האמריקנית צמחה ברבעון השלישי בקצב שנתי של 3.4%, לעומת 2.2% ברבעון הקודם, והצריכה הפרטית התחזקה • מדד האינפלציה המועדף על הפדרל ריזרב עלה ל-3.6% - שילוב שמקשה על הבנק המרכזי להצדיק הורדת ריבית נוספת
הכלכלה האמריקנית ממשיכה להפגין עוצמה, אך נתוני האינפלציה מציבים את הפדרל ריזרב בפני דילמה: נתוני התוצר שפורסמו היום (חמישי) מצביעים על האצה בצמיחה ברבעון השלישי של 2026, בעוד שנתוני המחירים מראים כי הלחצים האינפלציוניים עדיין רחוקים מלהיעלם.
השילוב בין פעילות כלכלית חזקה לעליית מחירים עלול להקשות על הפד להמשיך להקל את המדיניות המוניטרית.
לפי נתוני משרד המסחר האמריקני, התוצר המקומי הגולמי (GDP) צמח ברבעון השלישי בקצב שנתי של 3.4%, לעומת צמיחה של 2.2% ברבעון השני. הנתון עקף את תחזיות הכלכלנים, שציפו לקצב צמיחה של 3.2%, ומצביע על התחזקות הפעילות הכלכלית בארה”ב.
האינפלציה בארה"ב, אילוסטרציה | צילום: שאטרסטוק
הצריכה הפרטית, אחד ממנועי הצמיחה המרכזיים של הכלכלה האמריקנית, גדלה בקצב שנתי של 3.8%. הנתון מעיד על תרומה משמעותית של משקי הבית לפעילות הכלכלית, אף שנתוני ההכנסה וההוצאות לחודש ספטמבר מצביעים על תמונה מורכבת יותר בכל הנוגע לכוח הקנייה שלהם.
האינפלציה עולה, והמרחק מיעד הפד נשאר גדול
במקביל לנתוני הצמיחה, משרד המסחר פרסם נתונים המצביעים על התגברות האינפלציה. מדד המחירים של ההוצאה לצריכה פרטית (PCE), מדד האינפלציה המועדף על הפדרל ריזרב לצורך קבלת החלטות הריבית, עלה בספטמבר ב-0.5% לעומת החודש הקודם. בקצב שנתי, האינפלציה במדד הגיעה ל-3.6%, לעומת 3.4% באוגוסט.
גם מדד הליבה, שאינו כולל את מחירי המזון והאנרגיה התנודתיים, הצביע על עלייה בלחצי המחירים: האינפלציה השנתית במדד עלתה מ-3% באוגוסט ל-3.1% בספטמבר. הנתון מקשה על הפד לקבוע שהאינפלציה נמצאת במסלול יציב לעבר יעדו, העומד על 2%.
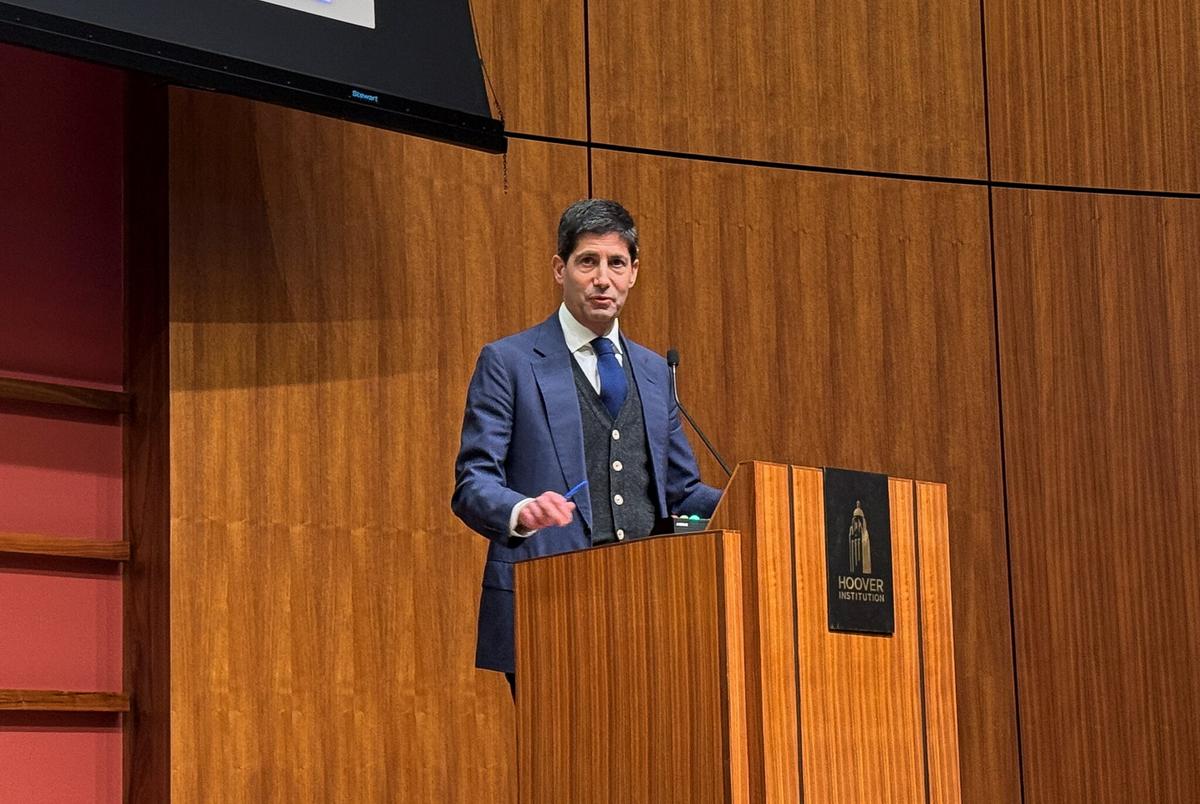
יו"ר הפד הבא, קווין וורש | צילום: רויטרס
נתוני ההכנסות וההוצאות חושפים גם פער בין הצמיחה הכוללת לבין מצבו של הצרכן. הצריכה הפרטית הריאלית כמעט שלא גדלה בספטמבר, לאחר ניכוי השפעת עליות המחירים, וההכנסה הפנויה הריאלית ירדה ב-0.3%. המשמעות היא שעליית המחירים שוחקת את כוח הקנייה, גם כאשר הנתונים הרבעוניים מצביעים על כלכלה חזקה.
מה המשמעות עבור הריבית בארה”ב?
מבחינת הפדרל ריזרב, הנתונים יוצרים מצב מורכב. מצד אחד, הצמיחה המהירה והצריכה הפרטית החזקה מעידות שהכלכלה אינה מאטה באופן שמחייב בהכרח הקלה מוניטרית. מצד שני, האינפלציה מתרחקת מיעד הבנק המרכזי, ולכן הורדת ריבית עלולה להקשות על החזרת קצב עליית המחירים לרמה הרצויה.
במצב כזה, הפד עשוי להעדיף להותיר את הריבית ללא שינוי לתקופה ממושכת יותר, כדי לבחון אם העלייה באינפלציה מתבררת כתופעה זמנית או כמגמה מתמשכת. אם לחצי המחירים יימשכו ואף יתחזקו, האפשרות של העלאת ריבית נוספת עשויה לחזור לדיון, אף שהנתונים שפורסמו לבדם אינם מעידים שהחלטה כזו כבר התקבלה.
לריבית האמריקנית השפעה רחבה על השווקים: היא משפיעה על עלויות המימון של חברות ומשקי בית, על התשואות באג”ח הממשלתיות ועל התמחור של מניות. ריבית גבוהה לאורך זמן עשויה להפעיל לחץ על מניות צמיחה, ובפרט על חברות טכנולוגיה שמחיריהן נשענים במידה רבה על ציפיות לרווחים עתידיים. מנגד, ציפייה לריבית גבוהה יותר עשויה לתמוך בתשואות האג”ח ובדולר, בהתאם להתפתחויות בשווקים ולציפיות המשקיעים.
ריבית | צילום: שאטרסטוק
בסופו של דבר, נתוני היום מציגים כלכלה שצומחת בקצב מהיר מהצפוי, אך גם אינפלציה שמסרבת להתכנס ליעד. עבור הפד, האתגר יהיה להבחין בין עוצמה כלכלית בת-קיימא לבין לחצי מחירים שעלולים לחייב מדיניות מרסנת לאורך זמן כאשר כל החלטה על הריבית תצטרך להביא בחשבון את שני הצדדים של התמונה.


מגיב/ה בתור אורח/ת