החברות יחויבו לשמור על תעריפי המבצע לפרק זמן ממושך, יחויבו בהתראה שקופה בשקלים לפני כל שינוי, ולא יוכלו עוד לפתות מצטרפים במחירי כניסה מטעים • הממונה על שוק ההון, עמית גל: " עלינו לוודא כי התחרות נשארת הוגנת ושקופה"
ביטוח חיים הוא מוצר ארוך טווח שנרכש לרוב לעשרות שנים, בין היתר לצורך הבטחת משכנתאות או הגנה כלכלית על המשפחה.
עד כה, נהגו חברות הביטוח לשווק פוליסות בריסק באמצעות "מחירי מבצע" אטרקטיביים לתקופות קצרות.
מבוגר על כיסא גלגלים | צילום: שאטרסטוק
מבוטחים רבים שרכשו את הפוליסה על סמך מחיר הפתיחה, גילו בדיעבד כי ההטבה נמחקה והמחיר זינק, מה שחייב אותם לנהל משא ומתן מחדש או לחפש חלופות.
המצב היה בעייתי במיוחד עבור מבוטחים שמצבם הבריאותי הידרדר עם השנים, אלו נקלעו ל"מלכוד", שכן לא יכלו לעבור לחברה אחרת עקב חיתום רפואי חדש, ונותרו שבויים בפוליסות יקרות ללא תחרות.
יציבות ארוכת טווח והגנה מקיפה על כל הכיסויים
לפי הכללים החדשים שפרסמה היום (ראשון) רשות שוק ההון, חברות הביטוח לא יוכלו להקטין את שיעור ההנחה שנקבעה בפוליסה במשך עשור שלם, אם כי הן יוכלו לבחור להאריך את תקופת ההנחה או להגדיל את שיעורה לאורך הזמן.
חברת AIG | צילום: שאטרסטוק
אמנם החברות יורשו לקבוע שיעורי הנחה נפרדים לכל כיסוי, אך כולם יהיו כפופים לחובת ההקפאה של עשר שנים ללא הפחתה.
בנוסף, על מנת למנוע כפל תשלומים בעת מעבר בין פוליסות תופעה נפוצה בעת מחזור או לקיחת משכנתא הותר לחברות להעניק הנחה ייעודית של עד פטור מלא בתשלום בחודש הראשון בלבד. ההוראות החדשות ייכנסו לתוקפן החל מה 1 לפבואר 2027.
חובת התראה מראש ושקיפות מלאה בשקלים
כדי למנוע הפתעות בעתיד, הרגולציה מטילה על חברות הביטוח חובת דיווח מוקדמת. חודש לפני שההנחה צפויה להסתיים או להשתנות, החברה תחויב לשלוח למבוטח הודעה בהודעת SMS ובדואר אלקטרוני.
הודעת SMS | צילום: שאטרסטוק
ההודעה תציג בשקיפות מלאה את מועד סיום ההטבה, את שיעורי ההנחה לפני ואחרי השינוי, וחשוב מכל את הסכומים המדויקים בשקלים של התשלום הנוכחי מול התשלום החדש, על מנת שהצרכן יוכל לשקול את צעדיו ולבחון הצעות מתחרות מבעוד מועד.
עד נוסף להעברת הכוח לידי הצרכן
הממונה על שוק ההון, עמית גל, הדגיש כי המהלך נולד מתוך תפיסה צרכנית שנועדה להחזיר את הכוח והוודאות לידי המבוטחים.
לדבריו, תחרות אמיתית בשוק הפיננסי אינה נמדדת רק במחיר התחלתי שנשחק במהירות, אלא ביכולת של הצרכן ליהנות משקיפות, יציבות ומחירים הוגנים שילוו אותו לאורך שנים.
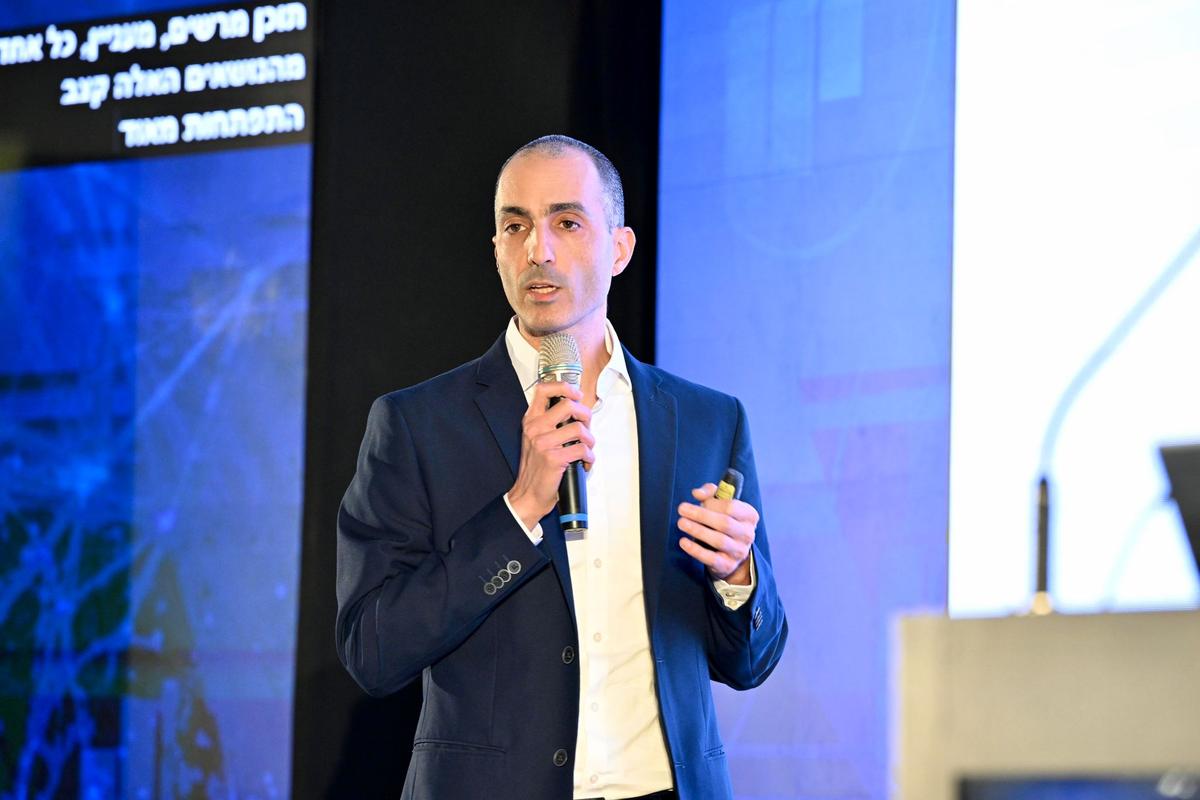
עמית גל, הממונה על שוק ההון | צילום: ועידת שוק ההון לחיסכון ארוך טווח
השאיפה היא כי המהלך יחייב את חברות הביטוח לתמחר את הפוליסות בצורה ריאלית יותר כבר מיום ההצטרפות וימנע עיוותים שמנעו עד כה השוואת מחירים אפקטיבית.



מגיב/ה בתור אורח/ת