האג"ח והמשכנתאות מכבידות: התנאים הפיננסיים בישראל הורעו
מדד מידרוג ירד למינוס 0.06 נקודות, והצביע על תנאים פיננסיים חלשים מהממוצע ההיסטורי • שוקי המניות, סביבת המאקרו והאשראי תמכו במדד, אך לא הצליחו לקזז את ההשפעה השלילית של שוק החוב
מדד התנאים הפיננסיים של מידרוג נותר שלילי בספטמבר, והצביע על תנאים חלשים מהממוצע ההיסטורי. המדד, הבוחן את מצבם של שוקי ההון והאשראי לצד אינדיקטורים כלכליים, עמד על מינוס 0.06 נקודות, לאחר היחלשות לעומת אוגוסט. הגורם המרכזי שהכביד עליו היה שוק החוב, בעוד שוקי המניות, סביבת המאקרו והיקפי האשראי המשיכו לתמוך בו, אם כי בחלק מהרכיבים נרשמה היחלשות.
שוק החוב גרע כ-0.36 נקודות מהמדד, והיה בעל ההשפעה השלילית הגדולה ביותר מבין ארבע הקטגוריות המרכיבות אותו. תרומתו השלילית נותרה דומה לזו שנרשמה באוגוסט. עם זאת, חלק מהאינדיקטורים בקטגוריה פעלו בכיוון חיובי, ובהם שווי איגרות החוב הנסחרות בבורסה בתל אביב ותשואות האג"ח הממשלתיות בישראל ובארה"ב.
אשראי | צילום: שאטרסטוק
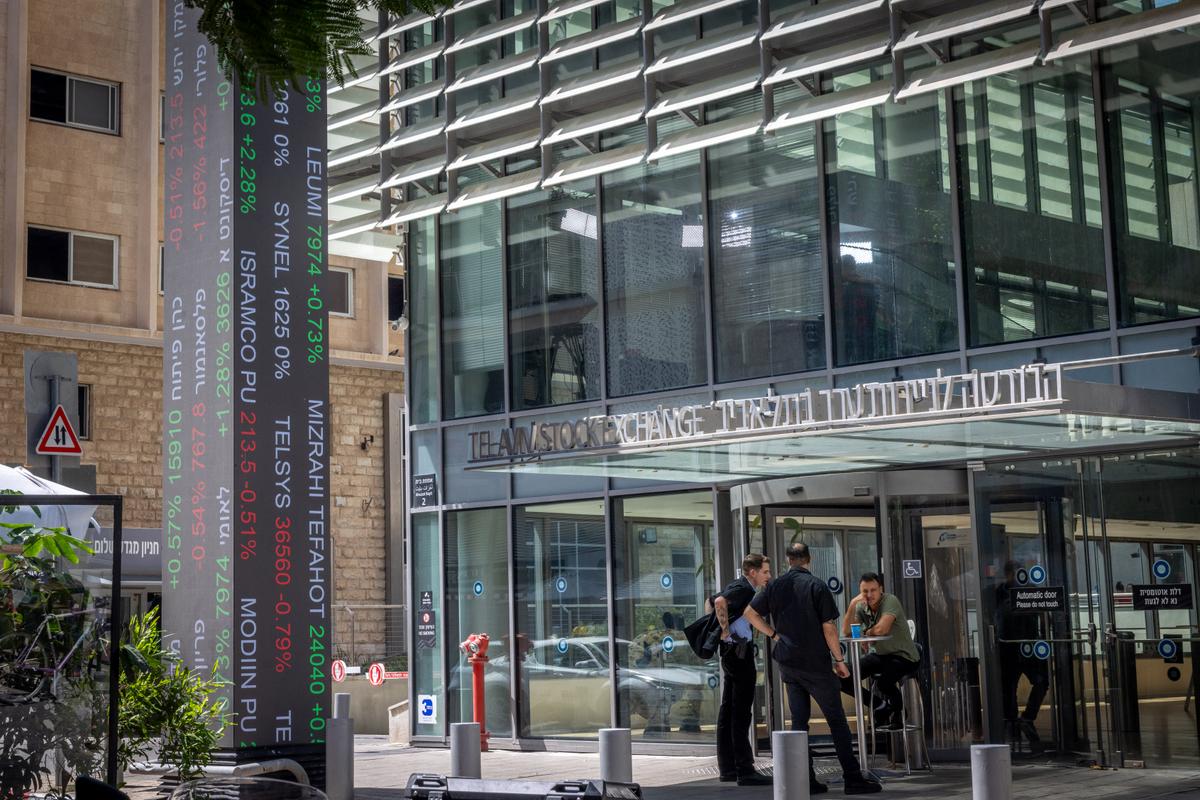
שוקי המניות המשיכו לתמוך במדד, אך תרומתם החיובית נחלשה מעט. הקטגוריה הוסיפה כ-0.14 נקודות, כאשר בין האינדיקטורים התומכים נכללו שווי שוק המניות בבורסה בתל אביב, מדד ת"א-125, מדד S&P 500 ומדד התנודתיות VIX.
גם סביבת המאקרו סיפקה תמיכה למדד, בהיקף של כ-0.11 נקודות, ללא שינוי מהותי לעומת אוגוסט. סקר המגמות בעסקים הצביע על יציבות בהערכת החברות את מצבן הכלכלי, כאשר המאזן נותר חיובי ברוב הענפים, למעט ענף המלונאות.
במקביל, תרומת האשראי למשק נותרה חיובית, אך הצטמצמה מכ-0.11 נקודות באוגוסט לכ-0.06 נקודות בספטמבר. האשראי הצרכני למשקי הבית והאשראי למגזר העסקי המשיכו לתמוך במדד, ואילו ההלוואות החדשות לדיור עברו לתרומה שלילית. מידרוג מציינת כי נתוני האשראי הצרכני והעסקי מתייחסים ליולי 2026, בעוד נתוני ההלוואות החדשות לדיור מתייחסים לספטמבר.
הבורסה בתל אביב | צילום: מרים אלסטר, פלאש 90
מדד התנאים הפיננסיים של מידרוג, MFCI, מבוסס על 16 אינדיקטורים המחולקים לארבע קבוצות: שוקי החוב, שוקי המניות, מאפייני המאקרו והיקפי האשראי במשק. הוא נועד להציג תמונה רחבה של התנאים הפיננסיים בישראל בהשוואה לממוצע ארוך הטווח, ולא לחזות את ההתפתחויות העתידיות. ערך שלילי מצביע על תנאים חלשים מהממוצע ההיסטורי, ואילו ערך חיובי משקף תנאים חזקים ממנו.
השוואת המדד לתשואה לפדיון של מדד תל בונד 60 מצביעה על נטייה לתנועה בכיוונים מנוגדים לאורך זמן: כאשר התנאים הפיננסיים משתפרים, התשואה לפדיון נוטה לרדת, וכאשר הם נחלשים, התשואה נוטה לעלות. בסוף ספטמבר עמדה התשואה לפדיון של תל בונד 60 על כ-2.69%. עם זאת, מידרוג מציינת כי תל בונד 60 עצמו נכלל בין רכיבי המדד, ולכן יש להביא בחשבון את הקשר בין השניים בעת בחינת הנתונים.
משכנתאות לדיור | צילום: שאטרסטוק
בהשוואה בינלאומית המבוססת על נתונים עד יוני 2026, התנאים הפיננסיים בישראל היו פחות נוחים מאלה שבארה"ב, אך טובים יותר מאלה שנרשמו בשווקים המתפתחים לפי המדדים שנבחנו. בארה"ב התנאים הוגדרו נוחים יחסית לממוצע ההיסטורי, בגוש האירו הם הוגדרו ניטרליים, ואילו בבריטניה נותרו הדוקים יחסית.


מגיב/ה בתור אורח/ת