ענף הבנייה במשבר: 815 חברות קרסו - והמחסור בעובדים מחריף
סקר CofaceBDi חושף את הלחץ הגובר בענף הבנייה: 85% מהקבלנים מתמודדים עם מחסור בעובדים ו-93% מדווחים על התייקרות בעלויות הביצוע • הרווח לפני מס של החברות הנסחרות נחתך ביותר ממחצית בתוך שנתיים
ענף הבנייה ממשיך לפעול בהיקפים משמעותיים, אך מאחורי הפעילות מסתתרת מציאות פיננסית הולכת ומכבידה. סקר של CofaceBDi לשנת 2026, שנערך בקרב כ-190 קבלנים וחברות בנייה, מצביע על עלייה בסיכון העסקי, התייקרות עלויות הביצוע ופגיעה ברווחיות. במקביל, ניתוח הדוחות הכספיים של החברות הנסחרות מגלה כי הרווח לפני מס נחתך ביותר ממחצית בתוך שנתיים.
אחד הביטויים הבולטים למצוקת הענף הוא מספר החברות שקרסו. במהלך 2026 הגיע מספר קריסות חברות הבנייה והתשתיות ל-815, לעומת 795 בשנת 2025, 730 בשנת 2024 ו-441 בשנת 2022. מדובר בגידול של כ-85% בתוך ארבע שנים. גם מדד הסיכון של הענף נותר גבוה ביחס למשק כולו: ברבעון השלישי של השנה הוא עמד על 7.11, לעומת 6.52 בכלל המשק.
דניאלה רז-ויינרב, סמנכ"לית דאטה ומוצר ב-CofaceBDi, מסרה: "ענף הבנייה מוצא את עצמו במצב פרדוקסלי, מצד אחד מדובר בענף פעיל עם התחלות בנייה ברמה גבוהה, מלאי דירות גבוה, היקף היתרים משמעותי, ביקוש דמוגרפי ארוך טווח והתחדשות עירונית שממשיכה לצמוח. אך מצד שני, החברות פועלות תחת לחץ כבד הכולל רווחיות נשחקת, נטל מימון הולך וגדל, זמני ביצוע ארוכים, מחסור חריף בכוח אדם, וסיכון עסקי שנותר גבוה על רקע סביבה עסקית מאתגרת ואי-ודאות ביטחונית".
המחסור בעובדים מייקר את הפרויקטים
הקושי המרכזי שעליו מצביעים הקבלנים הוא זמינות כוח האדם: 85% מהחברות דיווחו על מחסור בעובדים, ו-72% הגדירו אותו כאחד משלושת האתגרים העיקריים בפעילותן. המחסור מורגש בעיקר בעבודות הגמר, שעליהן הצביעו 59% מהמשיבים, ובעבודות השלד והעבודות הרטובות, שצוינו על ידי 57%.
הכנסת עובדים זרים חדשים אמנם סייעה לחלק מהחברות, אך לא פתרה את המחסור. 65% מהחברות דיווחו כי שילבו עובדים זרים, ומתוכן 49% חוו שיפור בביצועים, בעוד 39% דיווחו על הרעה. במקביל, 56% מהקבלנים הצביעו על עלויות שכר גבוהות ו-52% על מחירי חומרי גלם ותשומות כגורמים שמכבידים על הפעילות.
ההתייקרויות כבר באות לידי ביטוי בתקציבי הפרויקטים: 93% מהקבלנים דיווחו על עלייה בעלויות הביצוע, כאשר אצל 57% מהם ההתייקרות הייתה בשיעור של יותר מ-15%. 68% מהחברות שחוו עלייה בעלויות נאלצו לספוג אותה בעצמן, דבר שהוביל לפגיעה ברווחיות.
החשש מהענף גובר, אך תוכניות ההשקעה נמשכות
התחזיות של הקבלנים מצביעות על פסימיות גוברת ביחס לענף. 34.6% מהמשיבים אמרו כי הם פחות אופטימיים לעומת השנה שעברה, בעוד 30.7% דיווחו על שיפור בתחושתם. עם זאת, כשמדובר בחברות שלהם, התמונה שונה: 45% צופים גידול בפעילות, מתוכם 19% מעריכים כי יהיה משמעותי ו-26% צופים עלייה מתונה.
הפער ניכר גם בתחזיות לגבי הענף כולו: 44% מהקבלנים מעריכים כי הפעילות בענף תצטמצם, כאשר 28% צופים ירידה מתונה ו-16% ירידה משמעותית. למרות זאת, לא נראה שהחברות ממהרות להקפיא את תוכניותיהן. 44% מהקבלנים מתכננים להגדיל את השקעותיהם ב-2027, לעומת 22.6% שמתכוונים לצמצמן.
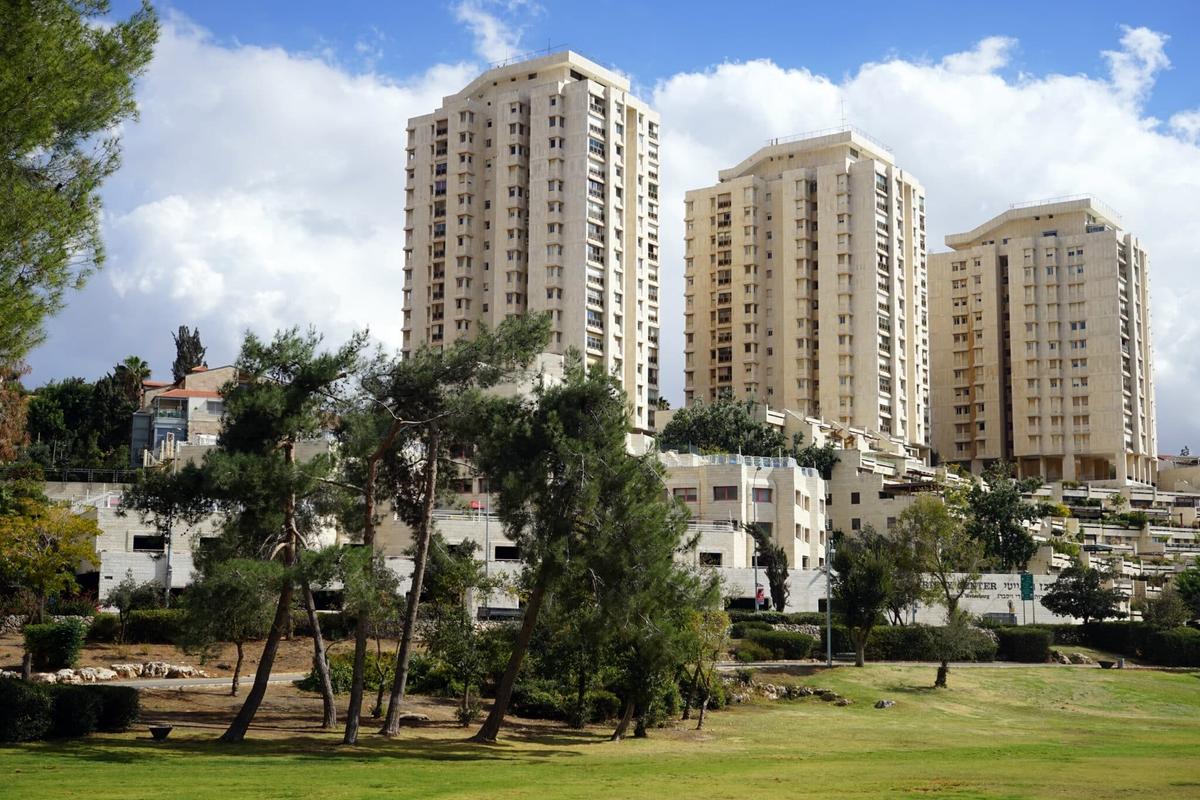
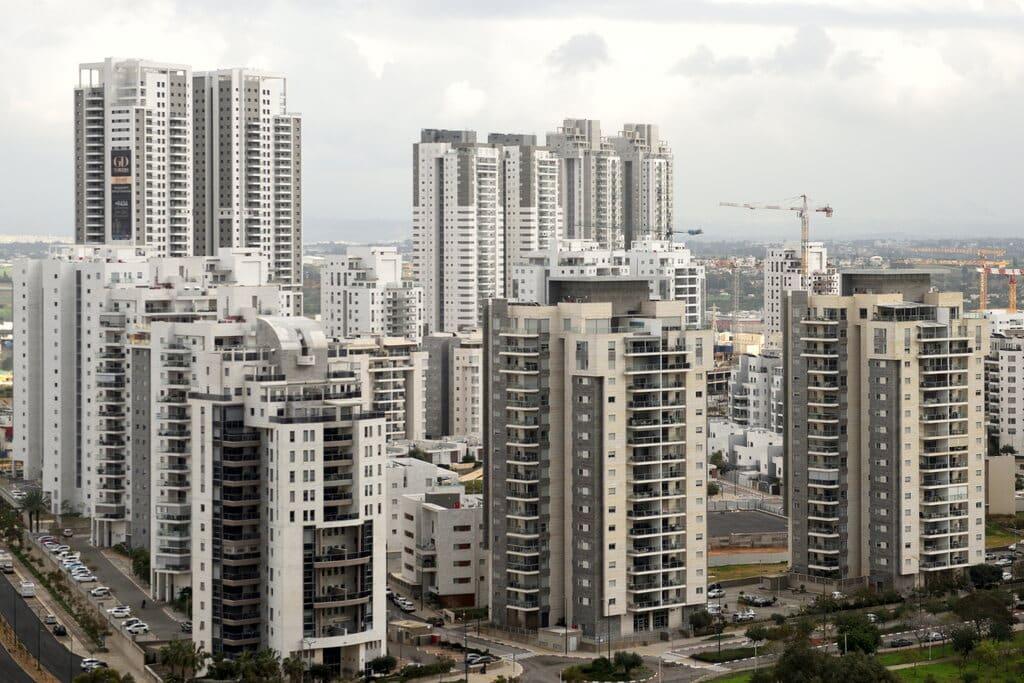
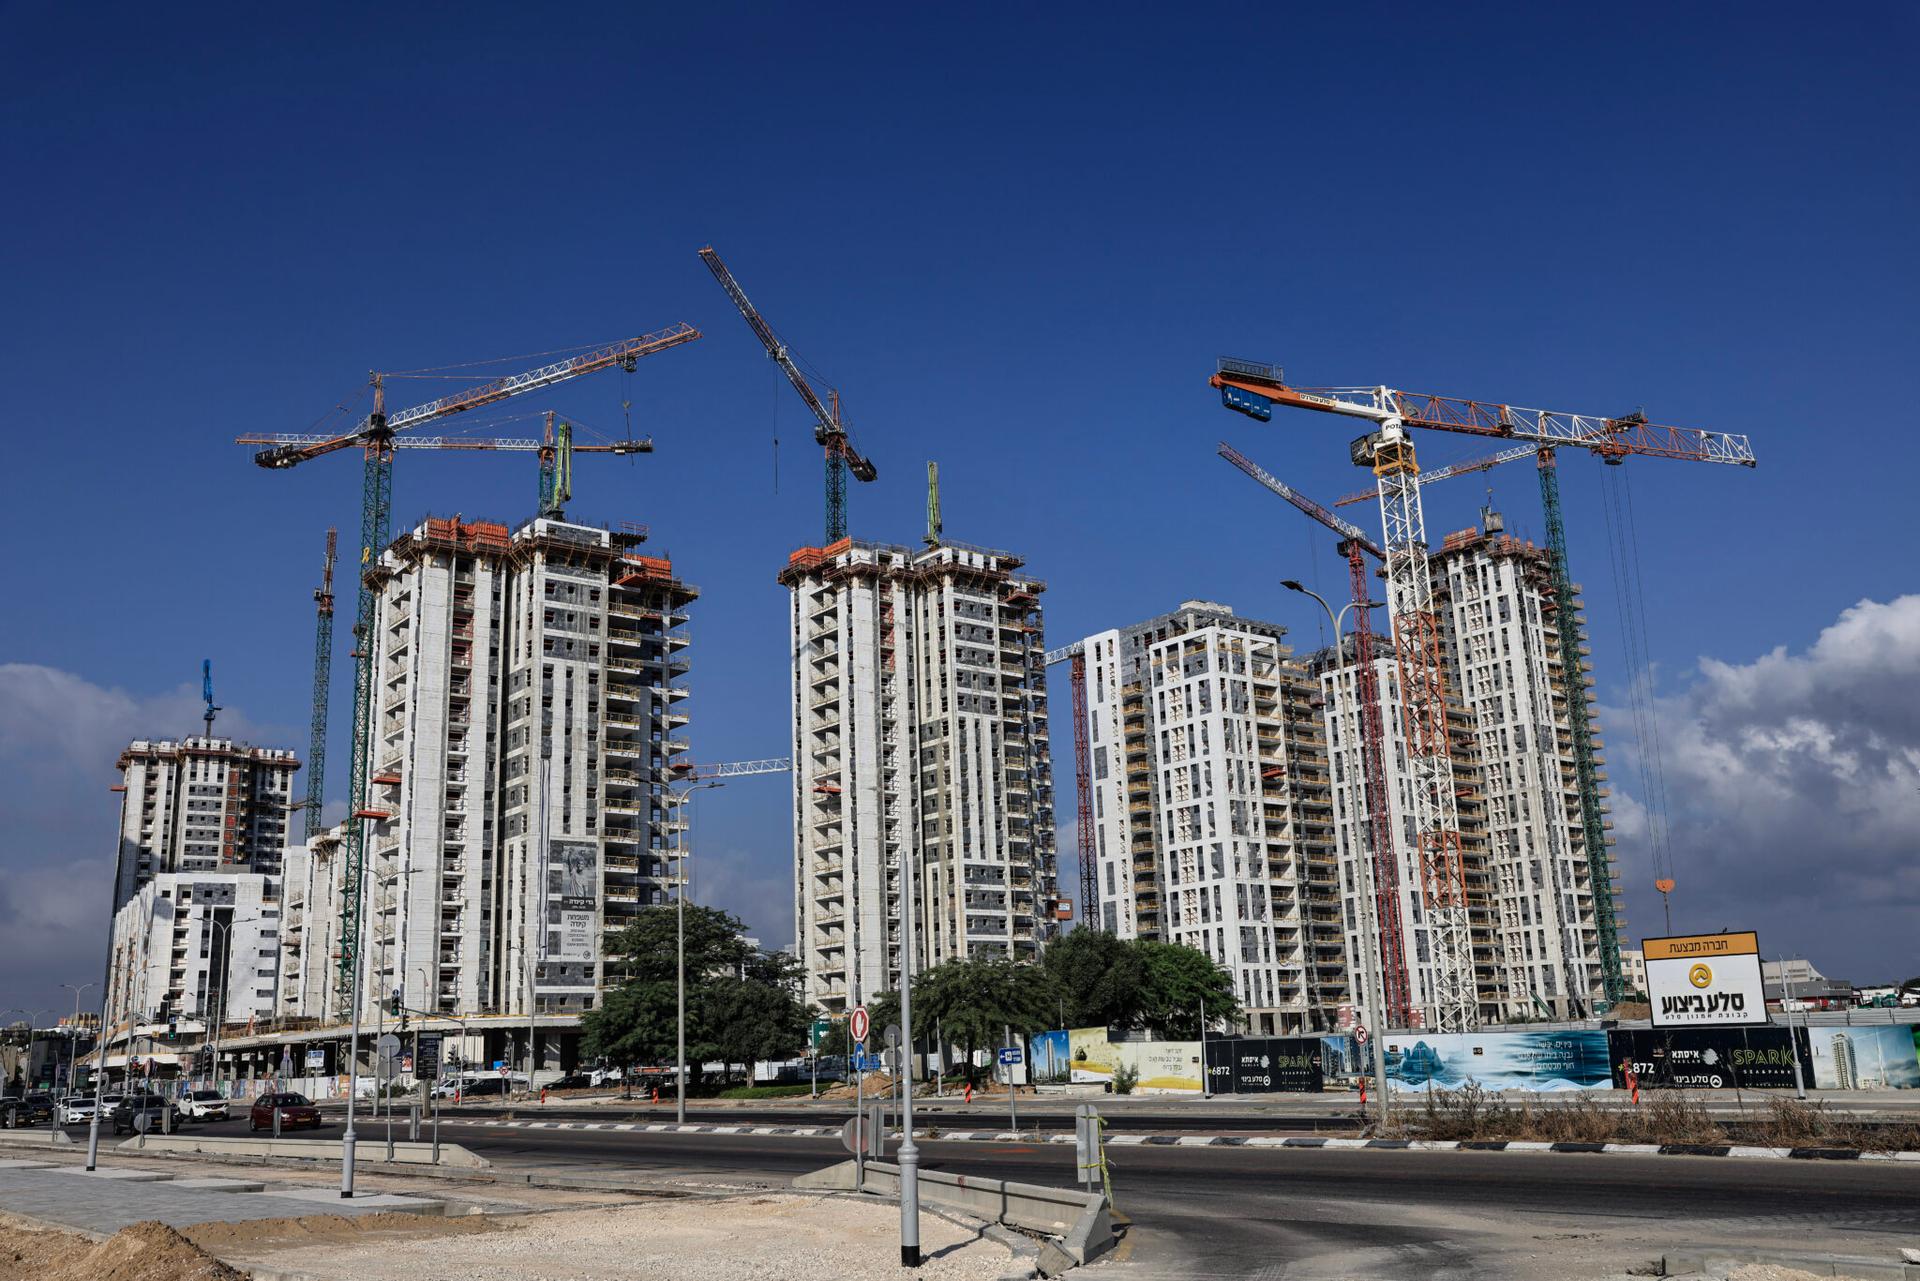
שוק הנדל"ן בישראל | צילום: שחר יערי/פלאש 90
בכל הנוגע למחירי הדירות, 83% מהמשיבים מעריכים כי הם ימשיכו לעלות. מדובר בשיעור זהה לזה שנרשם בסקר בשנת 2025.
הרוכשים בוחנים את היציבות של חברות הבנייה
הסקר מצביע גם על החשיבות שמייחסים רוכשי הדירות לחוסן ולמוניטין של החברה שממנה הם רוכשים נכס. 65% מהרוכשים בודקים את הרקע של הקבלן לפני ביצוע עסקה. השיקולים המרכזיים בבדיקה הם הניסיון הקודם והפרויקטים שהחברה השלימה, לצד אמינותה ועמידתה בהתחייבויות - שני הפרמטרים זכו לשיעור של 77% כל אחד.
שיקולים נוספים הם המוניטין של החברה והמלצות או פרסומים שליליים בעניינה (68% כל אחד), יציבותה הפיננסית (64%) והגב הכלכלי שלה (55%). מנקודת מבטם של הקבלנים, הפער בין ההבטחות שניתנו ללקוחות לבין התוצאה בפועל הוא הגורם המרכזי שפוגע במותג, לפי 31% מהמשיבים. 23% נוספים הצביעו על פרסומים שליליים.
הרווח לפני מס נחתך ביותר ממחצית
הלחץ בענף משתקף גם בתוצאות הכספיות של החברות הציבוריות. מניתוח הדוחות של חברות הבנייה הנסחרות עולה כי שיעור הרווח הגולמי ירד מ-17.7% במחצית הראשונה של 2024 ל-15.3% במחצית הראשונה של 2026. הירידה חדה אף יותר בשיעור הרווח לפני מס, שהצטמצם מ-7.7% ל-3.4% בלבד באותה תקופה.
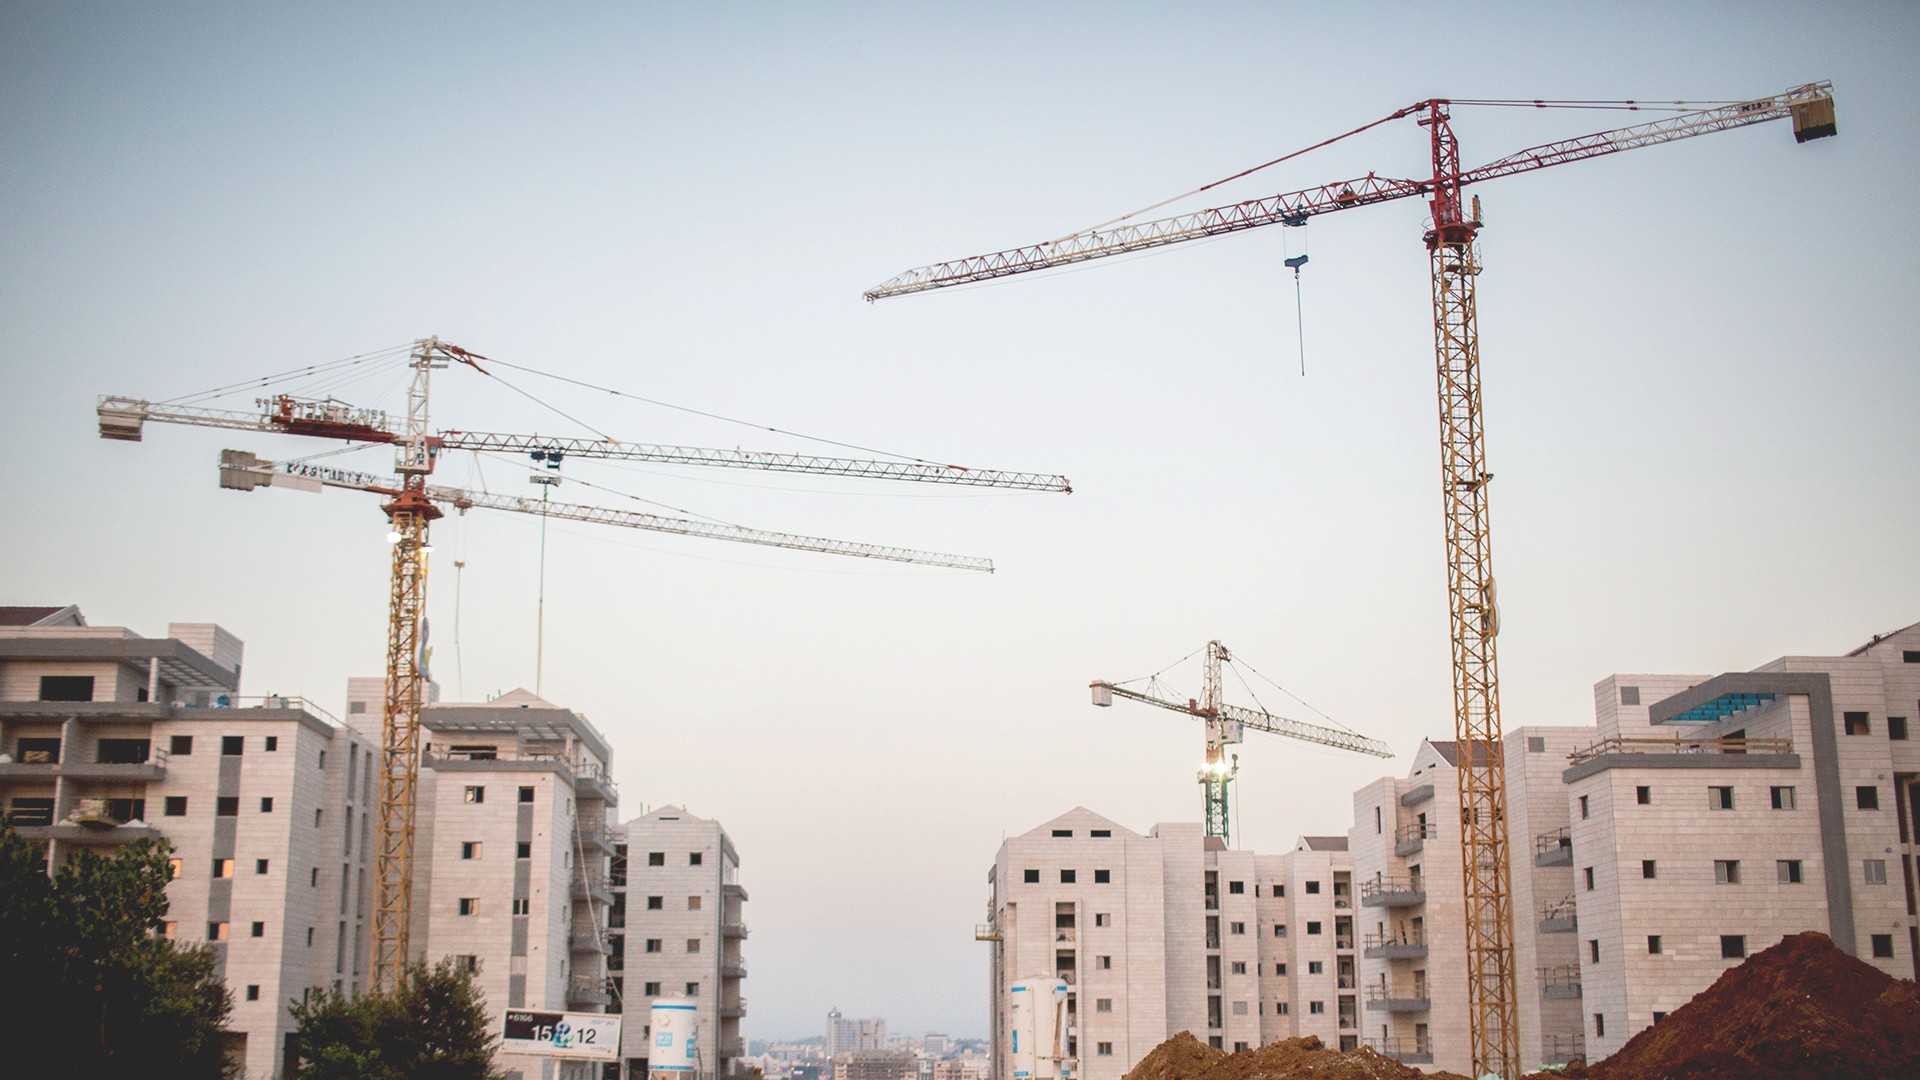
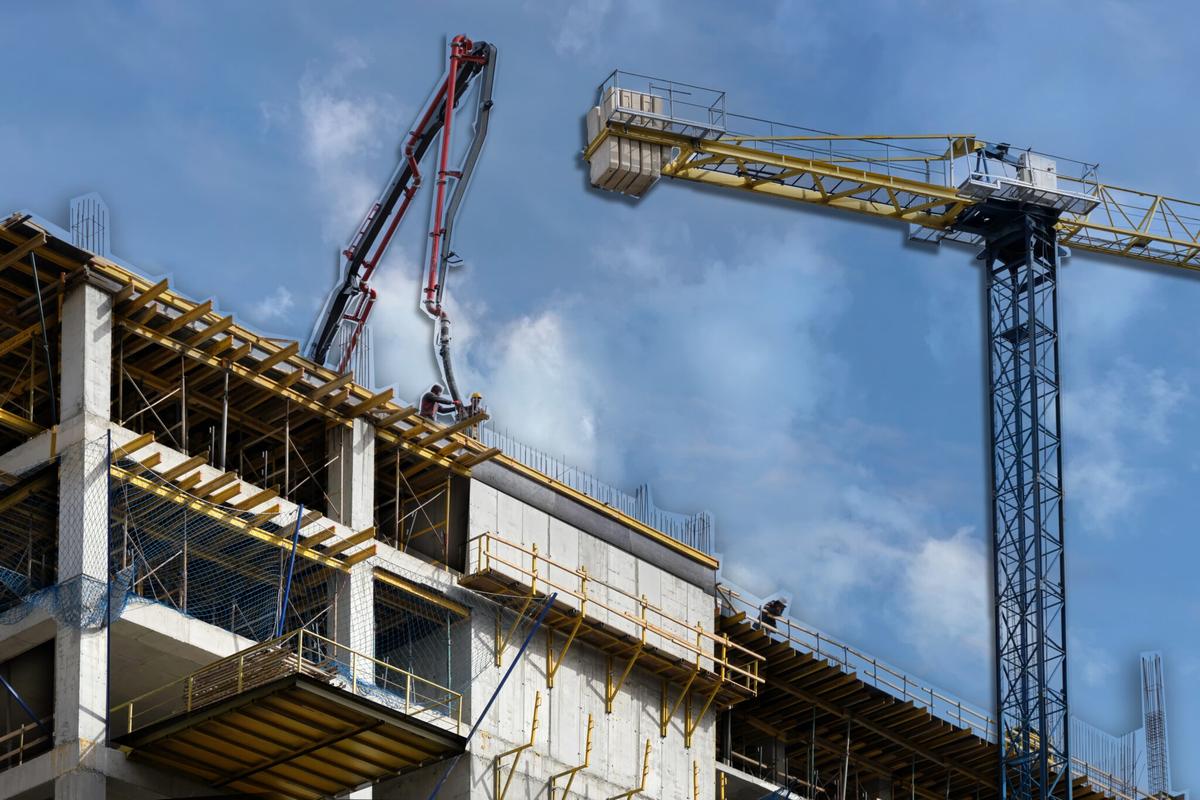
אתר בנייה, אילוסטרציה | צילום: שאטרסטוק
במקביל, החברות נדרשות להתמודד עם הוצאות מימון גבוהות יותר ועם התחייבויות בנקאיות קצרות טווח. שיעור ההתחייבויות לטווח קצר לתאגידים בנקאיים הגיע ל-20.6% מסך המאזן, והוצאות המימון נטו טיפסו מ-4.2% מסך ההכנסות במחצית הראשונה של 2024 ל-6.7% במחצית הראשונה של 2026.
התמונה שעולה מהנתונים היא של ענף שבו היקפי הפעילות אינם מתורגמים בהכרח לשיפור במצב החברות: התייקרות הביצוע, המחסור בעובדים והוצאות המימון הגבוהות מצמצמים את המרווחים ומגבירים את הסיכון הפיננסי.


מגיב/ה בתור אורח/ת