המהומות הן רק ההתחלה? השאלות שמטרידות את המשקיעים בצרפת
המחאות והאלימות ברחובות מעמיקות את החששות ממשבר פוליטי ופיסקלי במדינה, לקראת הבחירות לנשיאות באפריל • תשואת האג"ח הממשלתיות ל-10 שנים חצתה את רף ה-5% לראשונה מאז 2002, והפער מול גרמניה התרחב לשיא של כמעט 15 שנה • מדד הקאק 40 איבד 4.5% בחודש, וחברות הקמעונאות, התיירות והתחבורה נמצאות בחזית הפגיעה
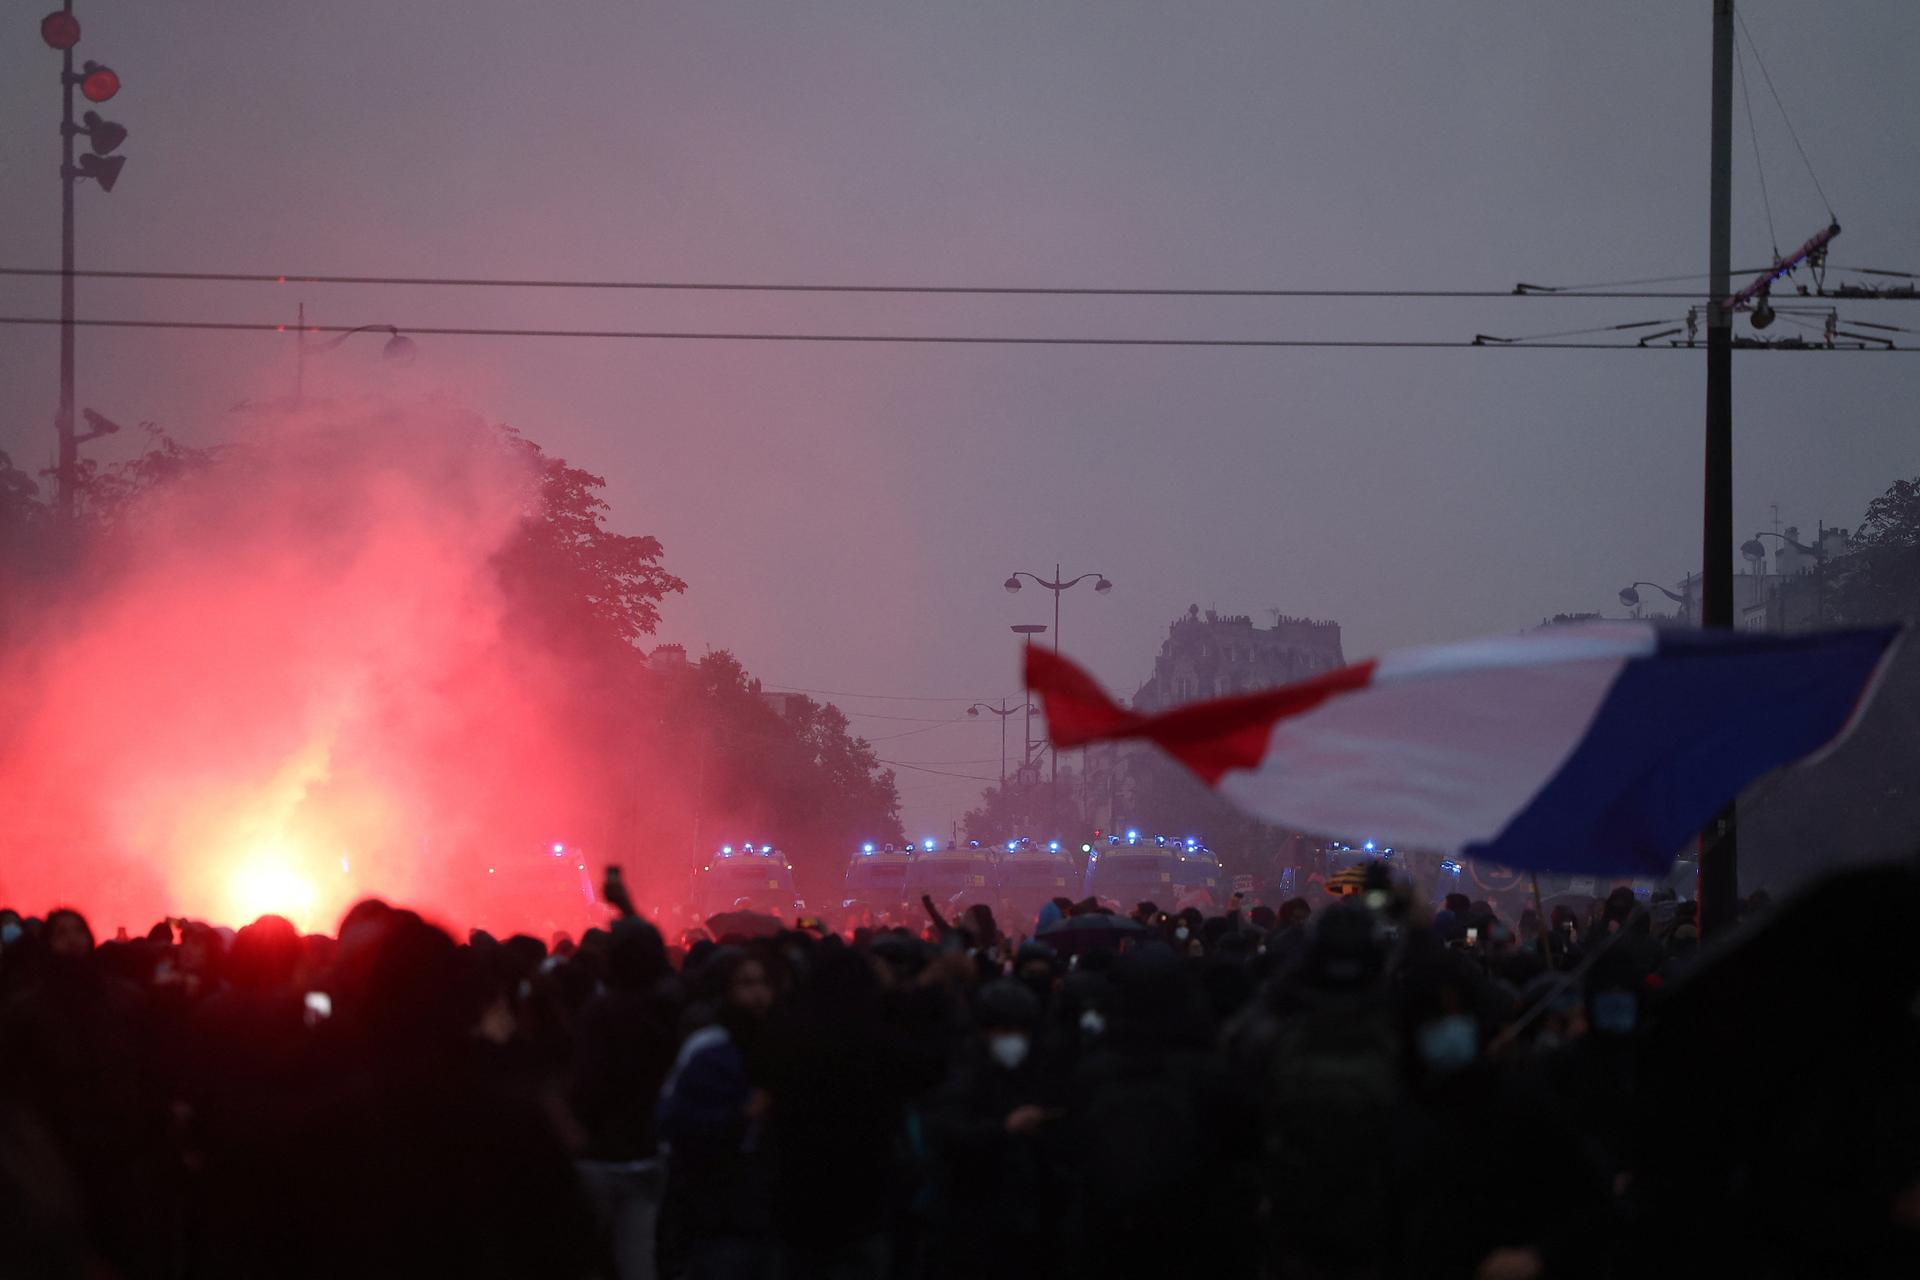
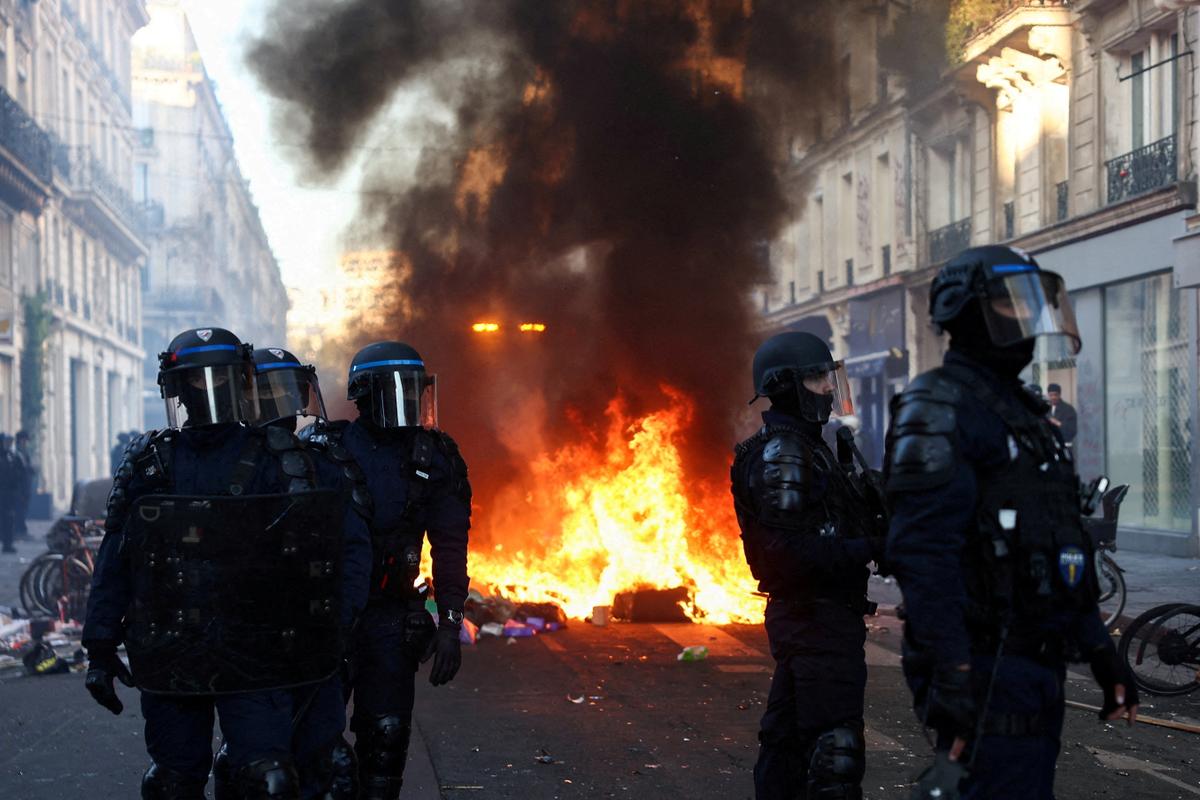
המהומות בצרפת מעמיקות את החששות בשווקים מפני הידרדרות במצבה הכלכלי והפיננסי של המדינה. גל המחאות, שהידרדר לאלימות ולביזה, מתווסף למשבר הפוליטי ולמחלוקת סביב תקציב המדינה, ומעלה שאלות לגבי יכולתה של הממשלה לצמצם את הגירעון ולבלום את העלייה בעלויות המימון. במקביל, המשקיעים מנסים להעריך אם מדובר בטלטלה זמנית או במשבר ממושך שעלול לפגוע בצמיחה.
המתיחות מגיעה לקראת הבחירות לנשיאות הצרפתית באפריל, כאשר הממשלה מתמודדת עם התנגדות לתוכניותיה התקציביות. הפגנות נוספות מתוכננות ליום שבת, 24 באוקטובר, וב-5 בנובמבר צפויים ימי שביתות ומחאות ארציים בתמיכת איגודי עובדים. גם פעילים מתנועת האפודים הצהובים, שהובילה בעבר מחאות נרחבות נגד יוקר המחיה, קוראים להפגנות נוספות.
תשואות האג”ח בשיא מאז 2002
אחד הביטויים הבולטים לחששות המשקיעים הוא שוק האג”ח הממשלתיות של צרפת. תשואת האג”ח ל-10 שנים, המכונות OATs, טיפסה ביום חמישי ב-11 נקודות בסיס וחצתה את רף ה-5% — הרמה הגבוהה ביותר מאז 2002. עליית התשואות משקפת את העלייה בפרמיית הסיכון שדורשים המשקיעים כדי להחזיק בחוב הצרפתי.
במקביל, הפער בין התשואה על האג”ח הצרפתיות ל-10 שנים לבין התשואה המקבילה בגרמניה התרחב ליותר מ-1.45 נקודות אחוז, הרמה הרחבה ביותר מאז משבר החוב האירופי, ובנתונים שפורסמו השבוע - הרחבה ביותר מאז נובמבר 2011. גרמניה משמשת נקודת ייחוס מרכזית בשוק האג”ח של גוש האירו, ולכן התרחבות הפער מאותתת על חשש גובר מהסיכון הכרוך בחוב הצרפתי.
בניין הבורסה בפריז, צרפת | צילום: שאטרסטוק
גם שוק המניות מתקשה להתאושש. מדד הקאק 40, הכולל את החברות הגדולות הנסחרות בצרפת, ירד ב-4.5% במהלך החודש האחרון. לפי נתונים נוספים שפורסמו על ביצועי השוק, המדד איבד יותר מ-4% מתחילת השנה, בעוד שמדד Stoxx Europe 600, העוקב אחר מניות ברחבי אירופה, עלה בכ-7%.
הגירעון במוקד: האם הממשלה תצליח להעביר תקציב?
החשש בשווקים אינו נוגע רק למהומות עצמן, אלא גם ליכולת של הממשלה להתמודד עם מצבה הפיסקלי של צרפת. הממשלה שואפת לצמצם את הגירעון התקציבי ל-5% מהתוצר ב-2027, לעומת תחזית של 5.4% מהתוצר ב-2026. עם זאת, התוכנית נתקלת בהתנגדות מצד חברי פרלמנט, והדיונים בצעדי המיסוי שנועדו לסייע בצמצום הגירעון צפויים להתחדש ב-27 באוקטובר.
החשש הוא שהמשבר הפוליטי יאלץ את הממשלה להתפשר על צעדי החיסכון, או יקשה עליה להעביר את התקציב בכלל. גם אם התקציב יאושר, ייתכן שהוויתורים למפלגות מימין ומשמאל יפגעו ביכולתה של הממשלה לעמוד ביעדי הגירעון.
אלן דורֶה, ראש מחקר הכלכלה לאזור אירופה, המזרח התיכון ואפריקה בבנק Natixis CIB, ציין כי הממשלה עשויה להיעזר בסעיף 49.3 בחוקה הצרפתית, המאפשר לקדם חקיקה ללא הצבעה סופית בפרלמנט, אלא אם האופוזיציה מצליחה להעביר הצעת אי-אמון. אפשרות נוספת היא שימוש בצווים ממשלתיים.
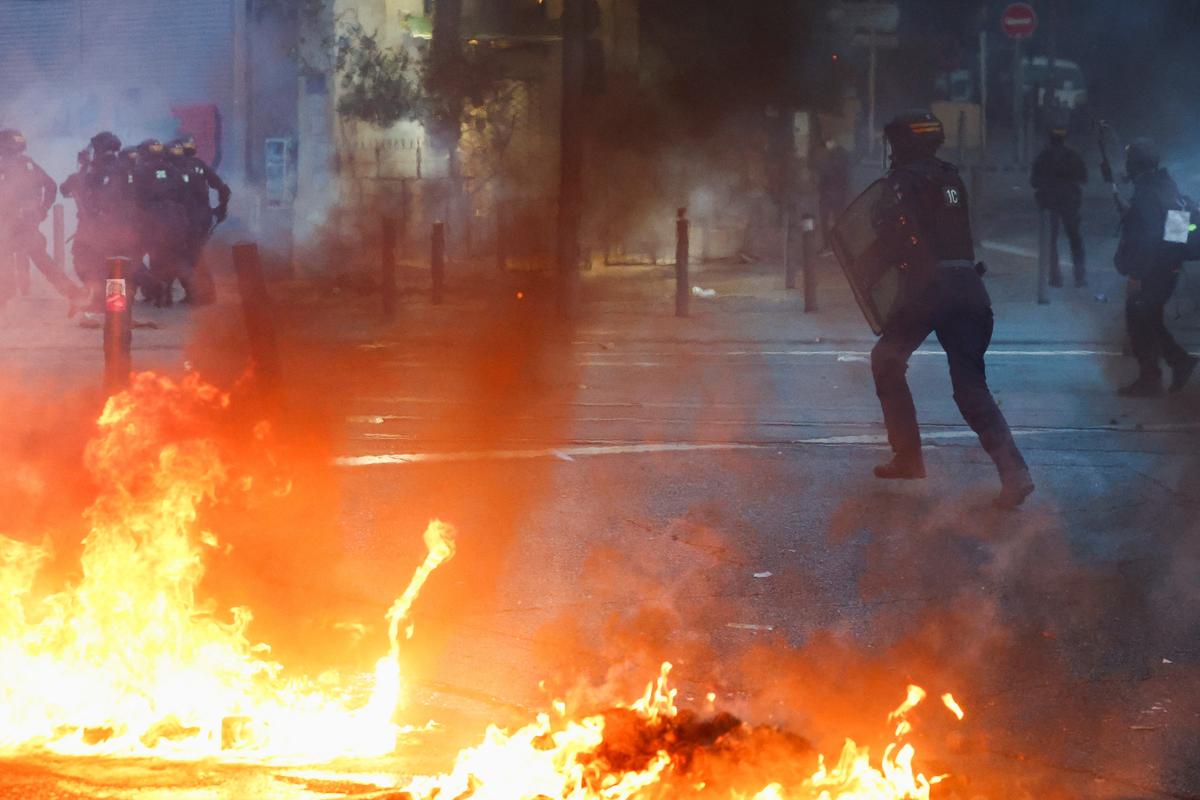
הפרעות ברחובות צרפת, אוקטובר 2026 | צילום: רויטרס
צעדים כאלה עשויים לאפשר לממשלה להתקדם עם תוכניותיה, אך גם עלולים להעמיק את המתיחות הפוליטית. מבחינת המשקיעים, השאלה המרכזית היא אם צרפת תצליח לייצר מסלול אמין לצמצום הגירעון, או שהמשבר יוביל להוצאות גבוהות מהמתוכנן ולעלייה נוספת בעלויות גיוס החוב.
סוכנות הדירוג Moody’s הותירה ביום שישי את דירוג האשראי של צרפת ברמה Aa3, הנחשבת לדירוג השקעה באיכות גבוהה, אך שמרה על תחזית שלילית.
לפי הסוכנות, הפיצול במערכת הפוליטית מגדיל את הסיכון לפגיעה בתפקוד מוסדות החקיקה ומקשה על קבלת החלטות. Moody’s ציינה כי ניתן יהיה לשקול החזרת התחזית ליציבה אם מוסדות המדינה יצליחו לצמצם את הגירעון התקציבי.
חברת דירוג האשראי Moody’s | צילום: שאטרסטוק
הצמיחה בסכנה: המחאות עלולות להכביד על הכלכלה
מעבר לשוק האג”ח, החשש הוא שהמחאות הממושכות יפגעו בפעילות העסקית ובאמון הצרכנים. עוד לפני גל המהומות האחרון תחזית הצמיחה של צרפת הייתה חלשה: 0.3% בלבד ב-2026 ו-0.6% ב-2027. אם המחאות יימשכו, אמון הצרכנים ימשיך להידרדר או שהמתיחות בשווקים הפיננסיים תחריף, הצמיחה עלולה להיות חלשה אף יותר.
הניסיון מהעבר ממחיש כיצד מחאות ושביתות יכולות להשפיע על הפעילות הכלכלית. לפי הערכות שצוטטו על ידי ING, מחאת האפודים הצהובים ב-2018 הפחיתה כ-0.1 נקודת אחוז מצמיחת התוצר ברבעון הרביעי של אותה שנה. שביתות ומחאות נגד רפורמת הפנסיה באביב 2023 גרעו כ-0.1 נקודת אחוז מצמיחת התוצר ברבעון הראשון, לפי הבנק המרכזי של צרפת.
הפגיעה עשויה להתבטא בירידה במספר המבקרים במרכזי הערים, בדחיית נסיעות של תיירים ובהחלטות של עסקים להשהות השקעות. לכך מתווספת העובדה שאמון הצרכנים בצרפת כבר נמצא ברמות נמוכות מאוד, כך שלכל זעזוע נוסף עלולה להיות השפעה משמעותית.
הקמעונאות, התיירות והתחבורה בחזית הפגיעה
ענפים התלויים בתנועה של לקוחות ובפעילות שוטפת נמצאים בחזית הסיכון. לפי ING, בין הענפים החשופים ביותר נמצאים הקמעונאות, המלונאות, המסעדנות, התיירות, התחבורה והלוגיסטיקה.
חנויות ומרכזי קניות עלולים לסבול מירידה בתנועת המבקרים, מסגירות זמניות ומאובדן מכירות. בענפי המלונאות, המסעדנות והתיירות, חלק מהפעילות שאובדת בעקבות ביטולי ביקורים ונסיעות אינו בהכרח נדחה למועד מאוחר יותר — אלא נעלם לחלוטין. שיבושים בתחבורה עלולים לפגוע גם באספקת סחורות ובפעילות העסקית.
אחת הדוגמאות הבולטות היא חברת Carrefour (CA-FR), שרשתות השיווק שלה חשופות ישירות לשינויים בהוצאות הצרכנים. מניית החברה צנחה ביותר מ-14% ביום רביעי, לאחר שהחברה הורידה את תחזית הרווח וצמצמה את תוכניות ההשקעה שלה. החברה ציינה כי המהומות, לצד העלייה בעלויות האנרגיה, מכבידות על סנטימנט הצרכנים. מנכ”ל החברה, אלכסנדר בומפאר, תיאר את המצב במדינה כמצב חסר תקדים.
לפי ING, יותר מ-2,000 עסקים כבר נפגעו ישירות מהאירועים עד יום שלישי, בהתבסס על הערכות רשת לשכות המסחר בצרפת.
גם ענף היוקרה עלול להיפגע, אף שחלק גדול ממכירותיו מתבצע מחוץ לצרפת. מניית חברת LVMH (MC-F), מבעלי המותגים המובילים בעולם בתחום היוקרה, ירדה ב-1.24% ביום שישי, והחברה חשופה בעיקר דרך הפגיעה האפשרית בתיירות ובקניות של מבקרים זרים.
הבנקים עלולים להיפגע אף הם, אם העלייה בעלויות ההון והמשך אי-הוודאות יאטו את צמיחת האשראי ויגדילו את הסיכון לבעיות החזר. כך, גם אם חלק מהחברות הגדולות מצליחות לצמצם את החשיפה הישירה שלהן לשוק הצרפתי, ההשפעה עלולה לחלחל לענפים נוספים דרך הצריכה, ההשקעות והמערכת הפיננסית.
שלוש השאלות שמעסיקות את המשקיעים
בשלב זה, המשקיעים מתמקדים בשלושה גורמים שעשויים לקבוע את כיוון השווקים בצרפת בתקופה הקרובה: האם הממשלה תצליח להעביר תקציב שיציג מסלול אמין לצמצום הגירעון; האם המחאות יישארו אירוע זמני או יתפתחו למשבר ממושך שיפגע בצמיחה; והאם העלייה בתשואות האג”ח תישאר מוגבלת או תהפוך למקור לחץ מתמשך על הממשלה ועל החברות.
הכלכלנית דה מונפלייה הזהירה כי גם אם השווקים יכולים להתעלם מהפרעות קצרות טווח, אובדן אמון ממושך עלול להיות בעל השלכות עמוקות יותר. מבחינת צרפת, השילוב בין צמיחה חלשה, גירעון גבוה, אי-ודאות פוליטית ועלויות מימון עולות מציב אתגר משמעותי.
ככל שהמחאות נמשכות והיכולת להעביר את התקציב נותרת בספק, כך גובר הסיכון שהמשבר ברחובות יהפוך לבעיה כלכלית רחבה יותר, כזו שתשפיע לא רק על האג”ח והמניות בצרפת, אלא גם על האמון של המשקיעים ביציבותה הפיננסית של הכלכלה השנייה בגודלה בגוש האירו.
האמור בכתבה אינו מהווה ייעוץ השקעות, המלצה או הצעה לרכישה או למכירה של ניירות ערך, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם.


מגיב/ה בתור אורח/ת