חטיבת המחקר בבנק ישראל צופה התכנסות של המשק והתייצבות של האינפלציה במרכז היעד, לצד ירידה צפויה של הריבית ל-3% • לצד אזהרה מאי-ודאות גיאופוליטית ופיסקלית מתמשכת
התחזית מציגה תמונה של התכנסות הדרגתית של המשק לעבר מגמת הצמיחה שקדמה למלחמה, לצד ירידה צפויה בסביבת האינפלציה והפחתה הדרגתית של הריבית.
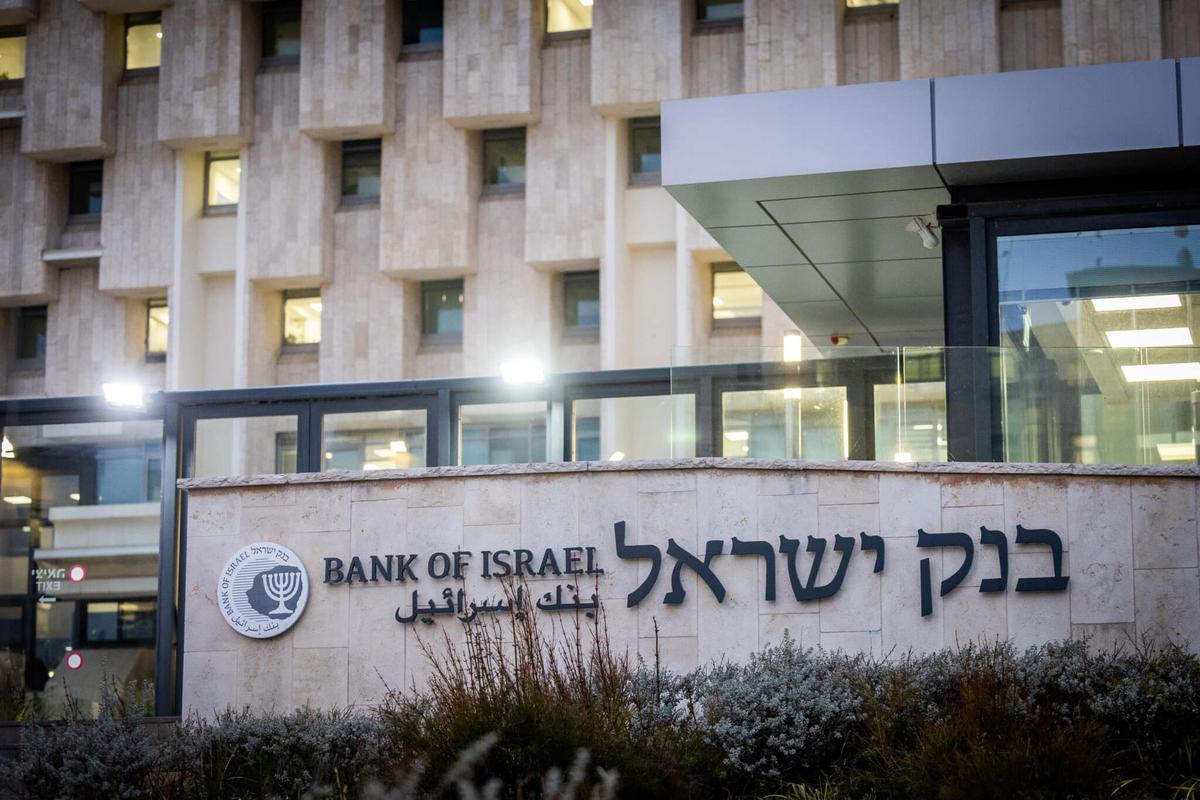
בנק ישראל | צילום: יונתן זינדל/פלאש 90
עם זאת, התחזית נערכה תחת עננה של אי-ודאות גדולה, הנובעת מהמצב הגיאופוליטי, התפתחויות פיסקליות וסיכונים שונים בשוק העבודה ובזירה הבינלאומית.
המדד החדש לצמיחה ושיעורי התוצר
בניתוח הכלכלי הנוכחי שמה חטיבת המחקר דגש מרכזי על מדד התוצר ללא ייצור בחו"ל. הכלכלנים מסבירים כי פעילות הייצור של חברות ישראליות מחוץ לגבולות המדינה התרחבה באופן חריג והגיעה לכמעט 6% מהתוצר, אך אינה משקפת ניצול של גורמי ייצור מקומיים כמו עובדים או הון בישראל, ורווחיה זורמים ברובם לבעלי מניות זרים.
לפיכך, המדד המייצג נאמנה את הפעילות הכלכלית המקומית צפוי לצמוח ב-3.4% בשנת 2026 וב-5.1% בשנת 2027.
כלכלת ישראל | צילום: שאטרסטוק
התוצר הכולל, לעומת זאת, צפוי לרשום שיעורי צמיחה גבוהים יותר של 5.6% ב-2026 ו-7.5% ב-2027, תודות לתרומת רכיב הייצור בחו"ל. בכל מקרה, בבנק ישראל מציינים כי גם בסוף 2027 התוצר המקומי יישאר מתחת לקו המגמה שטרם המלחמה, בעיקר בשל התאוששות איטית של היצע העובדים במשק.
תחזית האינפלציה והחלטת הריבית
בזירת המחירים, התחזית מצביעה על התייצבות הדרגתית בסביבת היעד. האינפלציה בארבעת הרביעים הקרובים צפויה לעמוד על 2.0%. בסיכום שנת 2026 כולה צפויה האינפלציה לרדת ל-1.5%, בין היתר בהשפעת מדדים נמוכים אחרונים והפחתת הבלו.
בשנת 2027 צפויה האינפלציה לעלות קלות ל-2.1%, על רקע עליית מחירי הנפט בעולם, התייקרות האנרגיה ופיחות מסוים בשקל, אך היא תמשיך להתבסס במרכז תחום היעד של בנק ישראל.
אינפלציה | צילום: שאטרסטוק
בטווח זה, הריבית הממוצעת ברביע השלישי של שנת 2027 צפויה לרדת לרמה של 3.0%, זאת בהתאם להתפוגגות מגבלות ההיצע והתכנסות מדדי המחירים.
התמונה הפיסקלית ושוק העבודה
בגזרת התקציב, הגירעון הממשלתי צפוי לעמוד על 4.4% תוצר בשנת 2026 ועל 4.6% תוצר בשנת 2027, תוך שילוב בין הוצאות ביטחון שיישארו גבוהות לבין הכנסות ממיסוי הייצור בחו"ל.
יחס החוב לתוצר צפוי לרדת בהדרגה לרמה של 68.0% ב-2026 ו-66.5% ב-2027. במקביל, שוק העבודה מראה סימני התייצבות לאחר העלייה הזמנית באבטלה במהלך מבצע "שאגת הארי".
מבצע "שאגת הארי" | צילום: חיים גולדברג, פלאש 90
שיעור האבטלה הרחבה צפוי לעמוד על ממוצע של 4.6% בשנת 2026, אך לרדת ולהתייצב על כ-3.0% במחצית השנייה של השנה ובשנת 2027. שיעור התעסוקה המותאם צפוי לעמוד על 77.3% ב-2026 ולהשתפר ל-78.7% ב-2027.
הסיכונים והאתגרים באופק
התחזית כוללת אזהרה מפורשת מפני מספר סיכונים מרכזיים שעלולים להסיט את המשק מהתוואי החזוי.
בראש ובראשונה ניצבים הסיכונים הביטחוניים והגיאופוליטיים, שכן הסלמה מחודשת בלחימה או החמרה בעימות מול איראן עלולות להעמיק את מגבלות ההיצע, להעלות את מחירי האנרגיה ולהוביל ללחצים אינפלציוניים שיחייבו תוואי ריבית מרסן יותר.
מחירי הנפט | צילום: שאטרסטוק
בנוסף, קיימת אי-ודאות פיסקלית ניכרת סביב גובה תקציב הביטחון לשנת 2027 והרכב הממשלה הבאה, לצד סיכונים נוספים דוגמת התאוששות איטית של שיעור ההשתתפות בשוק העבודה, סיכונים פוליטיים פנימיים, ואפשרות להתרחבות הסנקציות הבינלאומיות על ישראל.


מגיב/ה בתור אורח/ת