בנק ישראל בצומת: האינפלציה נרגעה, אבל האם הריבית בדרך למטה?
הירידה באינפלציה ל-1.1% מחזקת את הציפיות להפחתת ריבית נוספת, אך מול הנתון המעודד ניצבים התחזקות הדולר, סימני ההתעוררות של האינפלציה בארה"ב והצמיחה המהירה במשק הישראלי • לקראת החלטת הריבית ביום שני, הוועדה המוניטרית תצטרך להכריע אם התנאים מאפשרים הקלה נוספת – או שעדיף להמתין
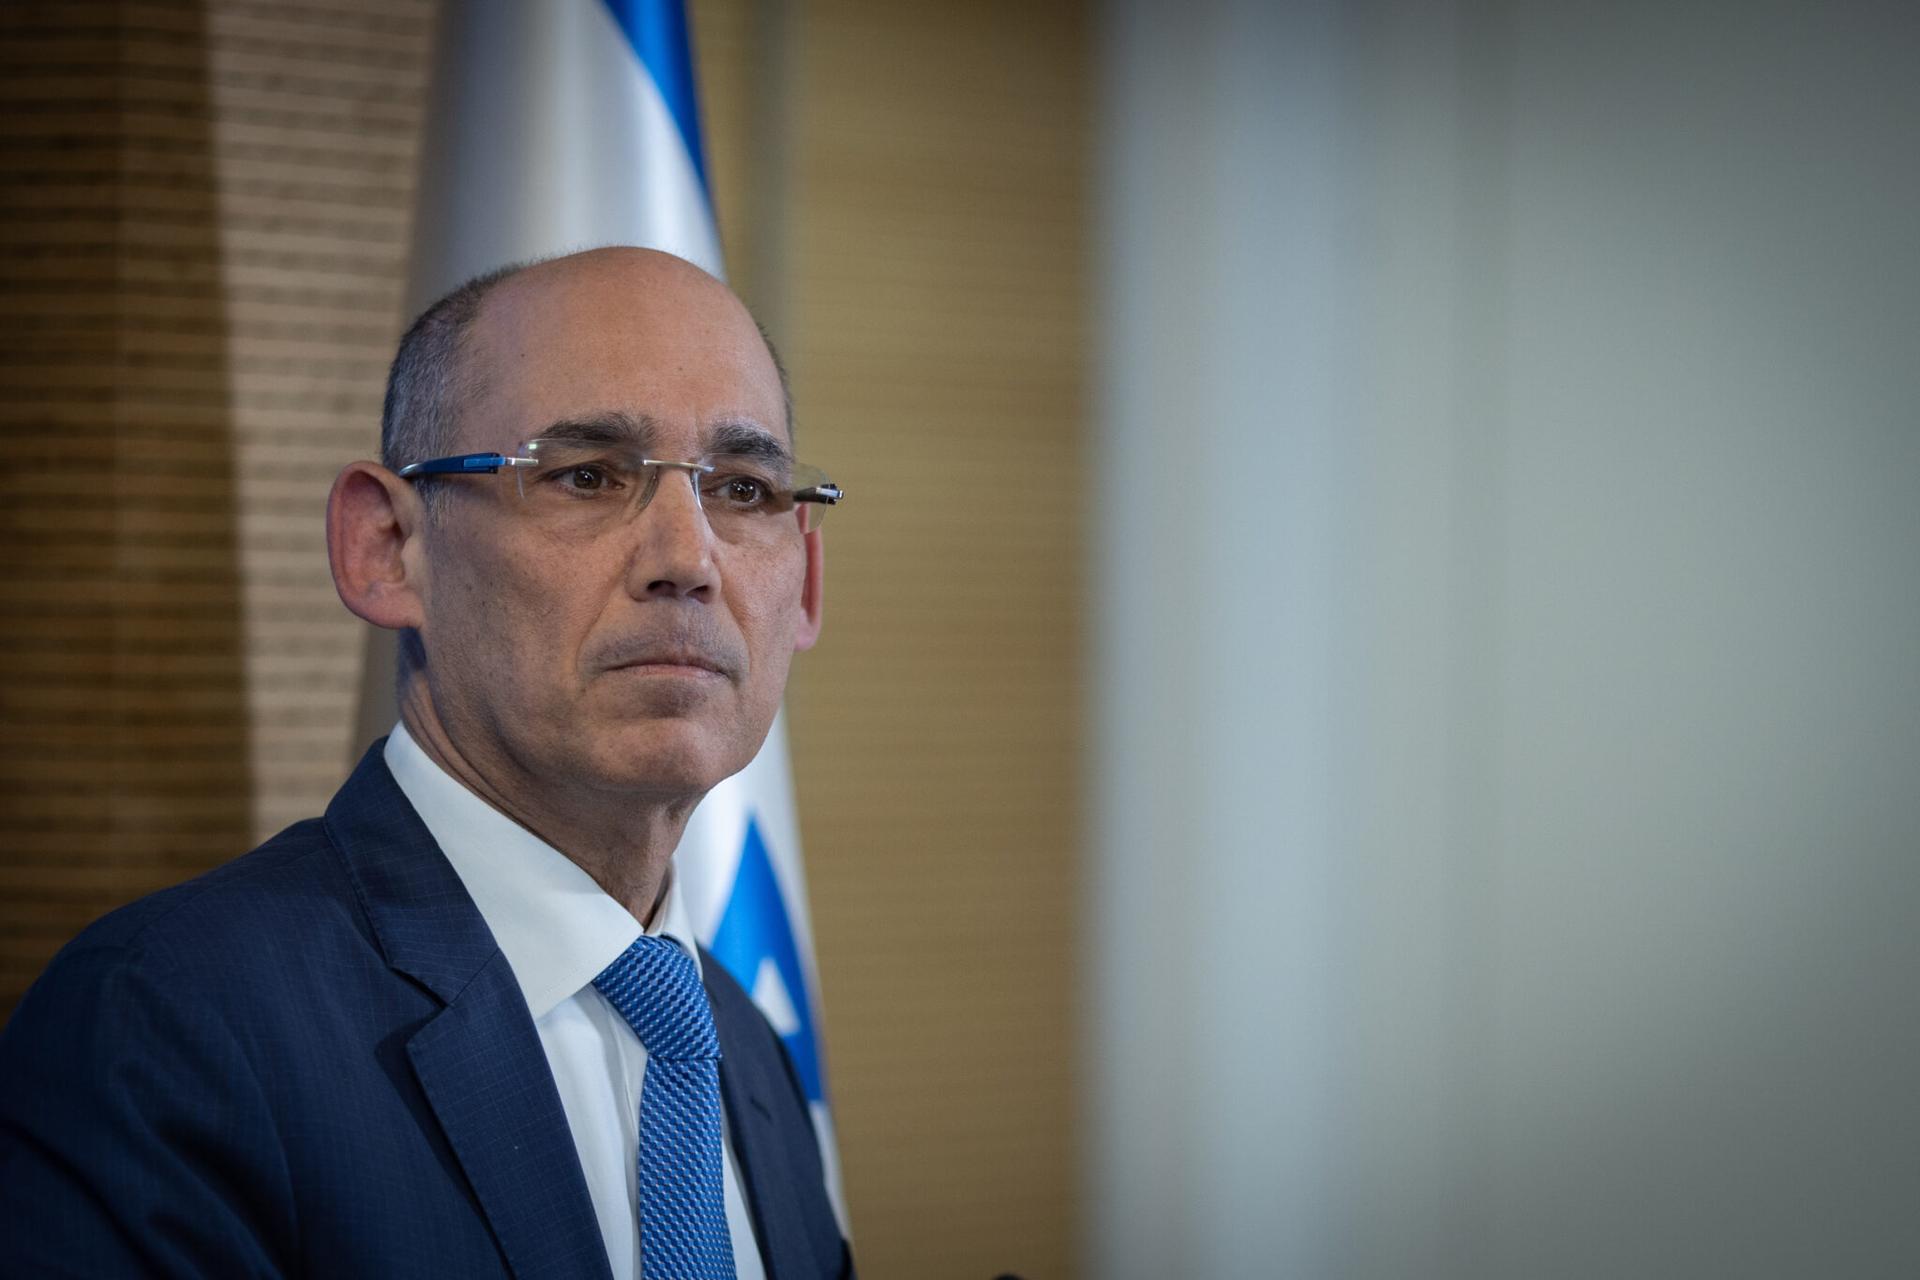
נגיד בנק ישראל, פרופ' אמיר ירון | צילום: אורן בן חקון, פלאש 90
בנק ישראל יפרסם השבוע (יום שני, ה-23 בנובמבר, את החלטת הריבית הבאה שלו, כשהמשק הישראלי מציג תמונה מורכבת: מצד אחד, האינפלציה ירדה לרמה של 1.1% בלבד, סמוך לגבול התחתון של יעד יציבות המחירים; מצד שני, ההתפתחויות בשוק המט"ח, המדיניות המוניטרית בעולם והנתונים החיוביים על הפעילות הכלכלית בישראל עשויים להקשות על קבלת החלטה נוספת להפחית את הריבית.
הריבית עומדת כיום על 3.25%, והירידה באינפלציה מספקת לבנק ישראל סיבה לשקול הקלה נוספת בתנאים הפיננסיים. אלא שהחלטת הריבית אינה מתקבלת על סמך מדד המחירים בלבד. התחזקות הדולר, הציפיות לשינוי כיוון אפשרי במדיניות הפדרל ריזרב והצמיחה המהירה במשק מחייבות את חברי הוועדה המוניטרית לבחון בזהירות את הסיכונים הכרוכים בהפחתה נוספת.
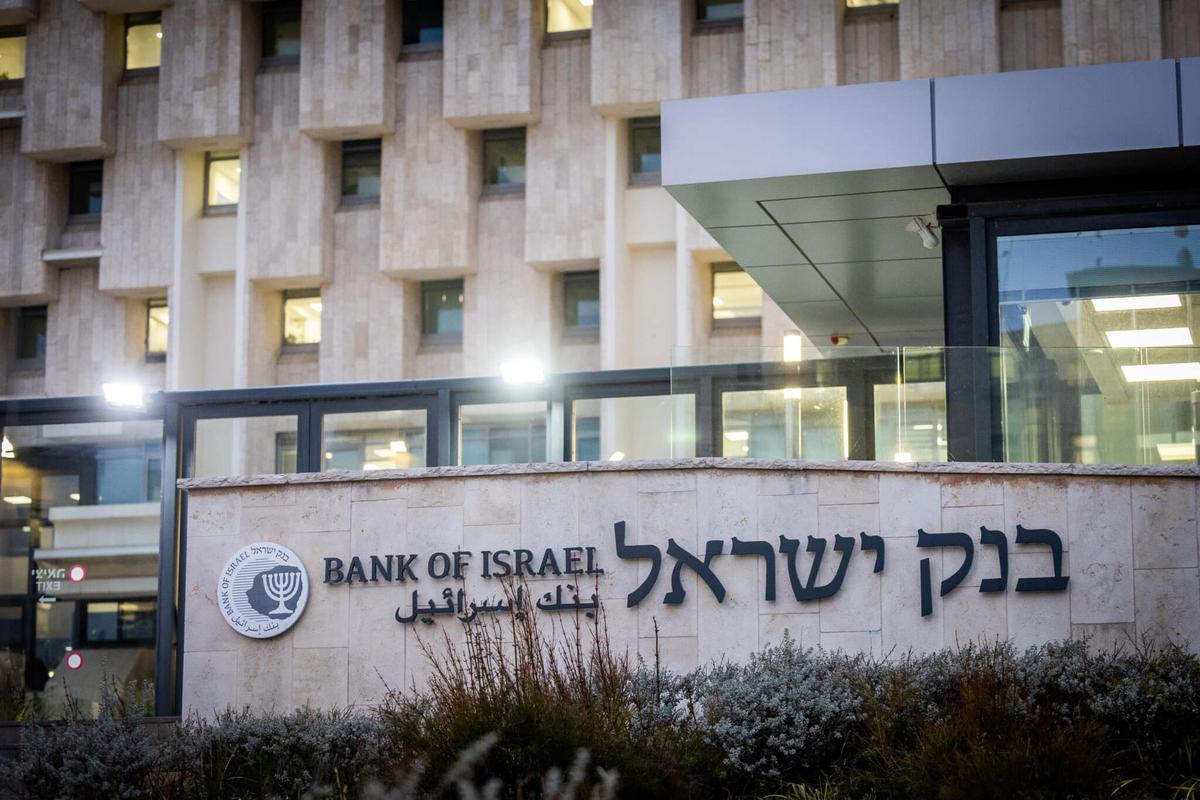
בנק ישראל | צילום: יונתן זינדל/פלאש 90
הפער בין ישראל לעולם עלול להתרחב
אחד הגורמים שעשויים להשפיע על החלטת בנק ישראל הוא המגמה המסתמנת בשווקים הבינלאומיים. בעוד שבישראל נשקלת אפשרות להורדת ריבית, בארה”ב מתגברים החששות מפני חזרה להידוק המדיניות המוניטרית. הריבית האמריקאית עומדת על 3.75%-4%, והחוזים העתידיים משקפים הסתברות של יותר מ-90% להעלאה של רבע נקודת אחוז בהחלטה המתוכננת ל-9 בדצמבר.
ברקע נמצאת גם האינפלציה האמריקאית, שעלתה בספטמבר ל-3.7%, לצד תשואת אג”ח ממשלת ארה"ב לעשר שנים שנעה סביב 5.1%. גם באירופה נרשמת מגמה של עליית ריבית, כאשר הבנק המרכזי האירופי העלה בספטמבר את ריבית הפיקדונות ל-2.5%.
ריבית פדרל ריזרב | צילום: שאטרסטוק
המשמעות עבור ישראל אינה שולית. הריבית המקומית כבר נמוכה מהריבית האמריקאית, והחלטה של בנק ישראל להפחית אותה במקביל להעלאה בארה”ב תגדיל עוד יותר את הפער בין שתי המדינות. מצב כזה עלול להפעיל לחץ על שער החליפין ולהקשות על הבנק, במיוחד לנוכח האפשרות שהתייקרות הדולר תחלחל בהמשך למחירי המוצרים המיובאים ותשפיע על האינפלציה המקומית.
הדולר חוזר למרכז התמונה
אחרי תקופה שבה האינפלציה סיפקה לבנק ישראל מרחב פעולה, שוק המט”ח מציב כעת סימן שאלה נוסף. הדולר התחזק בכ-6.7% מתחילת נובמבר, שינוי שעלול להפוך את מגמת ההתמתנות במחירים לפחות יציבה.
להתחזקות המטבע האמריקאי עשויות להיות השלכות על מחירי מוצרים המיובאים לישראל, עלויות הייצור ועל הוצאות של חברות התלויות ברכש מחו”ל. השפעת השינוי בשער החליפין אינה בהכרח מיידית, אך היא עשויה לבוא לידי ביטוי במדדים הבאים ולהשפיע על תחזיות האינפלציה.
בנק ישראל יצטרך להביא בחשבון גם את אי-הוודאות סביב תקציב המדינה לשנת 2027, שטרם הושלם. היקף ההוצאות, מקורות המימון והצעדים הפיסקליים שייכללו בתקציב עשויים להשפיע על הביקושים במשק ועל הלחצים האינפלציוניים בהמשך הדרך.
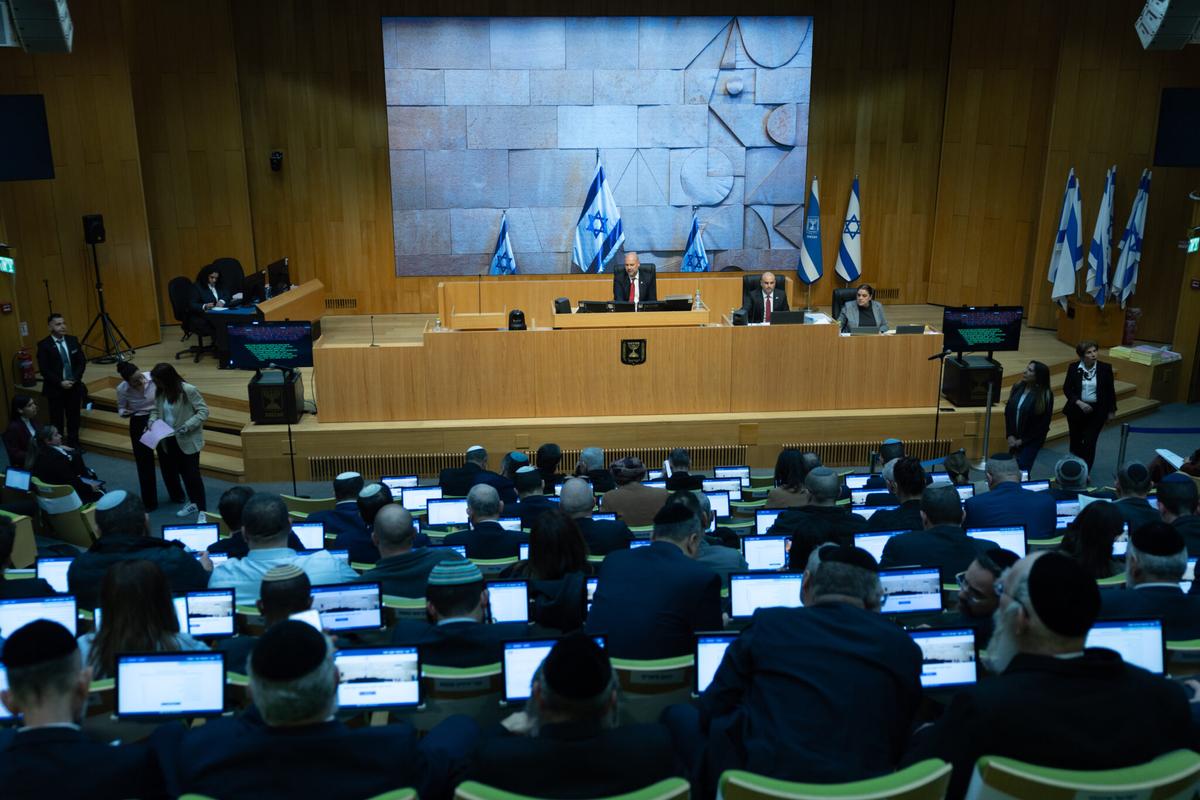
מליאת הכנסת בהצבעה על תקציב המדינה לשנת 2026 | צילום: יונתן זינדל, פלאש 90
המשק צומח בקצב מהיר – וזה לא בהכרח תומך בהורדה
לצד ההתמתנות באינפלציה, הנתונים האחרונים על הפעילות הכלכלית בישראל מצביעים על התאוששות משמעותית. לפי האומדן הראשון של הלשכה המרכזית לסטטיסטיקה לחשבונות הלאומיים, התוצר המקומי הגולמי צמח ברבעון השלישי בקצב שנתי של 8%. גם בניכוי תרומת ענקית השבבים אנבידיה (NVDA), הצמיחה הסתכמה בכ-4%.
מדובר בצמיחה רבעונית של כ-1%, שיעור המעיד על פעילות כלכלית חזקה יחסית. התוצר של המגזר העסקי, שנחשב למנוע המרכזי של המשק, זינק ב-11.5%. הצריכה הפרטית התרחבה ביותר מ-6%, וההשקעות במשק עלו ב-11.3%.
שבב של אנבידיה | צילום: שאטרסטוק
הנתונים מצביעים על כך שהמשק מצליח להפגין התאוששות רחבה, ולא רק להישען על פעילות נקודתית של חברות טכנולוגיה גדולות. מבחינת בנק ישראל, צמיחה מהירה עשויה לצמצם את הדחיפות שבהפחתת הריבית: הקלה נוספת בתנאי האשראי עלולה להוסיף כוח לביקושים במשק, ובתרחיש מסוים גם לייצר לחצים מחודשים על המחירים.
התרחיש הזה משקף את הדילמה המרכזית של מקבלי ההחלטות: מצד אחד, האינפלציה הנמוכה מאפשרת לשקול הפחתת ריבית שתקל על משקי הבית והעסקים ותוזיל את עלויות המימון. מצד שני, התחזקות הדולר, ההתפתחויות בעולם והצמיחה במשק מחייבות זהירות לפני שמתחילים בסבב נוסף של הקלות.
החלטת הריבית הקרובה תהיה לכן הרבה יותר מתגובה למדד אוקטובר. היא תעיד עד כמה בנק ישראל מעריך שההתמתנות באינפלציה יציבה, ועד כמה הוא מוכן להסתכן בהרחבת הפער מול הריביות בעולם. גם אם תתקבל החלטה להפחית את הריבית, לא בטוח שמדובר בתחילתו של רצף הפחתות.


מגיב/ה בתור אורח/ת