מייקל ברי הגדיל את ההחזקה באדובי – ורכש מניות במחיר של 246 דולר
משקיע “מכונת הכסף” מהמשבר של 2008 מהמר על התאוששות ענקית התוכנה למרות החששות מהבינה המלאכותית • מניית אדובי ירדה בכ-4% נוספים, נסחרת בכ-235 דולר – ובמחיר שמשקף מכפיל רווח של כ-10 בלבד
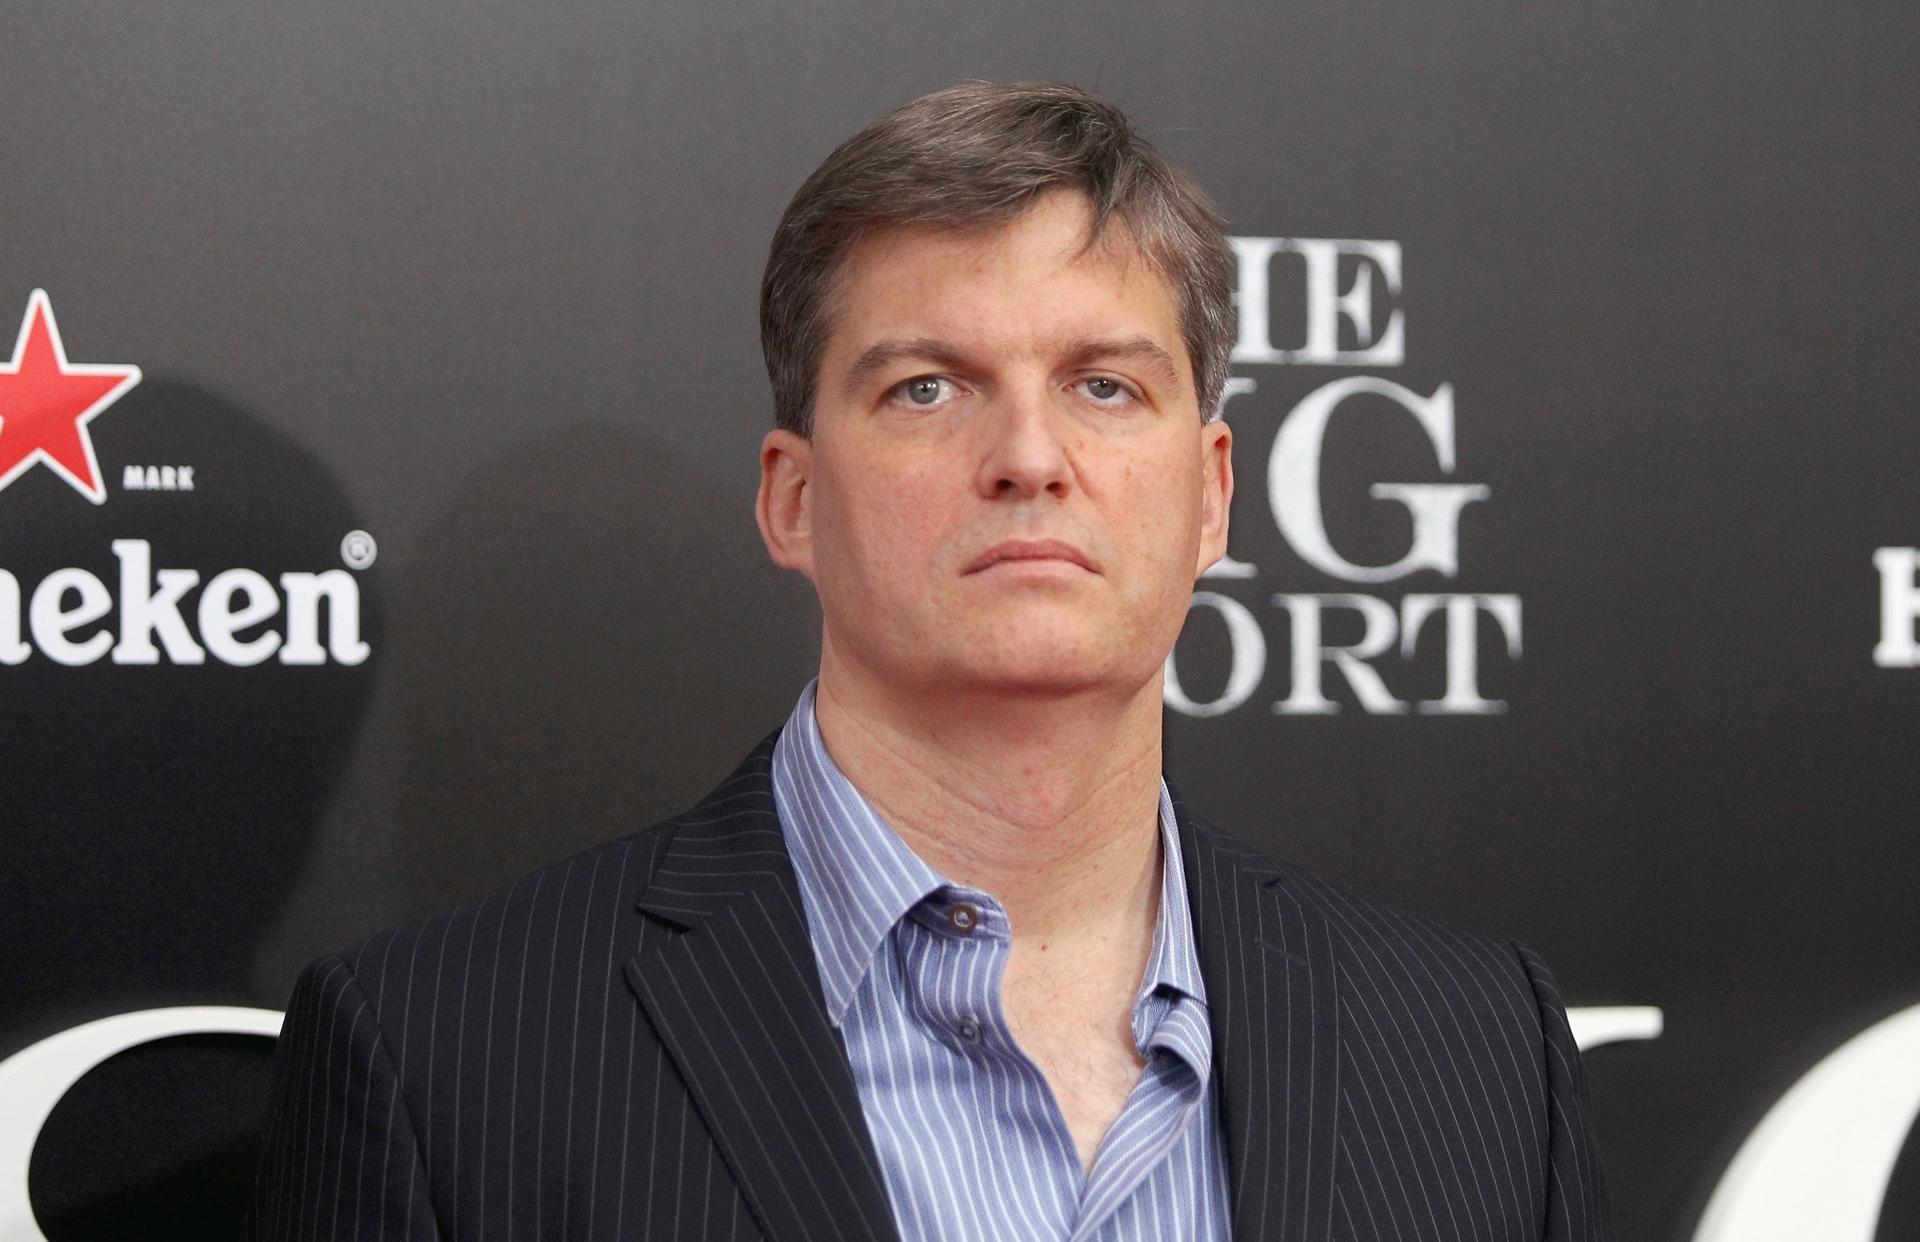
המשקיע מייקל ברי | צילום: Fortune via Reuters Connect
המשקיע האמריקאי מייקל ברי, שהתפרסם בזכות ההימור נגד שוק הדיור בארה”ב לפני המשבר הפיננסי של 2008, הגדיל את השקעתו בחברת התוכנה אדובי (ADBE) (Adobe). בפוסט שפרסם ב-16 בנובמבר בניוזלטר שלו ב-Substack, חשף ברי כי רכש מניות נוספות של החברה במחיר של כ-246 דולר למניה, וציין כי ההחזקה שלו באדובי הגיעה כעת למשקל מלא בתיק ההשקעות שלו.
אלא שמאז הרכישה המניה המשיכה לרדת: ביום שלישי איבדה מניית אדובי כ-4% נוספים ונסחרה סביב 235 דולר – מחיר הנמוך מזה שבו רכש ברי את המניות. המניה נסחרת כיום בכשני שלישים מתחת למחיר השיא שלה, שנרשם בנובמבר 2021.
האפליקציה של אדובי לעריכת סרטונים ותמונות | צילום: שאטרסטוק
ההשקעה של ברי מגיעה בתקופה שבה אדובי מתמודדת עם חששות המשקיעים מהשפעת הבינה המלאכותית על עסקיה, ובעיקר מהאפשרות שכלי AI חדשים יפגעו בביקוש לתוכנות היצירתיות שלה, ובהן פוטושופ. ברי עצמו הצביע על שני סיכונים מרכזיים: העלייה בעלויות השימוש במודלים של בינה מלאכותית מצד ספקים חיצוניים, והאטה בקצב הצטרפותם של מנויים חדשים.
האם הבינה המלאכותית באמת מאיימת על אדובי?
למרות החששות, ברי סבור כי החברה מסוגלת להסתגל לעידן הבינה המלאכותית. אחת הטענות המרכזיות שלו היא שהאיום מצד תוכנות חינמיות אינו חדש: חלופות חינמיות לתוכנות כמו פוטושופ קיימות כבר שנים, ובכל זאת אדובי הצליחה להמשיך לצמוח.
לדבריו, היתרון התחרותי של החברה אינו נשען רק על איכות המודלים שלה, אלא גם על פורמטי הקבצים שהפכו לסטנדרט בתעשייה, בסיס המשתמשים הרחב, החוזים עם לקוחות עסקיים ומערכות אבטחת המידע שלה.
רחוב וול סטריט בניו יורק | צילום: שאטרסטוק
גם הנתונים הכספיים מצביעים על המשך צמיחה. הכנסות אדובי עלו ב-10% בשנת הכספים 2023, ב-11% בשנת 2024 וב-11% נוספים בשנת 2025. ברבעון השלישי של שנת הכספים 2026, שהסתיים ב-28 באוגוסט, רשמה החברה הכנסות שיא של 6.76 מיליארד דולר – עלייה של 13% לעומת הרבעון המקביל. תחזית ההנהלה לשנת הכספים כולה משקפת צמיחה של כ-12%.
האתגר: עלויות הבינה המלאכותית גדלות מהר מההכנסות
אחד הסיכונים שעליהם הצביע ברי מקבל ביטוי בדוחות החברה. אדובי מציעה למשתמשיה מודלים של בינה מלאכותית שפיתחה בעצמה, לצד מודלים של ספקים חיצוניים, אך אינה מפרטת כמה היא משלמת לספקיות הללו.
עם זאת, ניתן לזהות את העלייה בהוצאות דרך עלות ההכנסות ממנויים, הכוללת בעיקר הוצאות אירוח, מרכזי נתונים והפעלת שירותי החברה, לרבות יכולות AI.
אדובי | צילום: שאטרסטוק
ברבעון הראשון של שנת הכספים 2026 עלתה העלות הזו ב-10% לעומת השנה הקודמת. ברבעון השני קצב העלייה האיץ ל-16%, וברבעון השלישי כבר הגיע ל-24%. זאת, בזמן שההכנסות ממנויים צמחו בקצב של 13%–14% בלבד בכל אחד משני הרבעונים האחרונים.
כלומר, עלויות אספקת השירותים למנויים גדלות בקצב מהיר יותר מההכנסות שהם מייצרים. עם זאת, נקודת הפתיחה עדיין נוחה יחסית: ברבעון השלישי נותרו בידי אדובי כ-90 סנט מכל דולר הכנסה ממנויים לאחר כיסוי העלויות הללו, לעומת כ-91 סנט בתקופה המקבילה אשתקד.
ומה לגבי התמחור?
אחד הנימוקים המרכזיים שעומדים מאחורי ההשקעה של ברי הוא התמחור הנמוך של המניה. אדובי נסחרת במכפיל רווח מתואם של כ-10 בלבד - פחות ממחצית ממכפיל הרווח של מדד S&P 500.
הירידה החדה במחיר המניה, לצד המשך הצמיחה בהכנסות, עשויה להפוך אותה לאטרקטיבית בעיני משקיעים שמאמינים כי החברה תצליח לשמור על מעמדה גם בעידן הבינה המלאכותית.
מדד S&P 500, אילוסטרציה | צילום: שאטרסטוק
עם זאת, השאלה המרכזית היא האם אדובי תצליח להמשיך לצמוח בלי שהעלייה בעלויות התשתית וה-AI תשחק את הרווחיות שלה. ברי כבר הגדיל את ההשקעה שלו; כעת המשקיעים ממתינים לראות אם ההימור הזה יתברר כמוצלח.
האמור בכתבה אינו מהווה ייעוץ השקעות, המלצה או הצעה לרכישה או למכירה של ניירות ערך, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם.


מגיב/ה בתור אורח/ת