לא רק ההחזר החודשי: מה חשוב לבדוק לפני שלוקחים משכנתה?
רכישת דירה היא אחת ההחלטות הכלכליות הגדולות בחיים, ולרוב היא כרוכה בהתחייבות לשנים ארוכות • אילו סוגי משכנתאות קיימים, כמה הון עצמי צריך להביא, מה ההבדל בין ריבית קבועה למשתנה ואיך אפשר לדעת אם ההחזר החודשי באמת מתאים ליכולת הכלכלית שלכם?
רכישת דירה בישראל היא עבור רבים חלום שמגיע עם תג מחיר משמעותי: הון עצמי של מאות אלפי שקלים ולעיתים אף יותר, לצד התחייבות להחזיר הלוואה במשך 20 או 30 שנה. המשכנתה מאפשרת לרכוש נכס גם בלי להחזיק מראש את מלוא הסכום הדרוש, אבל היא גם אחת ההתחייבויות הפיננסיות המשמעותיות ביותר שמשק בית יכול לקחת על עצמו.
אז איך עובדת משכנתה, מה צריך לבדוק לפני שחותמים על ההלוואה ואילו טעויות כדאי להימנע מהן?
מה זו בעצם משכנתה?
משכנתה היא הלוואה ארוכת טווח שניתנת בדרך כלל על ידי בנק לצורך רכישת דירה או נכס נדל”ן. בניגוד להלוואה רגילה, המשכנתה מובטחת באמצעות שעבוד הנכס לטובת הבנק. המשמעות היא שהדירה משמשת בטוחה להחזר ההלוואה, ובמקרה שבו הלווה אינו עומד בהתחייבויותיו לאורך זמן, הבנק עשוי לפעול למימוש השעבוד בהתאם לחוק.
ההלוואה מורכבת משני מרכיבים מרכזיים: הקרן – הסכום שהבנק מלווה, והריבית – התשלום שהלווה משלם עבור השימוש בכסף.
ההחזר מתבצע בדרך כלל בתשלומים חודשיים, הכוללים חלק מהקרן וחלק מהריבית. ככל שתקופת ההלוואה ארוכה יותר, ההחזר החודשי עשוי להיות נמוך יותר, אבל במקרים רבים סך הריבית שתשולם לאורך חיי המשכנתה יהיה גבוה יותר.
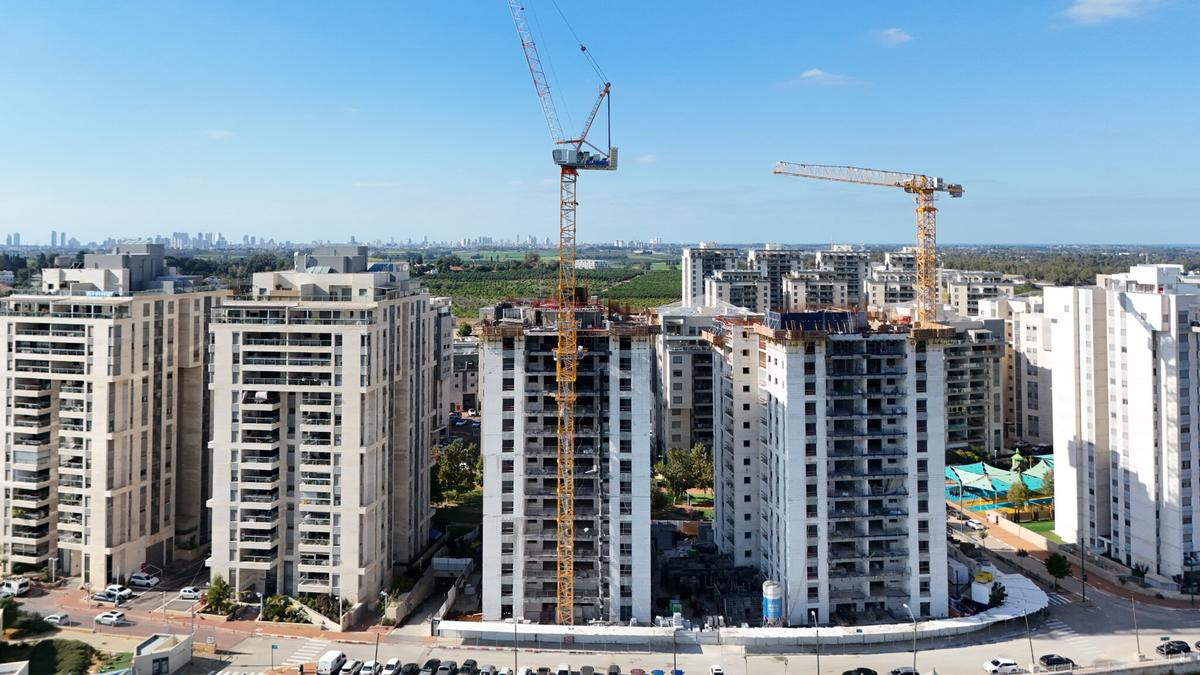
דירות בכפר יונה | צילום: שחר יערי, פלאש 90
כמה הון עצמי צריך כדי לקבל משכנתה?
אחד התנאים המרכזיים בקבלת משכנתה הוא שיעור המימון – היחס בין סכום ההלוואה לשווי הנכס.
לפי הוראות בנק ישראל, שיעור המימון המרבי משתנה בהתאם לסוג הרכישה:
דירה יחידה: ניתן לקבל מימון של עד 75% משווי הדירה.
דירה חליפית: ניתן לקבל מימון של עד 70% משווי הדירה.
דירה להשקעה: ניתן לקבל מימון של עד 50% משווי הדירה.
לדוגמה, מי שרוכש דירה יחידה בשווי של 2 מיליון שקל, יוכל לקבל משכנתה של עד 1.5 מיליון שקל, בכפוף לאישור הבנק וליתר תנאי ההלוואה. במקרה כזה, עליו להביא לפחות 500 אלף שקל מהון עצמי.
חשוב לזכור שההון העצמי אינו ההוצאה היחידה: יש להביא בחשבון גם עלויות נלוות כמו מס רכישה, עורך דין, שמאות, תיווך והוצאות מעבר, בהתאם לעסקה.
מה ההבדל בין מסלולי המשכנתה?
אחד הדברים החשובים ביותר בבניית משכנתה הוא בחירת תמהיל המסלולים. תמהיל הוא שילוב של כמה סוגי הלוואות, שלכל אחת מהן תנאי ריבית והצמדה שונים.
חשבונות | צילום: שאטרסטוק
אלה המסלולים המרכזיים:
ריבית קבועה לא צמודה (קל”צ): הריבית וההחזר החודשי במסלול זה אינם משתנים לאורך תקופת ההלוואה. היתרון הוא ודאות ויכולת לתכנן את ההוצאות מראש. מנגד, הריבית ההתחלתית במסלול עשויה להיות גבוהה יותר ביחס למסלולים אחרים.
ריבית קבועה צמודה למדד: הריבית נשארת קבועה, אבל קרן ההלוואה צמודה למדד המחירים לצרכן. כאשר המדד עולה, יתרת הקרן עשויה לגדול ובהתאם גם ההחזר החודשי.
ריבית משתנה על בסיס הפריים: הריבית במסלול מבוססת על ריבית הפריים, שנגזרת מריבית בנק ישראל בתוספת 1.5 נקודות אחוז. כאשר ריבית בנק ישראל עולה או יורדת, גם ההחזר במסלול עשוי להשתנות. הקרן במסלול זה אינה צמודה למדד.
ריבית משתנה צמודה או לא צמודה: הריבית נקבעת לתקופה מסוימת, לרוב חמש שנים, ומשתנה בנקודות זמן שנקבעו מראש בהתאם למנגנון מוסכם. במסלול הצמוד למדד, גם הקרן מושפעת מהשינויים במדד המחירים לצרכן.
אין מסלול אחד שמתאים לכולם. הבחירה תלויה בין היתר בהכנסה, ביציבות התעסוקתית, בציפיות לשינויים בריבית, ברמת הסיכון שהלווה מוכן לקחת וביכולת שלו להתמודד עם עלייה בהחזר החודשי.
שיעור הריבית | צילום: שאטרסטוק
כמה מהמשכורת כדאי להקדיש להחזר המשכנתה?
אחת הטעויות הנפוצות היא להתמקד בשאלה כמה כסף הבנק מוכן להלוות, במקום לבדוק כמה כסף אפשר להחזיר מדי חודש מבלי לפגוע ברמת החיים.
בנק ישראל מתייחס לשיעור ההחזר מההכנסה כנתון משמעותי בהערכת הסיכון של ההלוואה. הלוואה שבה ההחזר החודשי עולה על 40% מההכנסה הפנויה נחשבת להלוואה בסיכון גבוה.
בפועל, גם החזר נמוך יותר עשוי להיות מכביד, בהתאם להוצאות משק הבית, למספר הנפשות, להתחייבויות קיימות ולתוכניות הכלכליות לעתיד.
לכן, לפני לקיחת משכנתה כדאי להביא בחשבון לא רק את ההכנסה הנוכחית, אלא גם הוצאות בלתי צפויות, שינויים אפשריים בשכר, הוצאות על ילדים, תחזוקת הדירה ועלויות מחיה.
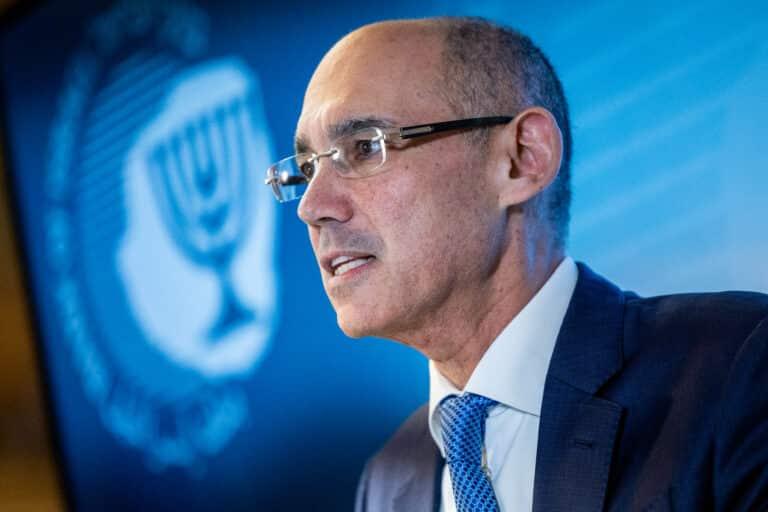
נגיד בנק ישראל, פרופ' אמיר ירון | צילום: יונתן זינדל פלאש 90
למה חשוב להשוות בין הבנקים?
לאחר שמחליטים לרכוש דירה, אפשר לפנות לבנקים ולקבל אישור עקרוני למשכנתה. מדובר באישור ראשוני שמציג את התנאים שבהם הבנק מוכן להעמיד את ההלוואה, בכפוף לבדיקות ולהשלמת המסמכים הנדרשים.
רפורמת השקיפות של בנק ישראל נועדה להקל על הציבור להשוות בין הצעות הבנקים. במסגרת הרפורמה, האישור העקרוני כולל בין היתר את הריבית הכוללת החזויה, את סך התשלומים החזוי לאורך תקופת ההלוואה, את ההחזר החודשי הראשון ואת ההחזר החודשי הגבוה ביותר הצפוי.
המשמעות היא שלא צריך להסתפק בהצעה הראשונה שמקבלים. כדאי לפנות לכמה בנקים, להשוות בין ההצעות ולבחון לא רק את הריבית, אלא גם את העלות הכוללת ואת מידת הגמישות של ההלוואה.
מחשבון משכנתא
אפשר לשנות את המשכנתה גם אחרי שלוקחים אותה?
כן. האפשרות הזאת נקראת מחזור משכנתה. מדובר בפירעון של המשכנתה הקיימת באמצעות לקיחת משכנתה חדשה, בתנאים שונים.
מחזור עשוי להיות רלוונטי כאשר הריביות בשוק משתנות, כאשר ההכנסה של משק הבית עולה או יורדת, כאשר רוצים לקצר את תקופת ההחזר או כאשר התמהיל הקיים כבר אינו מתאים לצרכים הכלכליים.
עם זאת, לא כל שינוי בתנאי השוק הופך את המחזור למשתלם. צריך להביא בחשבון גם עמלות אפשריות, ובהן עמלת פירעון מוקדם, ולבדוק אם החיסכון הצפוי מצדיק את העלויות.
כתבה קשורה
לפני שאתם לוקחים משכנתה או משקיעים: בדקתם את המספרים?
משכנתה היא לא רק הלוואה שמאפשרת לקנות דירה, אלא התחייבות כלכלית שעשויה ללוות את משק הבית במשך עשרות שנים. ההחזר החודשי הראשון הוא רק חלק מהתמונה: ריבית, אינפלציה, שינויים בהכנסה ותנאי השוק עשויים להשפיע על העלות הכוללת.
לכן, לפני שחותמים, חשוב להבין את המסלולים, להשוות בין הצעות, לבחון את יכולת ההחזר לאורך זמן ולהשאיר מרווח ביטחון להתמודדות עם שינויים בלתי צפויים.
האמור בכתבה אינו מהווה ייעוץ השקעות, המלצה או הצעה לרכישה או למכירה של ניירות ערך, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם.


מגיב/ה בתור אורח/ת