העסקה שבוטלה עם הראל ויוניון הייתה אמורה להניב לדיסקונט רווח של 221 מיליון שקל אחרי מס • כאל תרמה כ־7% מהרווח הנקי של דיסקונט במחצית הראשונה, אך הפרידה ממנה תקטין את נכסי הסיכון של הבנק • המיזוג עם מרכנתיל יאפשר לבנק לאחד תפקידים ולצמצם את מספר הסניפים מה שיתבטא בחיסכון בטווח הבינוני
דיסקונט כזכור חתם בספטמבר 2025 על הסכם למכירת חלקו בכאל במסגרת חוק שטרום. לפי הדוח של פיץ', ביטול ההסכם מזכה את הבנק בפיצוי של 135 מיליון שקל, לעומת רווח של 221 מיליון שקל אחרי מס, להערכת הבנק, אילו העסקה היתה יוצאת לפועל.
יפית גריאני מנכ"לית כאל | צילום: ענבל מרמרי
כאל, המסווגת בדוחות דיסקונט כפעילות שהופסקה, תרמה לבנק 151 מיליון שקל במחצית הראשונה של 2026, כ-7% מהרווח הנקי, וגם אחרי המכירה דיסקונט ימשיך לקבל הכנסות מהפצת כרטיסי אשראי. לפי פיץ׳, ההכנסות האלה יקזזו חלק מאובדן התרומה של כאל לרווחי הקבוצה.
מכירת השליטה בכאל תוציא את תיק האשראי שלה מהדוחות המאוחדים של דיסקונט ותקטין את היקף הנכסים שבגינם הבנק נדרש להחזיק הון. בעקבות המכירה ובזכות צבירת הון מרווחי הבנק, בפיץ׳ צופים שיחס הון עצמי רובד 1 יעלה מ-10.3% בסוף יוני 2026 לכ-11% בסוף 2027, לעומת הרף הרגולטורי של 9.2%.
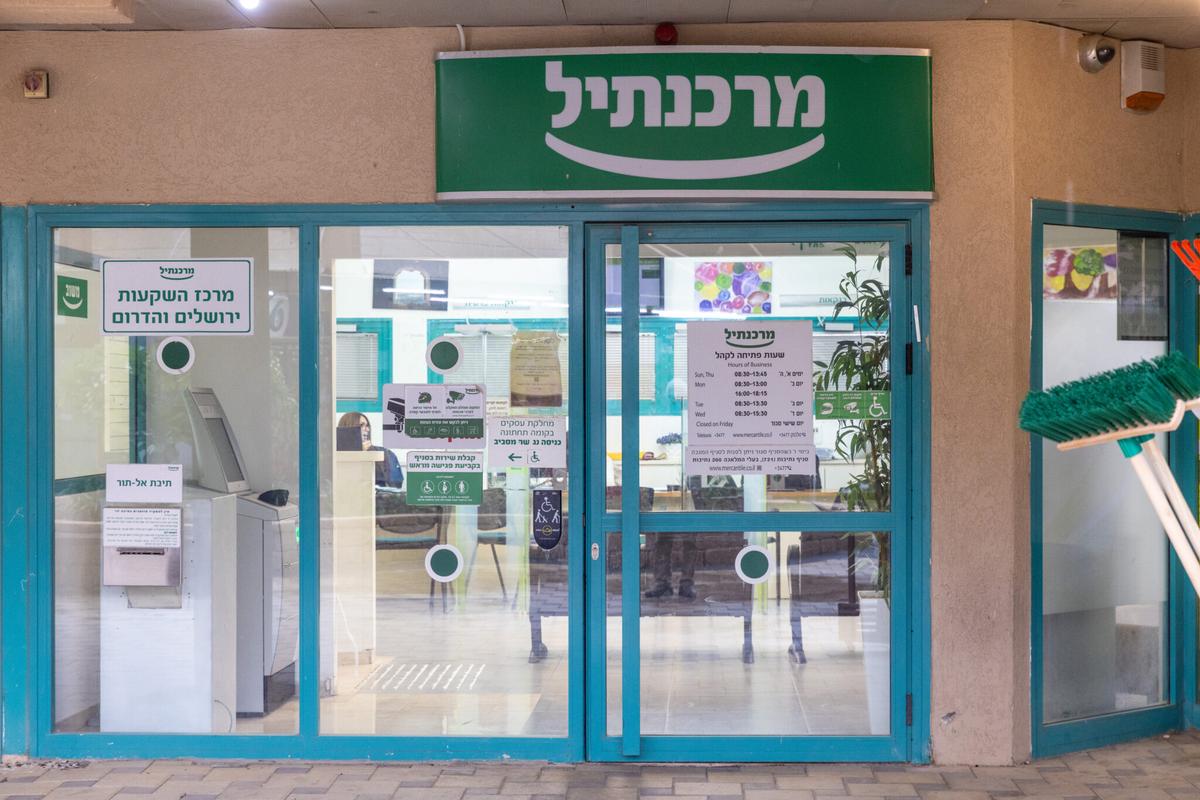
בעוד דיסקונט נדרש להיפרד מכאל, הוא מקדם את מיזוג מרכנתיל שבבעלותו המלאה, מהלך שאושר בדירקטוריון באוקטובר. למרכנתיל 74 מתוך 173 סניפי הקבוצה, ובפיץ׳ צופים כי המיזוג יאפשר לאחד תפקידים ולצמצם את מספר הסניפים באזורים (AZRM) שבהם שני הבנקים פועלים. החיסכון צפוי להתבטא בטווח הבינוני, לאחר עלויות המיזוג הראשוניות.
בנק מרכנתיל | צילום: יוסי אלוני, פלאש90
דיסקונט אמנם הגדיל את תיק האשראי שלו במחצית הראשונה של 2026, אבל הרוויח פחות מפעילות הריבית. הפחתות הריבית והתמתנות האינפלציה שחקו את מרווח הריבית נטו ל-2.5%, לעומת 2.7% ב-2025 והכנסות הריבית נטו ירדו ב-4.4% לעומת המחצית המקבילה. בפיץ׳ צופים שבסיכום 2026 הגידול באשראי והוצאות נמוכות בגין הפסדי אשראי יסייעו להעלות את הרווח התפעולי ליותר מ-2% מנכסי הסיכון של הבנק, לעומת 1.9% במחצית הראשונה.
דירוג דיסקונט לטווח ארוך עומד על A- עם תחזית יציבה. להערכת פיץ׳, מכירת כאל תשאיר את דירוג החוסן העצמאי של הבנק ברמתו. החשיפה לבנייה ולנדל״ן מוסיפה להיות אלמנט סיכון. שיעור האשראי הפגום עמד בסוף יוני על 0.6%, ובפיץ׳ צופים שיישאר מתחת ל-1% בשנתיים הקרובות אך מזהירים כי עלייה ממושכת מעל 2%, לצד ירידה ביחס ההון והיחלשות היכולת לצבור הון מפעילות הבנק, עלולה להביא להורדת דירוג החוסן.
האמור בכתבה אינו מהווה ייעוץ השקעות, המלצה או הצעה לרכישה או למכירה של ניירות ערך, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם.


מגיב/ה בתור אורח/ת