חיסכון והשקעות בגילאי 50 פלוס: 4 בדיקות שחשוב לעשות לפני שמקבלים החלטות
הגידול בהכנסה הפנויה בגילאי 50 פלוס גורם לחוסכים רבים לחפש דרכים להגדלת רשת הביטחון הכלכלית, על רקע הפרישה שנראית באופק • איך אפשר להשקיע את הכסף בחוכמה, בשוק שלא מפסיק להשתנות? חני גבאי, מתכננת פיננסית ופרישה, מסבירה מהן מלכודות ההשקעה ואיך אפשר לקבל החלטות שקולות
בשיתוף מיטב בית השקעות••
פנסיה, אילוסטרציה | צילום: שאטרסטוק
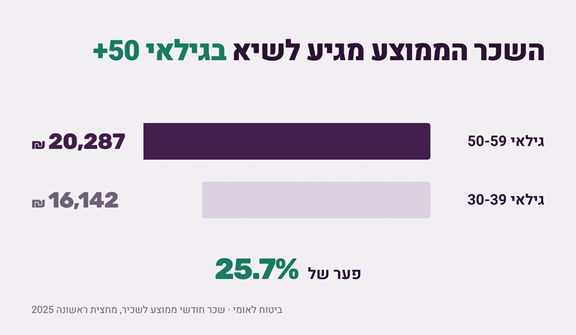
אומרים שיש לא מעט יתרונות בהגעה לגיל חמישים: יותר חוכמה, יותר ניסיון - וגם יותר כסף פנוי. בגילאים אלו, לרוב ההוצאות המשפחתיות קטנות כשהילדים מתקרבים לעצמאות, ומצד שני ההכנסה והקריירה בשיא: השכר החודשי הממוצע הגבוה ביותר לשכירים הוא בגילאי 50 עד 59 - והוא גבוה בכ-25% מהשכר החודשי הממוצע בקבוצת הגיל 30-39, לפי דוח השכר של המוסד לביטוח לאומי למחצית הראשונה של 2025. (הנתונים מבוססים על הודעת הביטוח הלאומי).
נתונים הביטוח הלאומי | צילום: באדיבות מיטב
הגידול בהון הפנוי והרצון ליצור רשת ביטחון כלכלית, גורמים לחוסכים בגילאי 50 פלוס לחפש דרכים שיאפשרו לכסף הפנוי שלהם לעבוד עבורם. אך המציאות התנודתית בשווקים מחדדת את הדילמות שעומדות לפתחם, כאשר אפשר כבר לראות את הפרישה באופק.
איך בכל זאת אפשר לקבל החלטות בלי לשלם ביוקר? חני גבאי, מתכננת פיננסית ופרישה, משתפת במלכודות המרכזיות וב-4 הבדיקות החשובות שחשוב לבצע לצורך קבלת החלטות השקעה.
מה הדילמה של חוסכים בגילאי 50 פלוס?
"הדינמיקה של השנה האחרונה בשווקים מחדדת את הפרדוקס שמעסיק את החוסכים", אומרת חני גבאי, מתכננת פיננסית ופרישה בסוכנות קלריון, המלווה חוסכים ומשפחות מכל הסוגים בדרך לפרישה ואחריה.
"מצד אחד, ריבית בנק ישראל עלתה בחדות לאחר מגפת הקורונה, והובילה לעליית התשואה באפיקים סולידיים כמו פיקדונות בנקאיים וקרנות כספיות. כתוצאה מכך, יותר חוסכים בגילאי 50 פלוס, שכבר ראו את הפרישה באופק, העדיפו את התשואות שגדלו באפיקים הסולידיים. אך מצד שני, בשנה האחרונה הגלגל החל להתהפך עם 5 ירידות ריבית רצופות, שגרמו לכרסום מתמשך בתשואות של אפיקים אלו.
במציאות הזו החוסכים שואלים: האם כדאי להסתפק בתשואות הנמוכות יחסית באפיקים הסולידיים, או לפנות לאפיקים אחרים שבהם פוטנציאל התשואה יכול להיות גבוה יותר? הבעיה היא שמבלי לדעת, רבים מהם נקלעים למלכודות שיכולות להוביל לכרסום החיסכון האישי".
ממה צריך להיזהר?
"קיימות שתי טעויות קריטיות שעלולות לאיים על כספי הפרישה שלנו, על אחת כמה וכמה בסביבות גיל 50, כשכבר אין לנו עשרות שנים לתקן זעזועים בתיק ההשקעות. הטעות הראשונה נובעת מהטיה רגשית. ברגעי משבר, הפחד גורם לנו לזנוח את האסטרטגיה ולקבל החלטות פזיזות.
משבר הקורונה הוא דוגמה מובהקת לכך: בין פברואר למרץ 2020, ירד מדד ת"א-125 בשיעור חד של כ-34%. משקיעים שנכנעו לפאניקה ופדו את כספם בשיא המשבר, ספגו פגיעה ממשית וקיבעו הפסד שניתן היה למנוע באמצעות ניהול סיכונים מקצועי".
ומה קרה אחרי הירידות החדות?
"עד סוף 2020 מדד ת"א-125 עלה בחדות, בצורה שמחקה כמעט לגמרי את הירידות. וכאשר מכניסים לחישוב גם את ביצועי המדד בשנים שאחר כך, מגלים שבסיכום השנים 2020 עד 2022 הוא הניב תשואה מצטברת דו-ספרתית, גם לאחר שמקזזים את הירידות (מבוסס על סקירה שנתית 2023). ולכן, במיוחד בתקופות המאופיינות בתנודתיות, התפקיד שלי הוא להסתכל על השוק בצורה מפוקחת, לשקף ללקוחות את תמונת המצב – ולפעמים להמליץ להם לקחת נשימה עמוקה".
מהי הטעות השנייה?
"הטעות השנייה היא היסחפות אחרי "אפקט העדר" והטרנדים השונים. קח למשל את הדוגמה של השקעה ב-S&P 500, מדד שעוקב אחרי הביצועים של כ-500 החברות הגדולות ביותר הנסחרות בבורסות בארצות הברית, במונחי שווי שוק. במדד הזה נמנות בין היתר ענקיות כמו אנבידיה, אפל, מיקרוסופט ואמזון. העליות החדות במדד גרמו במשך שנים לנהירת משקיעים שהסתנוורו מהתשואות, בלי להכיר לעומק את המאפיינים שלו ואת התאמתם לצרכים שלהם.
כך למשל המדד אמנם עוקב אחרי הביצועים של כ-500 חברות, אך המשקל של כל חברה במדד נקבע לפי שווי השוק שלה. התוצאה היא שהביצועים של מספר מצומצם של חברות ענק, יכולים להשפיע באופן ניכר על תשואות המדד. מה יקרה למשל בשנים של ירידות חדות בחברות הטכנולוגיה הגדולות?".
חני גבאי, מתכננת פיננסית ופרישה | צילום: עצמי
מה הפתרון?
"הפתרון מתחיל בהבנה שאין 'מוצר מדף' או נוסחת קסם שמתאימה לכולם; כל השקעה חייבת להיות תפורה במדויק למידות, לצרכים וליעדים האישיים שלכם. הסכנה הגדולה ביותר היא ללכת שבי אחרי טרנדים חולפים ולהעתיק החלטות של אחרים, מבלי לעצור ולבדוק אם הן בכלל נכונות עבורכם. היעדר התאמה אישית הוא בדיוק הסיבה שבגללה משקיעים רבים נופלים שוב ושוב לאותה סטטיסטיקה כואבת: קונים ביוקר – ומוכרים בזול".
אז מה כדאי לבדוק לפני שמחליטים איך להשקיע?
"במיוחד בסביבת ריבית נמוכה, שממריצה יותר חוסכים בגילאי 50 פלוס להשקיע בשוק ההון, חשוב לבצע בדיקות מקדימות ולשאול את עצמנו 4 שאלות מפתח לפני שמקבלים החלטה:
למה הכסף מיועד?
כסף שנועד למחיה בפרישה או כסף שנועד למימון שיפוץ - לכל אחד מהם עשויים להיות טווח זמן אחר ורמת סיכון אחרת. כך למשל ככל שטווח ההשקעה גדל, כך הנטייה תהיה להשקיע באפיקים שבהם הסיכון ופוטנציאל התשואה גבוהים יותר, מתוך הנחה שיהיה לשוק מספיק זמן לפצות על תקופות תנודתיות. לעומת זאת, חסכונות לטווח קצר ינותבו לרוב לאפיקים סולידיים יותר. לכן הבדיקה הראשונה היא למעשה הגדרת המטרות של הכסף. חשוב לזכור שתיק ההשקעות יכול להכיל כספים שונים המיועדים למטרות שונות.
איך ההשקעה החדשה משתלבת בתיק הקיים?
לכל אחד מאיתנו יש תיק השקעות, בין אם הוא מודע לכך ובין אם לא. התיק הזה כולל מוצרים כמו קרן פנסיה, קרן השתלמות, קופת גמל, תיק השקעות מנוהל ועוד - כולם מושקעים באפיקי השקעה כאלו או אחרים.
ומה קורה כאשר מתווספת לתיק השקעה חדשה? הנטייה הרווחת היא לבחון אותה בפני עצמה, בלי לקחת בחשבון את התמונה הכוללת, כלומר את האופן שבו היא משתלבת עם המאפיינים ורמת הפיזור של התיק כולו. בהמשך לדוגמה של השקעה במדד S&P 500 - אם המדד למשל מוטה לחברות טכנולוגיה גדולות ולשוק האמריקאי, האם יש השקעות בתיק שמאזנות השקעה זו, באמצעות השקעה דרך ענפים ושווקים אחרים?
לפני שמקבלים החלטת השקעה, חשוב להבין את התמונה של התיק כולו - ואיך ההשקעה הרצויה משתלבת בו.
איזה שיקולי מיסוי כדאי לקחת בחשבון בגילאי 50 פלוס?
"בחלק גדול מהמקרים, הרווחים שמניבים אפיקי ההשקעה השונים כפופים לתשלום מס. שיעורי המס יכולים להשתנות מאפיק לאפיק, ובחלק מהמקרים אפשר לקבל פטור ממס. ולכן, בחירת אפיק ההשקעה תוך שקלול שיקולי המס עשויה להיות שווה לא מעט כסף.
כך לדוגמה בקרן השתלמות הרווחים עשויים להיות פטורים ממס רווחי הון, בכפוף לתקרות ההפקדה ולתנאי המשיכה הקבועים בחוק. קופת גמל להשקעה פועלת אחרת: הכסף נזיל בכל עת, ובעת משיכת הכספים חל מס על הרווח הריאלי, כלומר הרווח שנותר בניכוי האינפלציה. מתוך רצון לעודד את הציבור להשאיר את הכספים בקופה, המדינה מעניקה סוכריה: ניתן לקבל פטור ממס, אם מושכים את הכספים הצבורים בקופה כקצבה, החל מגיל 60.
ויש גם את תיקון 190 לפקודת מס הכנסה: התיקון מאפשר להפקיד בקופת גמל כסף פנוי - מחשבון העו"ש, מפיקדון או מתיק ניירות ערך. החל מגיל 60, ניתן למשוך את הכספים כקצבה פטורה ממס, בהתאם לתנאים הקבועים בחוק.
התנאים והתקרות בכל אחד מהאפיקים האלה מתעדכנים מעת לעת, והמשמעות שלהם משתנה מאדם לאדם לפי ההכנסה, הגיל, הצבירה הקיימת והצרכים. מכאן חשיבות ההתייעצות עם איש מקצוע כמו מתכנן פיננסי, לצורך פיזור השקעות בהתאם לצרכים השונים ולאור שיקולי המס.
מהי הסבילות שלכם לסיכון?
בשנים של עליות הכול מצוין, אך המבחן האמיתי מגיע ברגעים שבהם השוק יורד - לפעמים בחדות. ברגעים אלה, אנחנו צריכים להתמודד לא רק עם הרעש הפנימי אלא גם עם הרעש החיצוני: לפי מחקר של חטיבת המחקר בבנק ישראל משנת 2018 התקשורת מגיבה לירידות בשוק בעוצמה כפולה מזו שבה היא מגיבה לעליות. ובעיתונות הכללית, להבדיל מהכלכלית המקצועית, התגובה השלילית חזקה אף יותר - לפחות פי 4. ולכן כדאי שכל אחד מאיתנו ישאל את עצמו בכנות איך תקופות של ירידות ישפיעו עליו".
מה את בעצם אומרת? שחוסכים שמתקשים להתמודד עם ירידות צריכים להסתפק בתשואות הנמוכות יחסית של האפיקים הסולידיים?
"לא בהכרח. כל אחד יכול להשקיע ואני מחזקת את מי שעושה את זה לבד, בתנאי שיש לו את הידע הנחוץ לכך. לצד זאת, אפשר להיעזר באיש מקצוע כמו מתכנן פיננסי שיסייע גם לבנות את תמהיל הנכסים הנכון בתיק ההשקעות - וגם יוכל לקחת את המושכות בתקופות של ירידות. התפקיד שלי הוא לסייע לחוסכים להתנהל בחוכמה, ולסייע להם בעת הצורך לצלוח תקופות סוערות בלי לבצע טעויות שאחר-כך יהיה קשה לתקן.
המטרה היא להסתכל על התיק לטווח ארוך, תוך ידיעה שהפרישה הולכת ומתקרבת. לכן אני דואגת לבנות עם החוסך תיק מאוזן בהתאם לצרכיו, לבצע מעקב שוטף אחרי ביצועי השוק הדינאמי ולהביא בחשבון שיקולי מיסוי פרישה שיכולים להיות קריטיים".
איך מקבלים החלטת השקעה מתאימה?
"ריבוי אפשרויות ההשקעה הוא מצד אחד ברכה, ומצד שני יכול להקשות ולבלבל. התשובה אינה נמצאת באפיק מסוים ולא בטרנד השנה, אלא ב-4 הבדיקות שכל חוסך בגילאי 50 פלוס יכול לבצע כבר עכשיו. מי שיודע לענות על שאלות אלו יכול להגיע בצורה טובה יותר להחלטה המתאימה עבורו, ומי שאינו בטוח עשוי להרוויח מבדיקה מסודרת לפני שהוא משנה משהו בתיק".
האמור בכתבה הינו על דעתה ובאחריותה של הכותבת בלבד ואין באמור משום ייעוץ פנסיוני המתחשב בצרכים והנתונים של כל אדם. כל הסתמכות על המידע האמור הינה באחריות הקורא בלבד.


מגיב/ה בתור אורח/ת