איך ירידת הריבית משפיעה על החסכונות, ומה רבים מפספסים?
אחרי 5 ירידות ריבית תוך פחות משנה, יותר ויותר חוסכים מחפשים אלטרנטיבות לאפיקי החיסכון שבהם התשואה נפגעה • רעות רז, בעלת משרד לתכנון פיננסי וניהול עושר, משתפת בדילמות של החוסכים, בשיקולים שצריך להביא בחשבון לפני שמקבלים החלטה ובטעות שיכולה לעלות ביוקר
בשיתוף מיטב בית השקעות•
ריבית, אילוסטרציה | צילום: שאטרסטוק
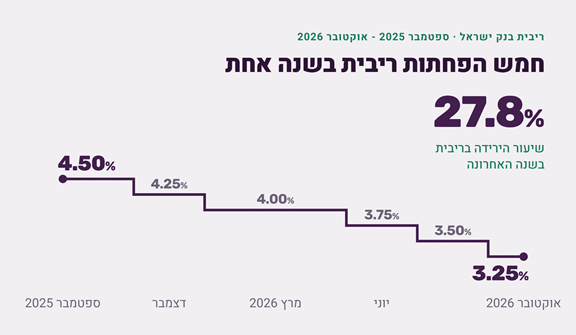
בשנים האחרונות ריבית בנק ישראל זינקה, והגדילה את הפופולריות של אפיקי השקעה סולידיים כמו הפיקדון הבנקאי והקרן הכספית. אך בשנה האחרונה חל היפוך מגמה, שהוביל ל-5 הורדות ריבית רצופות שהורידו את הריבית מ-4.5% ל-3.25% ופגעו בתשואה של אפיקים אלו, שממילא לא הייתה גבוהה.
תוני ריבית בנק ישראל | צילום: באדיבות מיטב
מה אפשר לעשות במציאות החדשה שנוצרה, כדי לאפשר לחסכונות לעבוד בצורה טובה יותר עבורנו?
שאלנו את רעות רז, מתכננת פיננסית המלווה יחידים, משפחות ובעלי עסקים בתכנון פיננסי ובתכנון פרישה, ומרכזת תחת קורת גג אחת את ניהול החיסכון הפיננסי והפנסיוני.
איך הורדות הריבית משפיעות על כספי החוסכים?
"יש קשר ישיר בין אפיקי החיסכון הסולידיים לשיעור הריבית במשק: ככל שריבית בנק ישראל גבוהה יותר, כך התשואה באפיקים סולידיים כמו הפיקדון הבנקאי והקרן הכספית נוטה להיות גבוהה יותר. באופן דומה, ירידות ריבית משפיעות לרעה על התשואה באפיקים אלו".
ואכן, לפי נתוני בנק ישראל, הריבית השנתית הממוצעת על פיקדון בנקאי לתקופה של 6-12 חודשים עומדת על 3.54% (מבוסס על קו המשווה, פיקדונות) בלבד, נכון לספטמבר 2026, כאשר התשואה בפיקדונות לזמן קצר נמוכה בהרבה. גם בקרן כספית, השואפת לתשואה הדומה לריבית בנק ישראל, מגמת הירידה דומה.
"הכיוון ברור: אפיקי החיסכון הפופולריים מניבים פחות במציאות של ירידות ריבית, והתוצאה היא שהרווח הריאלי בניכוי אינפלציה יכול להגיע ל-1-2% בשנה בלבד".
נגיד בנק ישראל, פרופ' אמיר ירון | צילום: יונתן זינדל פלאש 90
ומה חוסכים רבים עושים בפועל במציאות הזאת?
"יש התעניינות הולכת וגוברת בהשקעות בשוק ההון" אומרת רז. "אנשים מחפשים תשואה טובה יותר ממה שהפיקדון או הקרן הכספית נותנים היום, והם שואלים יותר שאלות מאשר בעבר על השקעות בשוק ההון. וכאן נכנסים לתמונה המוצרים המנוהלים, שנועדו לגשר על הפער בין הרצון להשקיע בשוק ההון לבין החשש להשקיע לבד.
במסגרת השקעה מנוהלת מנהל השקעות בעל רישיון מנהל את הכסף לפי מדיניות השקעה מוגדרת. החוסך לא צריך לבחור ניירות ערך בעצמו ויש מגוון מסלולים ברמות סיכון שונות - כך שאפשר להתאים את המסלול לטווח ההשקעה ולרמת הסיכון המתאימה לו. המוצרים המנוהלים כוללים מגוון אפשרויות שרובנו מכירים, כגון קרן השתלמות, קופת גמל להשקעה, קרנות נאמנות, פוליסות חיסכון, גמל לתיקון 190 ועוד. למוצרים אלו יש יתרונות רבים, במיוחד בסביבת ריבית נמוכה. לצד זאת, טעות נפוצה שחוסכים רבים מבצעים עלולה לגרום נזק לתיק".
מהי אותה טעות נפוצה?
"להשקיע את כל הכסף באפיק אחד, בלי לאזן את ההשפעה שלו על ביצועי התיק כולו. זוהי מטרת פיזור ההשקעות, שנועד לחלק את ההשקעה בין אפיקים שונים לצורך הקטנת ההשפעה של כל אחד מהם".
השקעות, בנקים, אילוסטרציה | צילום: שאטרסטוק
"לא כל מי שמפזר השקעות עושה את זה בצורה נכונה"
"לעיתים קרובות אני רואה חוסכים שמפזרים השקעות לפי שם המוצר או זהות הגוף המנהל, ולא לפי הנכסים המוחזקים. בפועל, אפשר להחזיק שלושה מוצרים בשלושה מקומות שונים ועדיין להיות חשוף בשלושתם לנכסים דומים. ולכן, כדי ליצור פיזור אמיתי צריך לקחת בחשבון חמישה סוגי פיזור: מטבעי, מיסויי, גיאוגרפי, ענפי ופיזור בין גופים ומסלולים".
למה חשוב ליצור פיזור מטבעי?
"אשיב באמצעות דוגמה אקטואלית: מדד S&P 500, המאגד את מניותיהן של 500 מהחברות הציבוריות הגדולות בארצות הברית לפי שווי שוק, עלה בשנת 2025 בכ-16.4%. באותה שנה ירד שער הדולר היציג מ-3.647 שקלים ל-3.190 - ירידה שקיזזה חלק גדול מהתשואה שהניב מדד ה-S&P.
חשוב לזכור שהתשואה שרלוונטית לחוסך ישראלי היא התשואה בשקלים. כאשר הנכסים נקובים במטבע זר נוסף לתיק גורם שני שמשפיע על התוצאה - שער החליפין, כלומר כמה שקלים מקבלים עבור דולר אחד - והוא יכול לקזז חלק נכבד מהעלייה, בדיוק כמו שהוא יכול להוסיף לה כשהכיוון מתהפך. לכן חשוב לבחון באילו מטבעות מרוכזת החשיפה ובאיזה שיעור. פיזור מטבעי אינו מבטיח תשואה גבוהה יותר, אבל הוא מצמצם את התלות של כל התיק בכיוון אחד של שער החליפין".
ומה זה פיזור מיסויי?
"הרווח שמניבים אפיקי החיסכון וההשקעה השונים עשוי להיות כפוף לתשלום מס, בהתאם לסוג המוצר. פיזור מיסויי זה בעצם חלוקת הכסף בין מוצרים שחלים עליהם כללי מס שונים, כך שלא כל החיסכון חשוף לאותו כלל. בפועל הפיזור הזה נעשה כבר בשלב ההקצאה: מחליטים מראש איזה חלק מהכסף ילך למוצר שבו המס מחושב על כל הרווח, איזה חלק למוצר שבו הוא מחושב רק על החלק שמעל האינפלציה ואיזה חלק למוצר שפטור ממס בתנאים מסוימים ועד תקרה".
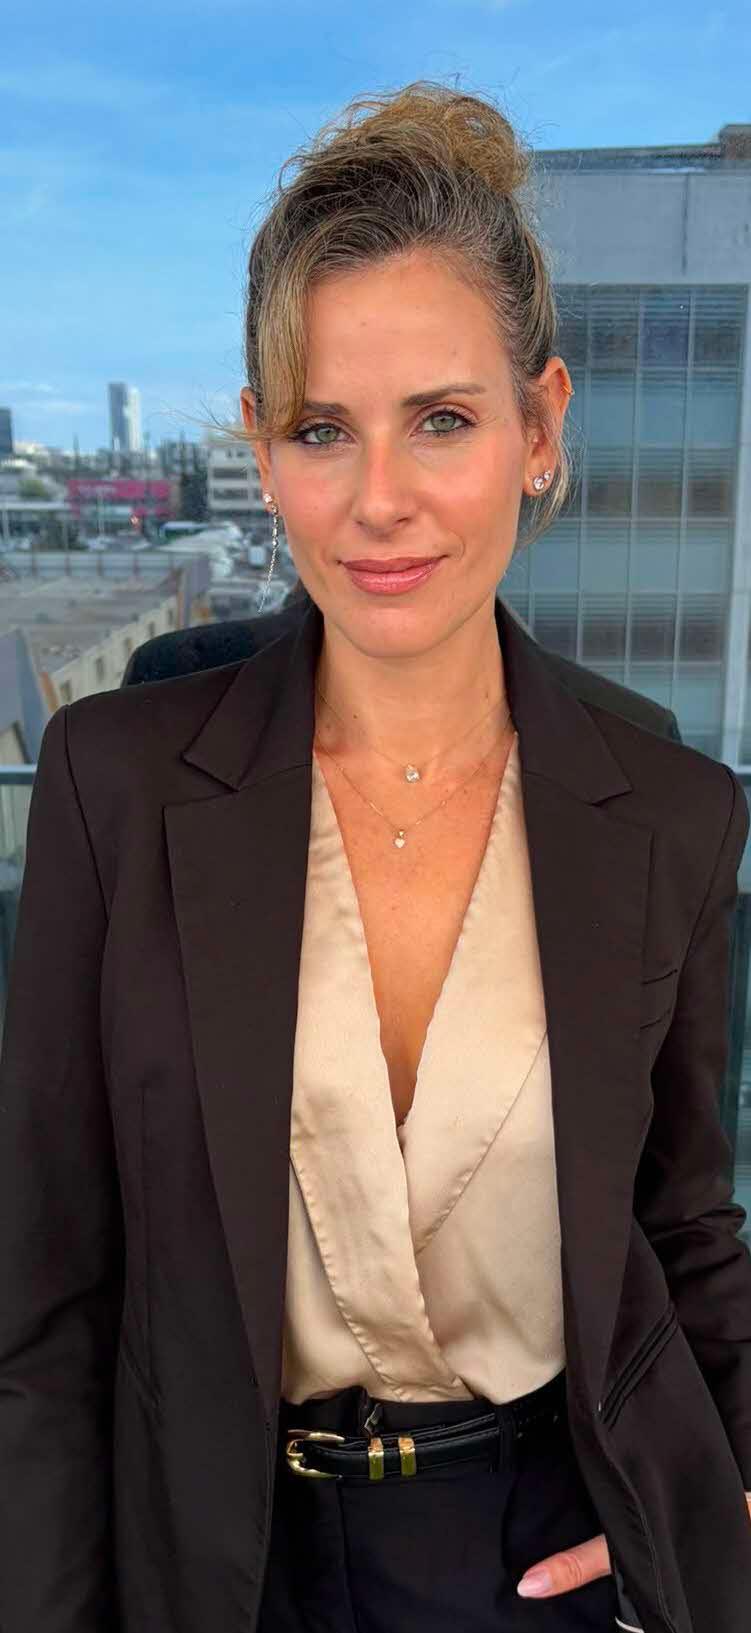
רעות רז, מתכננת פיננסית | צילום: עצמי
ולמה דווקא היבטי המס הכי מפתיעים את הלקוחות שלך?
"אנשים מגיעים לדבר על תשואות, וכשאני מתחילה לדבר על המס נפערות להם העיניים. התשואה במוצרים השונים היא לפני מס, והסכום נטו שנשאר בחשבון תלוי בכמה מס יחול על הרווח ומתי הוא ישולם.
יש כמה סוגי מס. כך למשל על רווח הון שנוצר בעקבות השקעה בשוק ההון חל מס של 25%, והוא מחושב על הרווח הריאלי - הרווח בניכוי האינפלציה. בתקופות שבהן האינפלציה גבוהה, סוג מס שכזה יכול להיות אפקטיבי: אם לדוגמה התשואה השנתית עומדת על 7% והאינפלציה על 4% בשנה, מס רווח ההון יחול רק על הרווח הריאלי - כ-3 נקודות אחוז מתוך 7, ולא על מלוא התשואה. לעומת זאת, על ריבית מפיקדון שקלי לא צמוד חל מס של 15%, והוא מחושב על הרווח הנומינלי - כלומר על כל הרווח, ללא קשר לרמת האינפלציה.
כאן נכנס לתמונה גם תיקון 190. מי שמפקיד כסף פנוי בקופת גמל דרך המסלול הזה ומושך אותו בסכום אחד אחרי גיל 60, בכפוף לתנאים שהחוק קובע, יכול לשלם אחוז מס נמוך יותר אבל על כל הרווח, ולא רק על החלק שמעבר לאינפלציה.
אז מה יותר מתאים? תלוי בין היתר בקצב האינפלציה בשנים שבהן הכסף מושקע ובמאפיינים האישיים.
בנוסף, ישנם מוצרי השקעה הפטורים ממס עד תקרה מסוימת, כמו קרן השתלמות. כתוצאה מכך, בתנאים מסוימים רווח של 10% נשאר 10% - בשונה ממוצר ממוסה שבו המס מכרסם חלק מהתשואה".
ואיך מאפייני המס יכולים להשפיע על סדר משיכת הכספים?
"בהתאם לשיקולי המס, כשמגיע אלי חוסך אני בוחנת בין היתר אילו שיקולים יכולים להשפיע על סדר המשיכה ועל סכום המס שישולם על הרווחים. אם ידוע מראש שמוצר מסוים יהיה האחרון שניגע בו, יש היגיון לבחון דווקא בו מסלול מנייתי לטווח ארוך, לעומת בחינת מסלול סולידי יותר עבור כספים שצפויים להימשך ראשונים.
הסיבה היא ששווי הפטור גדל ככל שהתשואה גבוהה יותר: רווח של 10% במוצר פטור נשאר 10%, ובמוצר ממוסה המס מכרסם ממנו נתח. לכן יש היגיון למקם את המסלול בעל פוטנציאל התשואה הגבוה יותר דווקא במוצר הפטור, ולתכנן למשוך אותו אחרון".
בכל מקרה, היבטי מס תלויים בנתוניו האישיים של כל אדם ובדין הקיים, ולכן יש לבחון כל מקרה לגופו".
ומה לגבי פיזור גיאוגרפי? האם השקעה בארצות הברית יכולה לפזר סיכונים?
"כן, אבל באופן חלקי. לכל שוק יש חוזקות אחרות. השוק הישראלי חזק בביטוח, בפיננסים ובתעשיות ביטחוניות; השוק האמריקאי חשוף הרבה יותר למניות טכנולוגיה ו-AI, ובהן ניירות ערך של חברות מתחומי השבבים. חשיפה למדינה אחת מביאה איתה חשיפה לענפים שחזקים בה, ולכן כדאי לבחון חשיפה למספר מדינות שונות".
התייחסת בתחילת דברייך גם לפיזור סקטוריאלי. למה זה חשוב?
"השאלה אינה רק באילו שווקים משקיעים, אלא גם באילו ענפים - וכמה מהתיק תלוי בענף יחיד. ענף שהיה חזק בשנה מסוימת אינו בהכרח הענף שיוביל בשנה שאחריה, וביצועי עבר אינם מעידים בהכרח על ביצועים עתידיים. כאן בדיוק נכנסת הבדיקה של הנכסים המוחזקים בפועל, במקום הסתמכות רק על שם המוצר".
איך בוחנים את רמת הפיזור, לפי שם המסלול?
"חוסכים רבים לא מודעים לכך, אך לפעמים נוצר מצב שבו שני מסלולים הנושאים את אותו שם מוסדר, המוצעים בגופים שונים, מתנהגים אחרת לגמרי. כך למשל שיעור החשיפה למטבע יכול להשתנות, וכך גם רמת החשיפה למניות, לניירות ערך ולסקטורים ספציפיים, בהתאם למדיניות ההשקעה של כל מסלול. וכאשר לא יודעים אילו נכסים מחזיק כל מסלול בפועל, קשה לדעת מה רמת הפיזור שלכם.
מכאן החשיבות של ביצוע תכנון חכם עם מתכנן פיננסי, שידע להסתכל על מפת הצרכים שלכם - וגם על מפת האפשרויות, עד רמת הנכסים המוחזקים בכל מסלול".
איך בודקים את חמש רמות הפיזור?
סוג הפיזור
איזו תלות הוא עשוי לצמצם
מה חשוב לשאול
מטבעי
תלות של כל התיק בשער של מטבע אחד
באילו מטבעות אני חשוף, ובאיזה שיעור?
מיסויי
תלות בכך שכל הכסף ימוסה באותו משטר
איזה חלק במיסוי נומינלי ואיזה בריאלי?
גיאוגרפי
תלות בשוק אחד ובמחזור העסקים שלו
לאילו שווקים אני חשוף מעבר לארה"ב?
סקטוריאלי
ריכוז בענף שהיה חזק בשנה מסוימת
כמה מהתיק שלי תלוי בענף אחד?
בין גופים ומסלולים
תלות בשם המסלול במקום בהרכבו בפועל
מה ההרכב בפועל של כל מסלול שאני מחזיק?
הטבלה נועדה להמחשה כללית בלבד. היא אינה מהווה ייעוץ, המלצה או תחליף לבדיקה אישית של הצרכים, טווח ההשקעה, רמת הסיכון, היבטי המס והעלויות.
האמור בכתבה הינו על דעתה ובאחריותה של הכותבת בלבד ואין באמור משום ייעוץ פנסיוני המתחשב בצרכים והנתונים של כל אדם. כל הסתמכות על המידע האמור הינה באחריות הקורא בלבד.



מגיב/ה בתור אורח/ת