הבנקים פתחו את הברז - והרווח של יעקב פיננסים זינק ב-23%
תיק האשראי של החברה שבשליטת שאול נאוי גדל ב-31.6% בשנה ל-3.47 מיליארד שקל • הוצאות המימון עלו בקצב מתון מההכנסות • הרווח הנקי ברבעון השלישי הגיע ל-25 מיליון שקל
יעקב פיננסים סיימה את הרבעון השלישי של 2026 עם תיק אשראי גדול בכ-832 מיליון שקל מזה שהחזיקה שנה קודם לכן. באותה תקופה הבנקים הגדילו בכ-900 מיליון שקל את מסגרות האשראי שהעמידו לרשותה. כך גדלו במקביל שני צדי הפעילות של חברת המימון החוץ-בנקאי שבשליטת שאול נאוי. הבנקים הרחיבו את המימון הזמין לחברה וזו הגדילה את האשראי שהיא מעמידה לעסקים.
בסוף ספטמבר עמד תיק האשראי נטו על כ-3.47 מיליארד שקל, עלייה של 31.6% לעומת סוף הרבעון המקביל. מסגרות האשראי הבנקאיות הגיעו ל-3.35 מיליארד שקל, לעומת 2.45 מיליארד שקל שנה קודם לכן. תיק האשראי ברוטו של החברה הגיע לכ-3.63 מיליארד שקל.
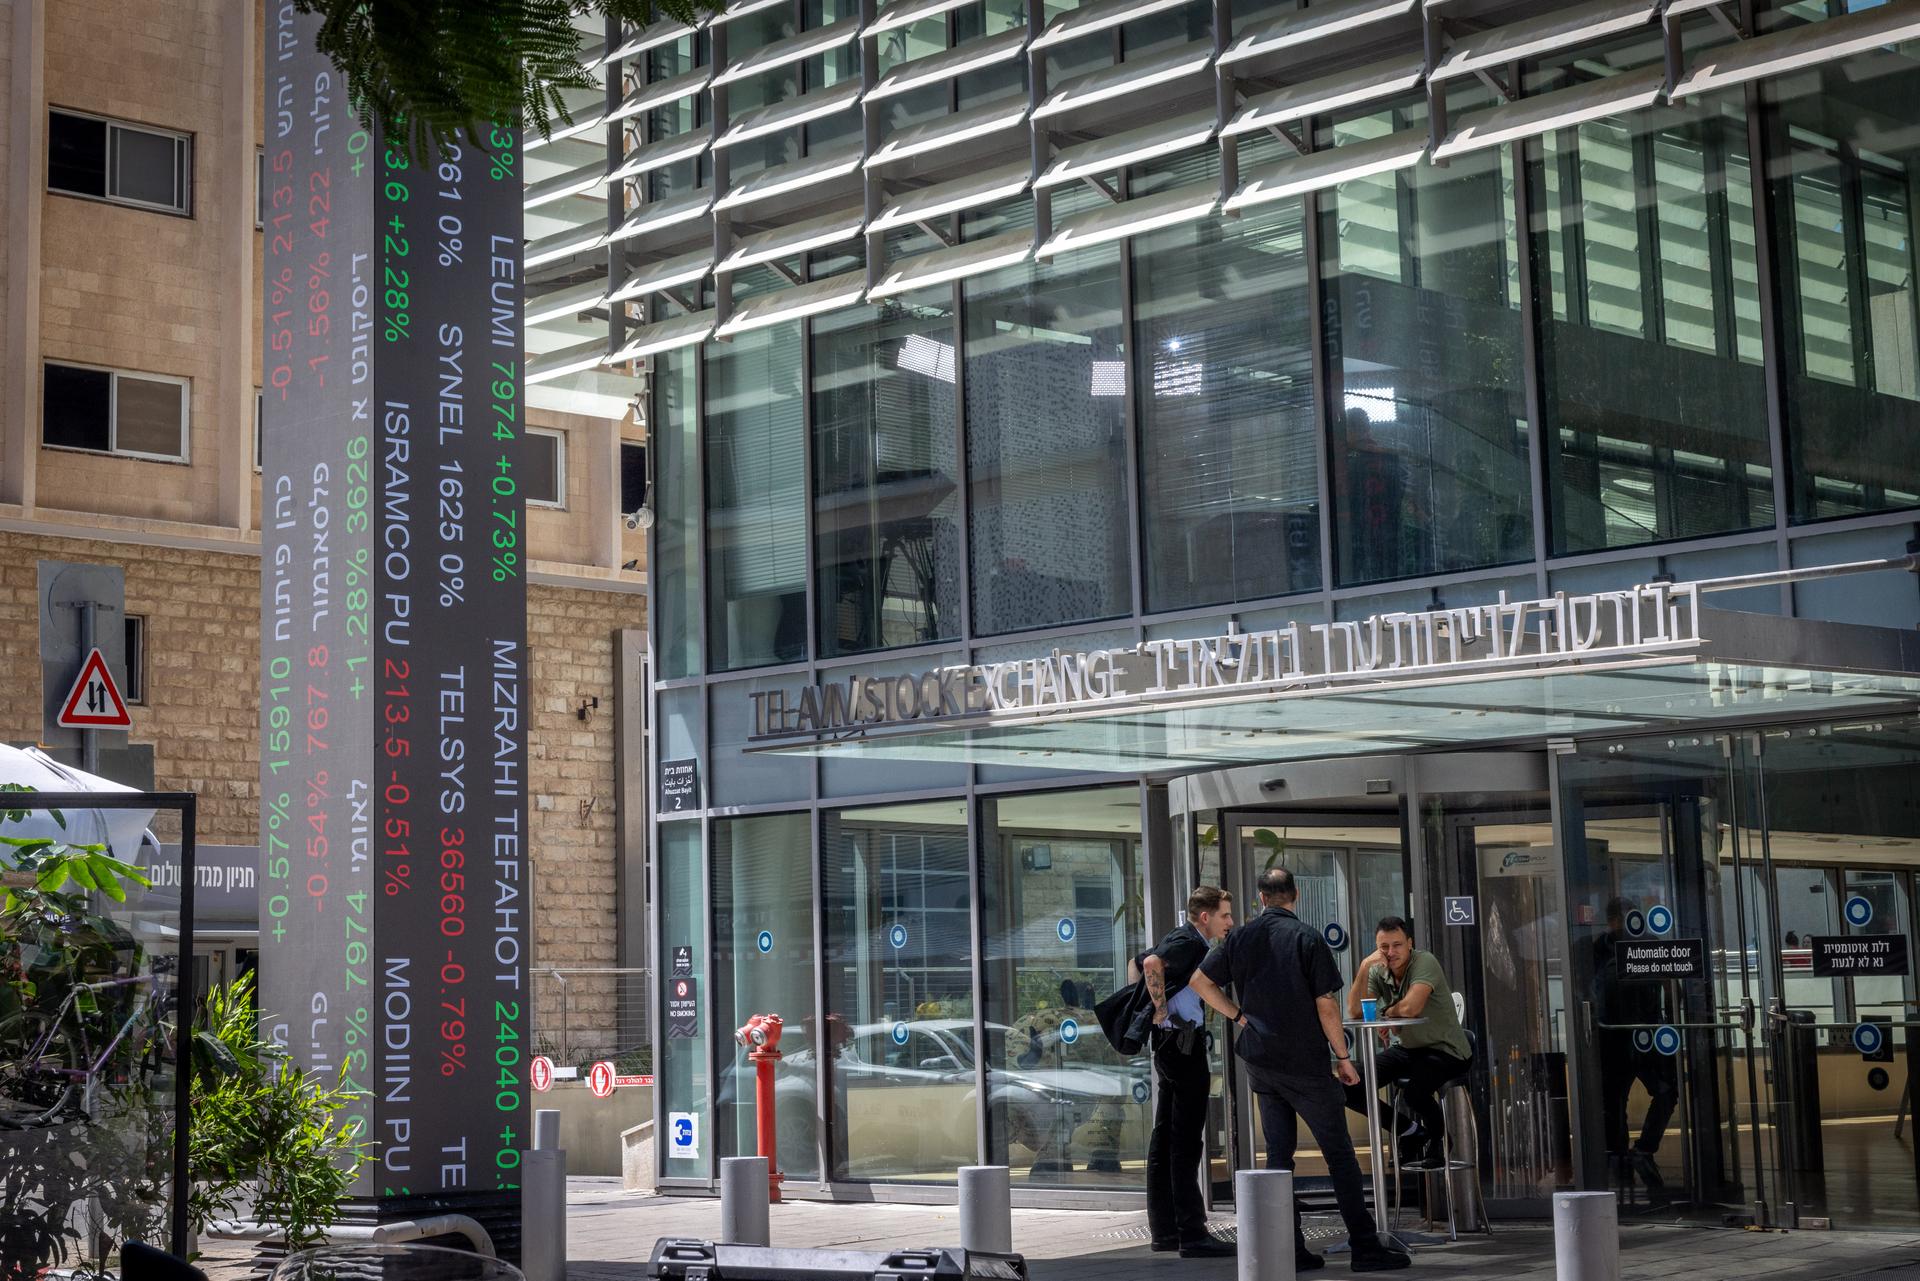
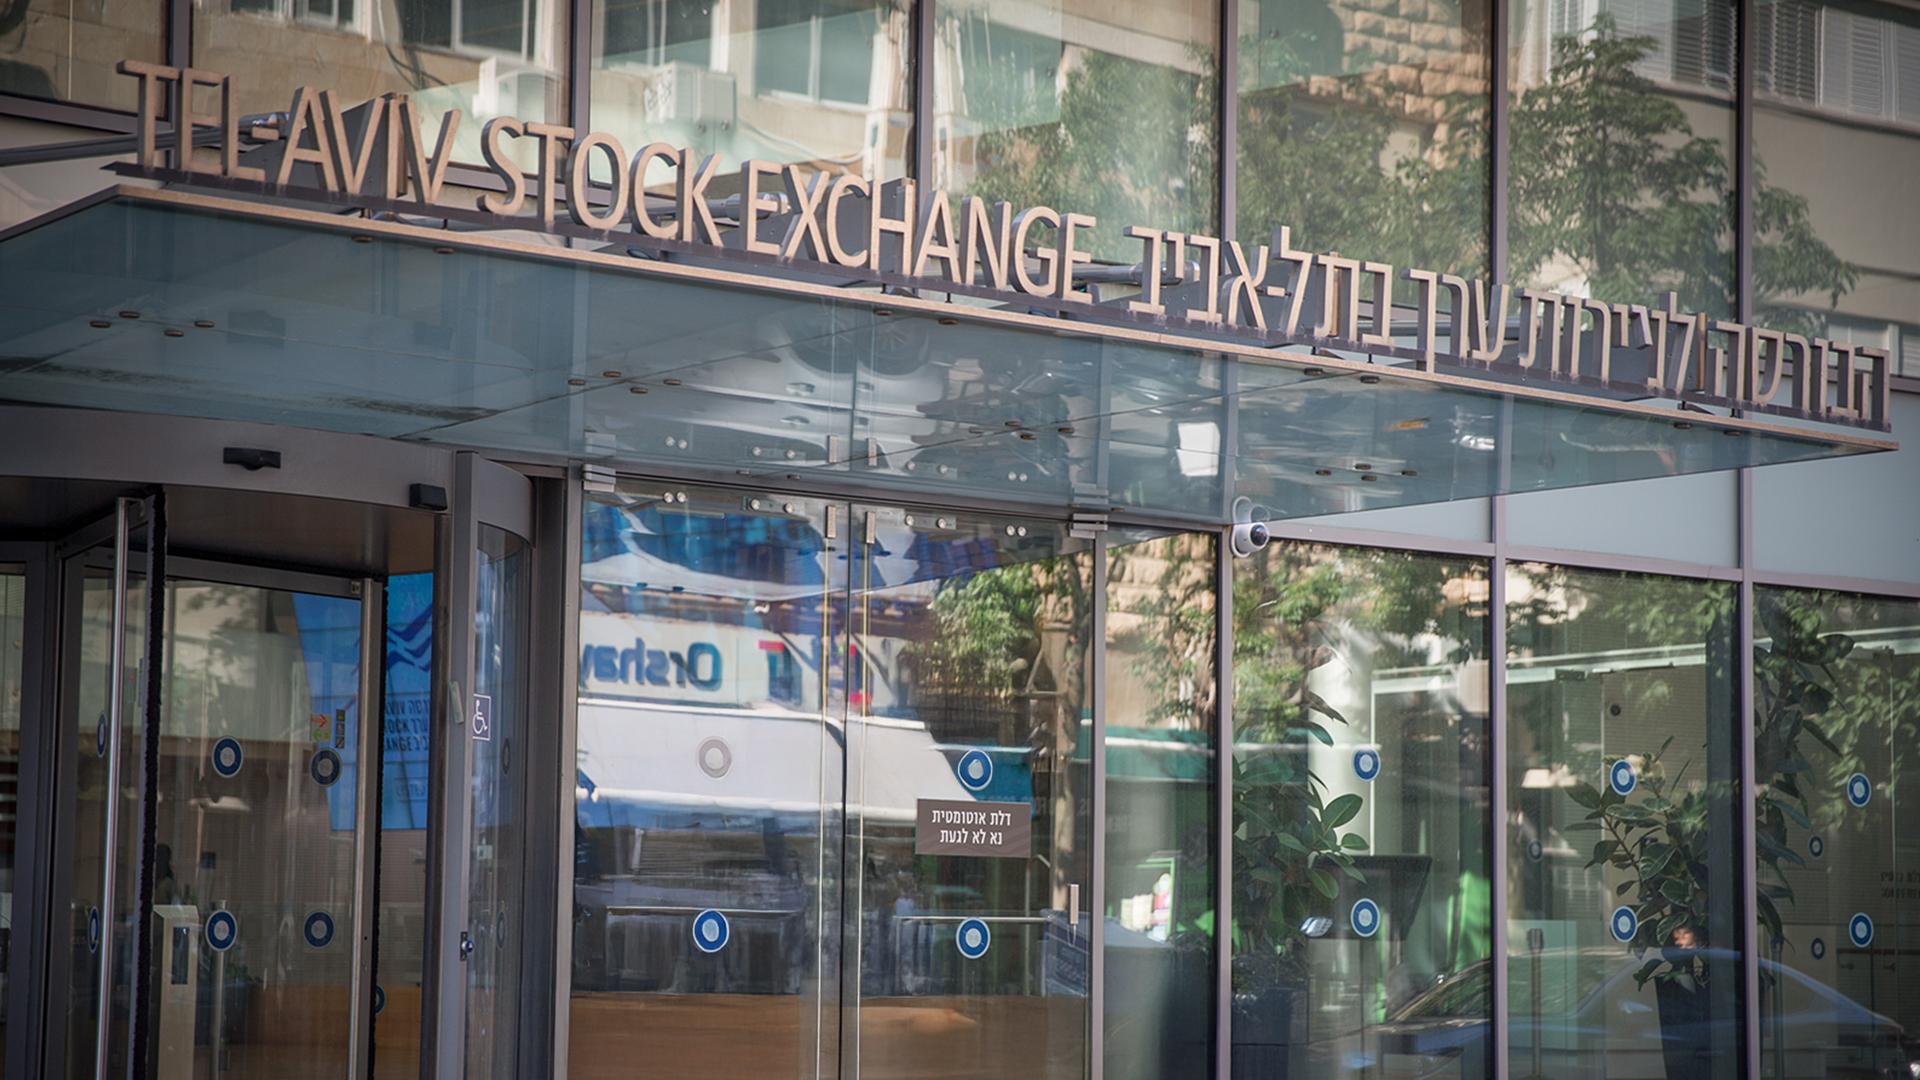
הבורסה בתל אביב | צילום: מרים אלסטר, פלאש 90
הכנסות מימון ברוטו של החברה ברבעון השלישי של שנת 2026 גדלו בכ-20.4% לכ-69 מיליון קל לעומת כ-57.2 מיליון שקל ברבעון המקביל אשתקד. הכנסות מימון נטו בקיזוז הוצאות מימון ברבעון השלישי גדלו בכ-29.2% לכ-36 מיליון שקל לעומת כ-27.9 מיליון שקל ברבעון המקביל. העלייה נובעת מגידול תיק האשראי של החברה.
הכנסות מימון ברוטו של החברה בתשעת החודשים הראשונים של שנת 2026 גדלו בכ-17.6% לכ-196.8 מיליון שקל לעומת כ-167.4 מיליון שקל בתקופה המקבילה אשתקד. הכנסות מימון נטו של החברה בתשעת החודשים הראשונים גדלו בכ-18% לכ-102.7 מיליון שקל לעומת כ-87.1 מיליון שקל בתקופה המקבילה. העלייה נובעת מגידול בתיק האשראי.
השווקים, אילוסטרציה | צילום: שאטרסטוק
בתשעת החודשים הראשונים של השנה הסתכם הרווח הנקי ב-71.4 מיליון שקל, עלייה של 15.6% לעומת התקופה המקבילה. לשם השוואה, ב-2025 כולה הרוויחה החברה 82.5 מיליון שקל. ההון העצמי הגיע בסוף ספטמבר ל-494.7 מיליון שקל לאחר חלוקת דיבידנד של 31 מיליון שקל, לעומת 454.3 מיליון שקל בסוף 2025. התשואה על ההון בתשעת החודשים עמדה על 20.1% במונחים שנתיים.
שאול נאוי, יו"ר דירקטוריון החברה, מסר: "ברבעון השלישי של השנה המשיכה החברה להגדיל את היקף תיק האשראי, תוך מיקוד בחברות גדולות ומבוססות בצמיחה וניהול סיכונים קפדני. החברה הגיעה לרמת שיא בפעילותה ואנו ממשיכים להגדיל את היקף תיק האשראי, את מקורות המימון מהבנקים ואת ההון לפעילות. הדגש המרכזי הוא על צמיחה אחראית, מבלי להתפשר על איכות תיק האשראי. החברה ממשיכה לשמור על רמת נזילות גבוהה וגמישות פיננסית, לצד הרחבת מקורות המימון מהמערכת הבנקאית בתנאים אטרקטיביים, שמאפשרים לנו להציע ריבית נוחה ללקוחות ממגוון ענפי פעילות. החברה ערוכה להמשך הגדלת תיק האשראי עם לקוחות מפתח בצורה מבוקרת בהתאמה לתנאי השוק, להרחבת מקורות המימון מהבנקים וחיזוק ההון לבניית התשתית להמשך הצמיחה".
האמור בכתבה אינו מהווה ייעוץ השקעות, המלצה או הצעה לרכישה או למכירה של ניירות ערך, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם.


מגיב/ה בתור אורח/ת