
מועדון הכדורגל ברצלונה מציג העונה פרדוקס פיננסי וספורטיבי חסר תקדים. על הדשא, הקבוצה של המאמן הגרמני האנזי פליק רושמת פתיחת עונה מצוינת בליגה הספרדית לצד הכנסות שיא, אך מאחורי הקלעים היא מנהלת את אחד מאירועי גיוס החוב המורכבים והמסוכנים בעולם הכדורגל. עם אישורה של חבילת מימון חדשה בהיקף של 510 מיליון אירו, החוב הכולל של תאגיד הספורט הקטלאני צפוי לטפס לכ-2.68 מיליארד אירו.
מתוך סכום עתק זה, כ-1.8 מיליארד אירו קשורים ישירות לפרויקט הדגל של המועדון – שדרוג אצטדיון הקאמפ נואו במסגרת תוכנית Espai Barça.
אז איך הפך אחד המותגים החזקים בעולם לכלי משחק בשוק האג"ח והמנופים הכלכליים, והאם דווקא בנק ההשקעות גולדמן זאקס יוכל להציל אותו?

הפרדוקס הקטלוני: לאן נעלמו מיליארדי האירו?
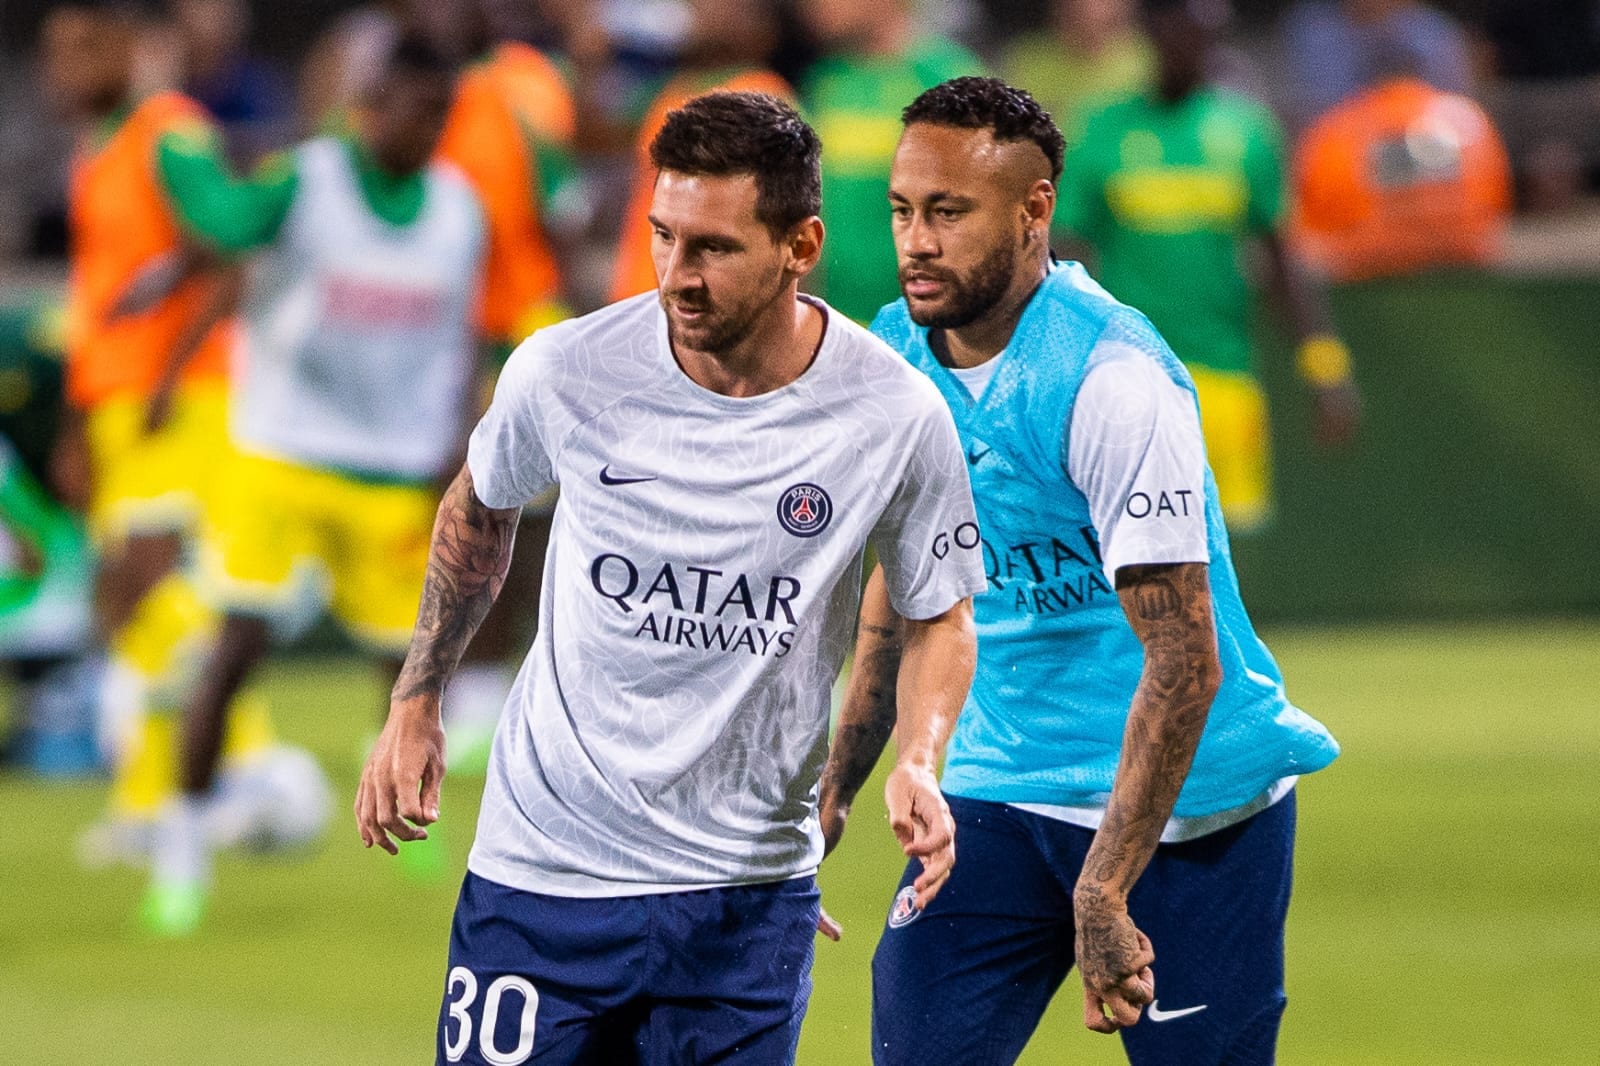
השאלה המתבקשת היא – איך מועדון כדורגל גלובלי, שמחזיק באחד מבסיסי האוהדים הגדולים בתבל ומייצר הכנסות עתק, הגיע למצב כזה? הרי מדובר בקבוצה שמכרה בשנת 2017 את הכוכב הברזילאי ניימאר לפריז סן ז'רמן ברווח עצום ובסכום שיא היסטורי של 222 מיליון אירו. מדובר במועדון שבו שיחק ליאו מסי, אשר מכר לבדו כמות בלתי נתפסת של מרצ'נדייז וכרטיסים, שברצלונה נאלצה לבסוף לתת לו לעזוב בדמעות ב-2021 פשוט כי חוקי תקרת השכר לא אפשרו לה לשלם לו. מועדון שמטפח כישרונות צעירים באקדמיית "לה מאסיה" ומוכר אותם ברווח נקי.

התשובה טמונה בניהול מגלומני והרסני של הנהלת העבר בראשות ז'וזפ מריה ברתומאו. כספי המכירה של ניימאר לא נשמרו בקופה או הושקעו בתבונה, אלא פוזרו בבהילות על עסקאות רכש יקרות בצורה יוצאת דופן (כמו פיליפה קוטיניו ב-160 מיליון אירו, עוסמאן דמבלה ב-148 מיליון אירו ואנטואן גריזמן ב-120 מיליון אירו). לכך נוספו חוזי עתק מנופחים לשחקנים ותיקים, שהביאו את תקציב השכר של המועדון לנתון מבהיל של 103% מסך כל הכנסות המועדון. כאשר מגפת הקורונה הכתה ועצרה את זרם המזומנים מתיירות ומכרטיסים, המבנה הרעוע הזה קרס בבת אחת והותיר את המועדון עם חובות מבניים של למעלה מ-1.3 מיליארד אירו.
ובסוף, יש נטיה לחשוב שזה מתחיל ונגמר בקאמפ נואו – אבל הסיפור עמוק בהרבה מרק אצטדיון. ההתנהלות הפיננסית הקשה שהגיעה עד לסף פשיטת רגל, חווה טלטלה בעקבות עומס החובות והמגבלות הקשוחות של לה-ליגה, ברצלונה העבירה שנים שבהן לא יכלה לקנות שחקנים באופן רגיל, אלא אם כן זה נעשה במהלכים מסחריים אגרסיביים, הסתמכות על שחקנים חופשיים, פריסת תשלומים ומכירות עתק של שחקנים צעירים כדי לייצר תזרים מזומנים מהיר.
פרויקט הנדל"ן שהתנפח פי 3
הסיפור מתחיל בשנת 2014, כאשר חברי המועדון אישרו את תוכנית השדרוג המקורית. ההערכה הראשונית עמדה על כ-600 מיליון אירו בלבד, עם מודל מימון מסורתי המבוסס על הון עצמי ונותני חסות.
מאז, התוכנית האדריכלית התרחבה משמעותית: נוספו מתחמי VIP חדשים, תשתיות טכנולוגיות מתקדמות (כולל רשת 5G), הרחבה של המוזיאון המסחרי ושטחי אירוח מניבי תשואה. החריגות הללו, לצד התייקרות חומרי הגלם ועלויות הבנייה, הקפיצו את האומדן הנוכחי ל-1.8 מיליארד אירו – פי שלושה מהתקציב המקורי.

המועדון לקח כאן סיכון ומינוף עצום, דווקא במקביל לשיפוץ האצטדיון של היריבה המושבעת ריאל מדריד, ששדרגה את הסנטיאגו ברנבאו. הצעד הזה נבע מהבנה אסטרטגית עמוקה של כלכלת האצטדיונים החדשה: אם בעבר אצטדיון כדורגל עמד פעמיים בחודש בלבד לצורך משחקי בית, הרי שהיום המודל העסקי מחייב אותו לעבוד 365 ימים בשנה.
מועדוני העל בספורט הבינו שהפיכת האצטדיון למרכז בידור מסחרי רב-תכליתי, המארח הופעות ענק בינלאומיות, כנסים, אירועי תרבות וחוויות VIP אקסקלוסיביות, היא הדרך היחידה להגדיל באופן משמעותי את תזרים המזומנים השוטף. בעידן של רגולציה קשוחה, זוהי הדרך הכמעט בלעדית של מועדונים לעמוד בחוקי הפייר-פליי הפיננסי של אופ"א, להגדיל את תקרת השכר ולממן שחקני רכש יקרים מבלי להיקלע לסנקציות.
העיכובים בבנייה והבור התזרימי
האתגר הכלכלי של ברצלונה אינו רק עלות ההקמה, אלא מחיר ההזדמנות והפגיעה התזרימית (Timing Gap) – כאשר העיכובים הממושכים בלוחות הזמנים אילצו בסופו של דבר את הקבוצה לנדוד לאצטדיון האולימפי במונז'ואיק.
לפי הדו"חות הרשמיים, השהות מחוץ לבית גבתה מחיר כבד: 17 מיליון אירו בהוצאות תפעוליות ישירות ועוד 24 מיליון אירו בהשקעות תשתית נלוות. במקביל, המועדון רשם אובדן הכנסות משמעותי בשל דחיית ההפעלה המסחרית של האצטדיון החדש, מה שייצר לחץ כבד על תזרים המזומנים השוטף.
| רכיב החוב | סכום (באירו) | מטרת המימון והבטוחות | פרטים נוספים וסטטוס |
| חבילת המימון הראשונית לאצטדיון (2023) | 1.5 מיליארד | שיפוץ הקאמפ נואו ובניית מתקני הסביבה. | גויס מול שורה של בנקים ומוסדות פיננסיים. |
| תוספת מימון לאצטדיון (חדש) | 300 מיליון | השלמת עבודות הבנייה ופתרון לחצי תזרים. | אושר כחלק מחבילת ה-510 מיליון האחרונה. |
| הנפקת חוב – סדרה א' (חדש) | 105 מיליון | מימון שוטף ותפעולי. | בוצעה ביולי, ריבית של 5.14%, פירעון ב-2036. |
| הנפקת חוב – סדרה ב' (חדש) | 105 מיליון | מימון שוטף ותפעולי. | מובטחת באמצעות שעבוד זכויות השידור העתידיות. |
| חוב מועדון מבני ותפעולי | כ-670 מיליון | חובות קצרים וארוכי טווח שאינם קשורים לאצטדיון. | כולל תשלומי העברות שחקנים, אג"ח קודמות והתחייבויות ספקים. |
| סך כל החוב הכולל | כ-2.68 מיליארד |
משעבדים את המחר עבור המזומן של היום
חבילת ה-510 מיליון אירו שאושרה לאחרונה ממחישה היטב את האסטרטגיה הפיננסית האגרסיבית של המועדון. כדי להשלים את הפרויקט, ברצלונה פנתה לבנק ההשקעות גולדמן זאקס במטרה להנפיק אג"ח בשלוש סדרות לטווחים של עד 30 שנה, בריביות המוערכות ב-5.75% עד 6%.
במקביל, המועדון ממשיך להשתמש ב"מנופים" (Levers) – מכירת נכסים והכנסות עתידיות תמורת הון מיידי. מהלך זה מצטרף לעסקת הענק משנת 2022, שבה מכרה ברצלונה 25% מזכויות השידור שלה בליגה הספרדית למשך 25 שנה לחברת ההשקעות הפרטית Sixth Street תמורת כ-667 מיליון אירו.
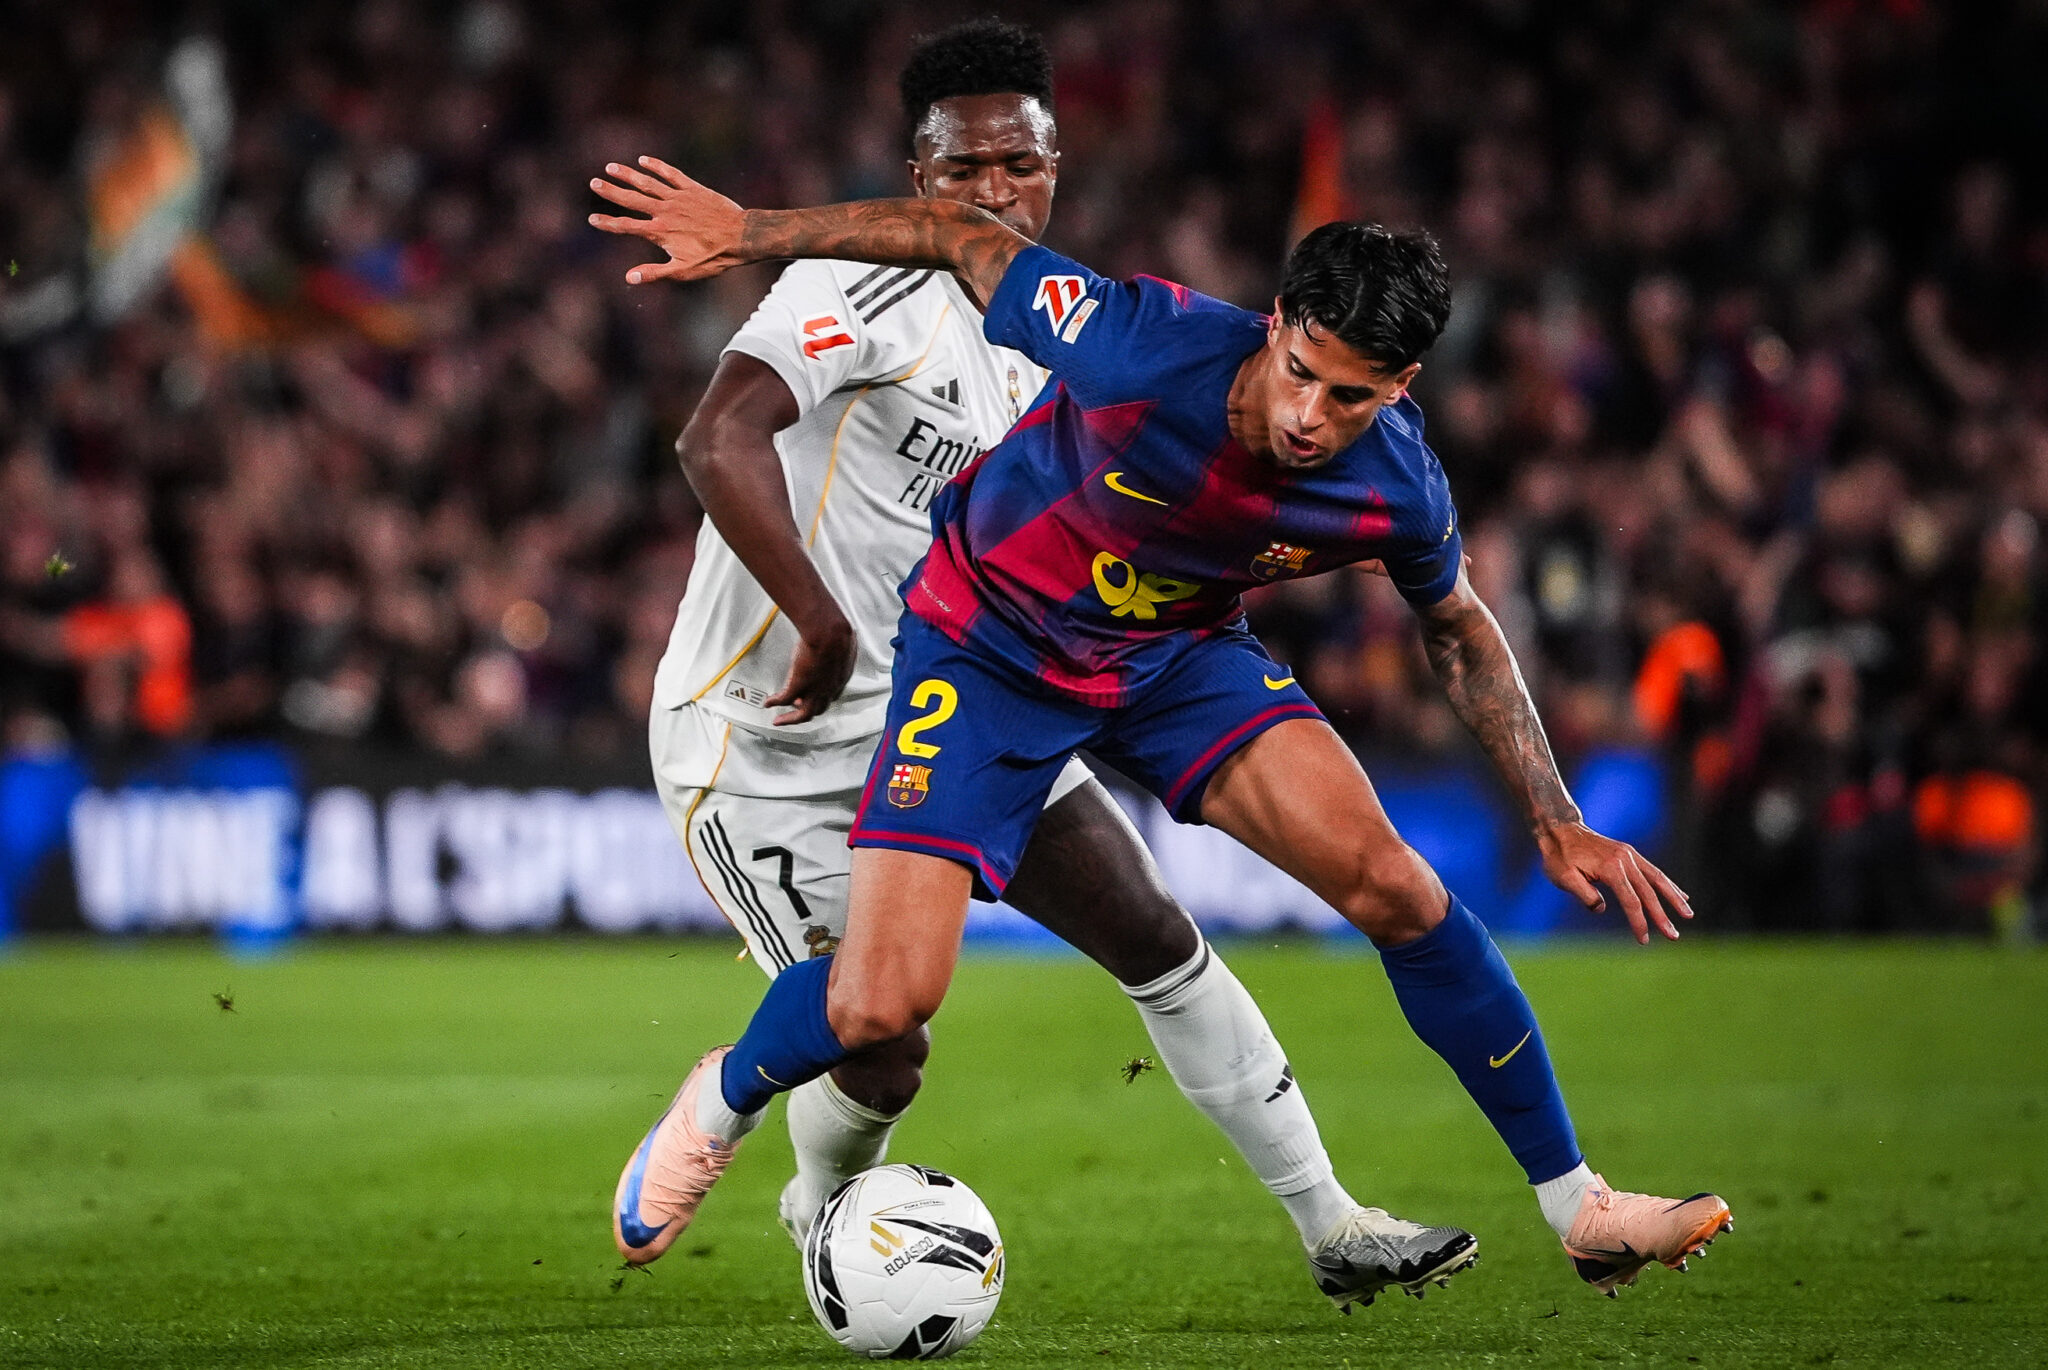
המשבר הקיצוני אילץ את המועדון לשבור גם את הערכים ההיסטוריים שלו: בתור מי שהתגאתה במשך למעלה ממאה שנה בחולצה נקייה מספונסרים משיקולים אידיאולוגיים תחת הסלוגן המחייב "יותר ממועדון" (Més que un club), נאלצה לייצר שיתופי פעולה וקומבינות מסחריות קיצוניות כדי להזרים מזומנים שוטפים:
- הסכם המותג מול נייקי (Nike): מועדון הפאר חתם על הארכת חוזה היסטורית ועצומה מול ענקית הלבשת הספורט עד לשנת 2038. העסקה מוערכת בשווי כולל של כ-1.7 מיליארד אירו, ומבטיחה למועדון הכנסה שנתית ממוצעת של כ-121 עד 127 מיליון אירו לעונה (כאשר הסכום צפוי לטפס ליותר מ-120 מיליון אירו בשנה החל מ-2028), לצד מענק חתימה מראש מנופח המוערך בכ-158 מיליון אירו אשר נפרס לאורך שנות החוזה כדי לייצר נזילות מיידית.
- הסכם השם והחולצות מול ספוטיפיי (Spotify): ענקית הסטרימינג השוודית רכשה את זכויות השם של האצטדיון המיתולוגי ("Spotify Camp Nou") ואת החסות על קדמת חולצות המשחק והאימונים בהסכם ארוך טווח המוערך בשווי כולל של 460 מיליון אירו. במסגרת ההסכם המורחב, ספוטיפיי משלמת כ-75 מיליון אירו בשנה (מתוכם 65 מיליון לחולצות הרשמיות ו-10 מיליון לחולצות האימונים). נותן החסות הכניס סעיף גמיש: עם החזרה המלאה לאצטדיון המחודש ותפוסה של 90%, ישולמו עוד כ-20 מיליון אירו בשנה על זכויות השם לבדן.
המשמעות הכלכלית כאן מעניינת: ברצלונה לא רק לווה כסף כדי לבנות נכס – היא משתמשת גם בהכנסות העתידיות שלה כבטוחה לקבלת מימון בהווה.

ובשורה התחתונה: ספוטיפיי, נייקי וגולדמן זאקס מחזיקים את הקבוצה מעל המים.
המודל העסקי החדש: ה-VIP יציל את המאזן?
למרות הנתונים המבהילים, בכירי המועדון משוכנעים כי מדובר בהשקעה מניבה ולא בבור ללא תחתית. התחזיות הפיננסיות הרשמיות מציגות זינוק צפוי בהכנסות ל-1.45 מיליארד אירו בעונת 2030/31 (לעומת כ-1.06 מיליארד אירו בתחזית הנוכחית), כאשר ה-EBITDA (רווח לפני ריבית, מסים, פחת והפחתות) צפוי להכפיל את עצמו מ-184 מיליון אירו ליותר מ-370 מיליון אירו.
חלק מרכזי בתכנית ההחזר מבוסס על מודל פרימיום מסחרי חדש. המועדון כבר מכר כ-5,000 מושבי VIP בשלב הראשון (שהניבו התחייבויות של מעל 380 מיליון אירו), וכעת משווק 2,000 מושבי פרימיום נוספים בחוזים ארוכי טווח ל-15 או 30 שנה. מהלך זה לבדו צפוי לייצר הכנסות מובטחות של כ-700 מיליון אירו לאורך תקופת החוזים.
המבחן הפיננסי הגדול
בשורה התחתונה, ברצלונה מנהלת ניסוי כלכלי מרתק: נטילת חובות עתק בריביות עולמיות מטפסות, מתוך הימור שהנכס הנדל"ני המשודרג יצליח לייצר צמיחה תזרימית מהירה מספיק כדי לשרת את החוב.
אז על המגרש הקבוצה אולי כובשת שערים בקצב מסחרר, אך המשחק האמיתי והחשוב ביותר של המועדון ישוחק בשוק האג"ח האירופי והאמריקאי בשנים הקרובות.