ג'נריישן קפיטל היא קרן תשתיות נסחרת שמחזיקה בתחנות כוח, מתקני התפלה, מתקני פסולת וקווי אוטובוס. המניה עלתה בלמעלה מ-80% מתחילת השנה והיא בדרך לרכישה הגדולה בתולדותיה.
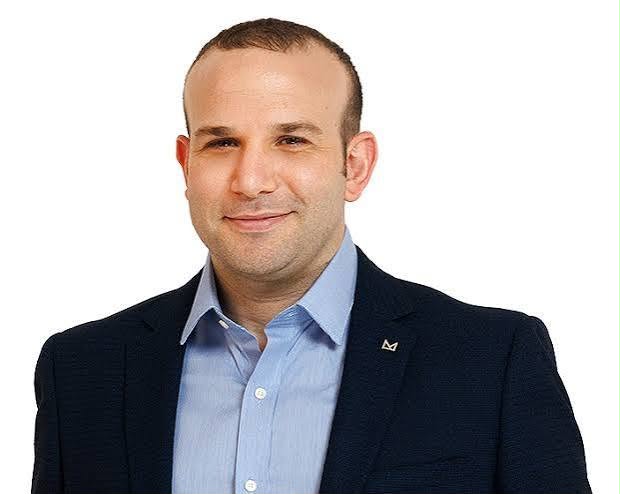
שוחחנו עם סמנכ״ל הכספים איתי פלד על מה שיקרה אחרי שהעסקה תיסגר, ועל השלבים שעוד נשארו עד אז.
רקע: מי זו ג'נריישן ומה עשתה המניה
ג'נריישן קפיטל הוקמה ב-2018 כקרן תשתיות ישראלית נסחרת, מודל שנשאב מבריטניה וכמעט שאין לו מקבילה בישראל. במקום להתמקד בסקטור אחד היא מחזיקה נתחי שליטה בחברות תשתית שונות: PowerGen באנרגיה, BlueGen במים ופסולת, בון תור בתחבורה ציבורית ועוד.

המניה נסחרת סביב 250 אגורות, בשווי שוק של כ-5.5 מיליארד שקל. מתחילת 2026 היא עלתה בכ-80%, וב-12 החודשים האחרונים בכ-135%. ברבעון השני הציגה הקרן רווח לפני מס של כ-1.05 מיליארד שקל והון עצמי של כ-4.9 מיליארד. ביולי חתמה על רכישת 100% משיכון ובינוי אנרגיה תמורת כ-4.45 מיליארד שקל במזומן, אחרי קרב מול קרן קיסטון. הרכישה מתבצעת דרך PowerGen, ובסופה תימחק שיכון ובינוי אנרגיה מהמסחר בת"א.
מה הפוטנציאל בשיכון ובינוי אנרגיה?
לשאלה מה ראו בקרן בשיכון ובינוי אנרגיה שהתאים להם, מסביר פלד: "הסתכלנו עליה כסוג של הקנדידט הכי מעניין בתחום האנרגיה שיש היום בחברות בגודל הזה, שהן גם ציבוריות. מעבר לתחנות שכולם מכירים, יש לה צבר מתחדשות בישראל מאוד משמעותי. הרבה מהפרויקטים האלה הם גדולים, מתח עליון, וגם במודל שוק. זו היכולת לחבר את החשמל הזה לשוק ההספקה הביתי."
לפי פלד, הרפורמה מ-2024 מאפשרת למשקי בית לקנות חשמל מספקים פרטיים בהנחה של 6% עד 7%, ול-PowerGen יש שותפות עם בזק בשוק הזה. "ספקים מרוויחים בזה שהם מייצרים גם את החשמל בעצמם", הוא מדגיש, "החשמל הזה שנמצא בשוב אנרגיה הוא מאוד משמעותי, ואין הרבה ממנו בשוק."
באשר לשווי העתידי של החברה, פלד זהיר אך אופטימי: "אני לא יודע להגיד בוודאות. אני יודע להגיד מה הפוטנציאל, והפוטנציאל הוא אדיר. גם PowerGen וגם שוב אנרגיה, כל אחת לבד, ובטח שתיהן יחד, יכולות להיות שוות במכפילים הרבה יותר גבוהים מהערך המצרפי של מה ש-PowerGen רשומה אצלנו היום וכמה שאנחנו קונים את שוב אנרגיה."

כשנשאל אם מדובר בהכפלת השווי תוך שנה-שנתיים, הוא משיב: "יכולה להיות פה הצפת ערך של מיליארדים, ובהחלט יכול לקרות. על זה אנחנו בונים. תיהיה עבודה משמעותית כדי להגיע לשם. בסוף זה למזג שתי חברות מאוד גדולות, תהליך PMI מורכב. כמובן שיש תמיד את האופציה להנפיק את החברה הממוזגת לבורסה תוך כמה שנים." פלד מאשר שהכוונה היא לשלב את שוב אנרגיה יחד עם PowerGen כחברה אחת: "נכון מאוד. וכשנעשה את זה, אנחנו מצפים להצפת ערך משמעותית."
מהי אותה הצפת ערך? המונח מתאר מצב שבו שווי הנכס בספרים נמוך ממה שהשוק היה מוכן לשלם עליו, והחברה עושה מהלך שחושף את הפער: מכירה חלקית למשקיע אחר, מיזוג, או הנפקה. ברגע שמישהו מבחוץ משלם מחיר גבוה יותר, השווי החדש נכנס לדוחות והרווח על הנייר הופך למספר מאומת.
"מאמינים שנשלים את העסקה"
למרות שהעסקה נחתמה ואושרה עם הגורמים המוסמכים של שיכון ובינוי אנרגיה, פלד מבהיר כי עדיין נדרשים אישורים של רשות התחרות, רשות החשמל והממנים, וכי טרם התקבל אישור סופי. עם זאת, הוא מדגיש: "אנחנו נחושים להשלים את העסקה, אנחנו מאמינים שנשלים אותה, אבל אנחנו כרגע עוד בתהליך."
על החשש מרגולטורים הוא מסביר: "כשמחזיקים בחברת אנרגיה ורוכשים חברת אנרגיה אחרת, זה אירוע מורכב בעולם התחרותי, ונערכנו לכך עם פתרונות שונים." כדי לרצות את הרגולטורים הקרן מקדמת מהלך החלפה: במקום שישית מתחנת הכוח MRC, היא תחזיק 52.5% בתחנת ריינדיר שבדרום השרון. "אני בעצם לא מחזיק יותר בתחנה פעילה, שזה MRC. אני כבר לא יושב יחד עם רפק ומבטח שמיר, שהם שחקני אנרגיה, באותו שולחן ובאותה תחנה, ואני ממש מנקה את הצד התחרותי בהקשר הזה," מנמק פלד. להערכתו, כפי שפורסם גם בדוחות, הסגירה הסופית צפויה בין הרבעון השני לשלישי של 2027.

על הטענה כי החברה נרכשה בזול, הוא עונה: "חברות אנרגיה היום נסחרות במכפילים מאוד מאוד גבוהים, ושוב אנרגיה היא ממש חריגה בהקשר הזה, כי היא נסחרת במכפיל אטרקטיבי." לדבריו, הקרן ביצעה על הנכס לפחות שלוש הערכות שווי נפרדות "כדי לוודא שאנחנו מרגישים בנוח עם המספר".
ההסבר שלו להיעדר פרמיה משמעותית טמון בתמחור שהיה אטרקטיבי מאוד מבחינת הקרן. הוא מעריך כי הסיבה ששוב אנרגיה תומחרה בחסר היא שקבוצת שיכון ובינוי לא ראתה בזרוע האנרגיה כלי למימוש האסטרטגיה העסקית שלה. "ראינו את זה בשנים האחרונות, ששיכון ובינוי פחות השקיעה בשוב אנרגיה הון וקידמה פרויקטים. וגם היה נראה שהקשב והחיבור בין הקבוצה למעלה לחברה למטה היה פחות אופטימלי." בהתייחס למצב הנדל"ן של שיכון ובינוי, פלד סבור ש״מבחינתם הם רואים אסטרטגית יותר את העסקים האחרים, את הקבלנות של סולל, את הנדל"ן, אולי את ארצות הברית."
בין מכירה למוסדיים להנפקה לציבור
בהתייחס לאסטרטגיית היציאה של הקרן ולאפשרות של הנפקות, פלד מציין: "בסוף אנחנו קרן שאחד מהמרכיבים שלה הוא אסטרטגיית יציאה. אנחנו מייצרים ערך, אבל גם צריכים להציף אותו. הצפת ערך היא באקזיט, והאקזיט יכול להיות בשלל דרכים, אחת מהן היא הנפקה."
עד היום הקרן בחרה במכירת נתחים למוסדיים במקום הנפקות, מגמה שהתבטאה בכניסת הפניקס ל-PowerGen, מגדל ל-BlueGen, ולאומי פארטנרס לבון תור ולחברת הפסולת. "ידענו לעשות אקזיטים חלקיים דרך הכנסת שותפים… אנחנו מאוד מאמינים במודל הזה, של להכניס מוסדיים, לתקף ולהציף ערך דרך העסקאות," אומר פלד. יחד עם זאת, הוא מסכים שהנפקה ציבורית יכולה להציף ערך רב יותר: "אני חושב שבהחלט אפשר. אפשר להציף ערך משמעותי יותר בהנפקה לציבור, ולכן זו לגמרי אפשרות, שפשוט צריך לוודא שהיא נעשית בזמן הנכון ובצורה הנכונה." למרות שהנפקה אינה על הפרק בטווח הקצר, פלד מאשר כי "בהחלט, בהחלט" מדובר באפשרות לטווח הבינוני-ארוך.
"התשתית כאן מאוד מוגבלת"
פלד סבור שמדינת ישראל מפגרת בתשתיות לעומת מדינות ה-OECD, בעיקר משום ש"הביקוש פה רק הולך וגובר. התשתית כאן מוגבלת, ההיצע מוגבל." הוא מונה לכך שתי סיבות: הראשונה היא רשת ההולכה – "דמיין כמו התחבורה, יש פקק משמעותי ברשת, שהיום הוא מגבלה משמעותית ביכולת שלך לסנכרן מתקן חדש ולהכניס אותו להפעלה. בגלל הפקק הזה נוצר תור." הסיבה השנייה היא ש"כמות הקרקעות שניתן על פניהן להקים עוד מתקנים היא מוגבלת."
בהתייחס להקפאה של רשות החשמל על בקשות חיבור לחוות שרתים, פלד רואה בכך הזדמנות: "אני חושב שהיא מראה את מגבלות ההיצע בסופו של דבר. להיות שחקן גדול בשוק שהביקוש עולה על ההיצע על פני זמן ובאופן קונסיסטנטי, זה טוב, זה לא רע."

על החשש מפני עליית תשואות שהכתה בחברות אנרגיה מתחדשת, פלד שומר על אופטימיות: "המאקרו בישראל חזק, ראינו שבנק ישראל גם הוריד ריבית ולא העלה. זה נכון שבארצות הברית המגמה קצת שונה. אפשר לראות אבל את האג״ח הממשלתיים פה בישראל, הם עדיין יציבים ויחסית נמוכים ביחס לשנה האחרונה. אבל בהחלט יכול להיות שהמגמה טיפה תשתנה והריביות קצת יעלו."
הקרן, שגייסה לאחרונה כמיליארד שקל הון עצמי, נערכת לגיוס אג״ח להשלמת העסקה. פלד אינו צופה קשיים ומציין כי "האג"חים שלנו נסחרים במח"מ 3 עד 4 שנים ובמרווחים של 80 עד 90 נקודות מול הממשלתי, עם דירוג A+." לשאלה מדוע המניה של ג'נריישן גילתה חסינות יחסית לעומת סקטור האנרגיה הירוקה, הוא משיב: "אנחנו יושבים על מספר סקטורים בתחום התשתיות, אין לנו חשיפה ממוקדת רק בתחום מסוים, וזה פיזור סיכון מאוד משמעותי. ולכן השוק לא מזהה אותנו בצורה כזו שאם יש ירידה עכשיו בתחום המתחדשות, אז אנחנו מיד ניפגע מזה באופן עוצמתי וישיר."
המניה, המדדים והמוסדיים שמאחור
החזרה של ג'נריישן למדד ת״א 90 מתקבלת בברכה על ידי החברה. "החזרה מרגישה לנו מאוד טוב," מציין פלד. "תמיד הרגשנו שאנחנו לכל הפחות צריכים להיות בו. אחרי הגיוס האחרון שביצענו, אנחנו עמוק עמוק בתוך המדד." באשר לשאיפה להיכנס למדד ת״א 35, הוא מודה: "אין ספק שכדי להגיע לשם צריך לעבוד קשה ולגדול בצורה משמעותית. זה לחלוטין יעד, ואני חושב שזה יהיה בוסט מאוד טוב וחשוב למניה ולחברה. אנחנו כבר בשווי של כמעט שישה מיליארד שקל, זה כבר לא מספרים קטנים."
המדד המרכזי שבו נבחנת הקרן הוא התשואות, ופלד גאה לדווח כי "ג'נריישן נמצאת בקצב של 20% תשואה שנתית על הנכסים שלה, כבר במשך שבע שנים, וזה מתורגם גם למחיר המניה." על קצב חלוקת הדיבידנד השנתי שעומד על 100 מיליון שקל (ששיקף תשואה של 4% עד 5%), הוא מוסיף: "הגיוס האחרון הקטין קצת את התשואה, אבל מצד שני התזרימים ילכו ויגדלו."

נתון בולט במיוחד נוגע להרכב בעלי המניות. "בעלי המניות שלנו הם הגופים המוסדיים, שמחזיקים קצת מעל 50%," חושף פלד. "היום אתה יכול לראות תוצאה שהיא כמעט ולא קיימת, שכל חמש חברות הביטוח הן בעלות עניין בג'נריישן: כלל, מנורה, מגדל, הפניקס והראל." לצדן, פועלות גם קרן נוקד ובית ההשקעות מור, שחזר להיות בעל עניין בגיוס מאוקטובר 2025.
דאטה סנטרים, פסולת, ומה הם קונים אחרי זה
בנוגע להתרחבות ל-AI ודאטה סנטרים, פלד מציג זווית שונה ומציין כי צוואר הבקבוק אינו המבנה, אלא החשמל: "להיות יזם של DC, זה לא מספיק רק לבוא ולבקש בקשה להקים חוות שרתים. אתה צריך לבוא עם הפתרון הכולל, שזה גם נקודת חיבור וגם קרקע. העלות הכי גדולה לחוות שרתים היא החשמל, וזה משמעותית מעבר לכל עלות אחרת. אנחנו כשחקני אנרגיה יצרנים שמחזיקים בהמון מתקני ייצור, יש לנו פוטנציאל משמעותי לייצר פוזיציות כאלו. החיבור הזה בין אנרגיה לחוות שרתים הוא הסיפור, לא להיות רק יזם של חוות שרתים ולמצוא את הפתרון האנרגטי אחר כך."
בגזרת הפסולת, החברה הבת BlueGen מקדמת שני פרויקטים מרכזיים: מתקן סמארט וייסט בראשון לציון, שלדברי פלד נמצא בשלבי הקמה מתקדמים ואמור לעבור להפעלה בשלהי 2026 ותחילת 2027, ומתקן Waste to Energy בנאות חובב. הוא מסביר את הצורך הדחוף בתחום: "שיעורי ההטמנה בישראל הם עצובים מאוד, הם באזור ה-80 אחוז, זה ממש כמו מדינת עולם שלישי. זה מגיע ממקום שפשוט לא עבדו, ולא בנו את התשתית לטובת שיפור המצב, שנים רבות. ועכשיו, לאט לאט, מתחילים להפנים את זה כשכבר אין ברירה."

לקראת סיום, פלד מבהיר כי עסקת הענק אינה סוף פסוק: "זה לא שעכשיו, אחרי עסקת שוב אנרגיה, אנחנו עוצרים. זה ממש לא המצב. יש הרבה דברים על הפרק. אין משהו בגודל של שוב או קרוב לזה, אבל יש הרבה דברים מעניינים." הוא מציין כי החברה בוחנת תחומים כמו תחבורה, פסולת, מים ולוגיסטיקה, ומעריך שחלקם יבשילו. הדומיננטיות של תחום האנרגיה בפורטפוליו בעקבות העסקה, מובילה לדבריו למאמץ "איך לפתח את שאר הנכסים שלנו, שאינם אנרגיה, כדי לאזן את התמהיל. אנחנו מאוד מאמינים בעולם האנרגיה, אבל אנחנו לא רק קרן אנרגיה." כשנשאל לבסוף האם הביקוש בישראל ימשיך לעלות על ההיצע, הוא מסכם בשתי מילים: "חד משמעית."
תוכן האתר אינו מהווה ייעוץ השקעות
המידע המופיע באתר זה, לרבות כתבות, סקירות, ניתוחים, נתונים וכל תוכן אחר, מיועד למטרות כלליות, אינפורמטיביות ולימודיות בלבד, ואין לראות בו המלצה, חוות דעת, ייעוץ או תחליף לייעוץ השקעות אישי ו/או שיווק השקעות המותאם לצרכים הספציפיים של אדם מסוים.
המידע אינו מהווה הצעה או הזמנה לרכישה או למכירה של ניירות ערך או כל נכס פיננסי אחר. כל אדם המעוניין לבצע פעולות השקעה, חייב לבחון את המידע באופן עצמאי, תוך התחשבות במצבו הכלכלי, צרכיו האישיים ורמת הסיכון המתאימה לו.
השימוש במידע שפורסם באתר הוא על אחריות המשתמש בלבד.
המערכת והחברה המפעילה אינם אחראים לכל הפסד או נזק שייגרמו, במישרין או בעקיפין, כתוצאה משימוש במידע, הסתמכות עליו או ביצוע פעולה כלשהי בהסתמך עליו.
לפני קבלת כל החלטת השקעה, יש להתייעץ עם יועץ השקעות מוסמך ובעל רישיון מתאים.