


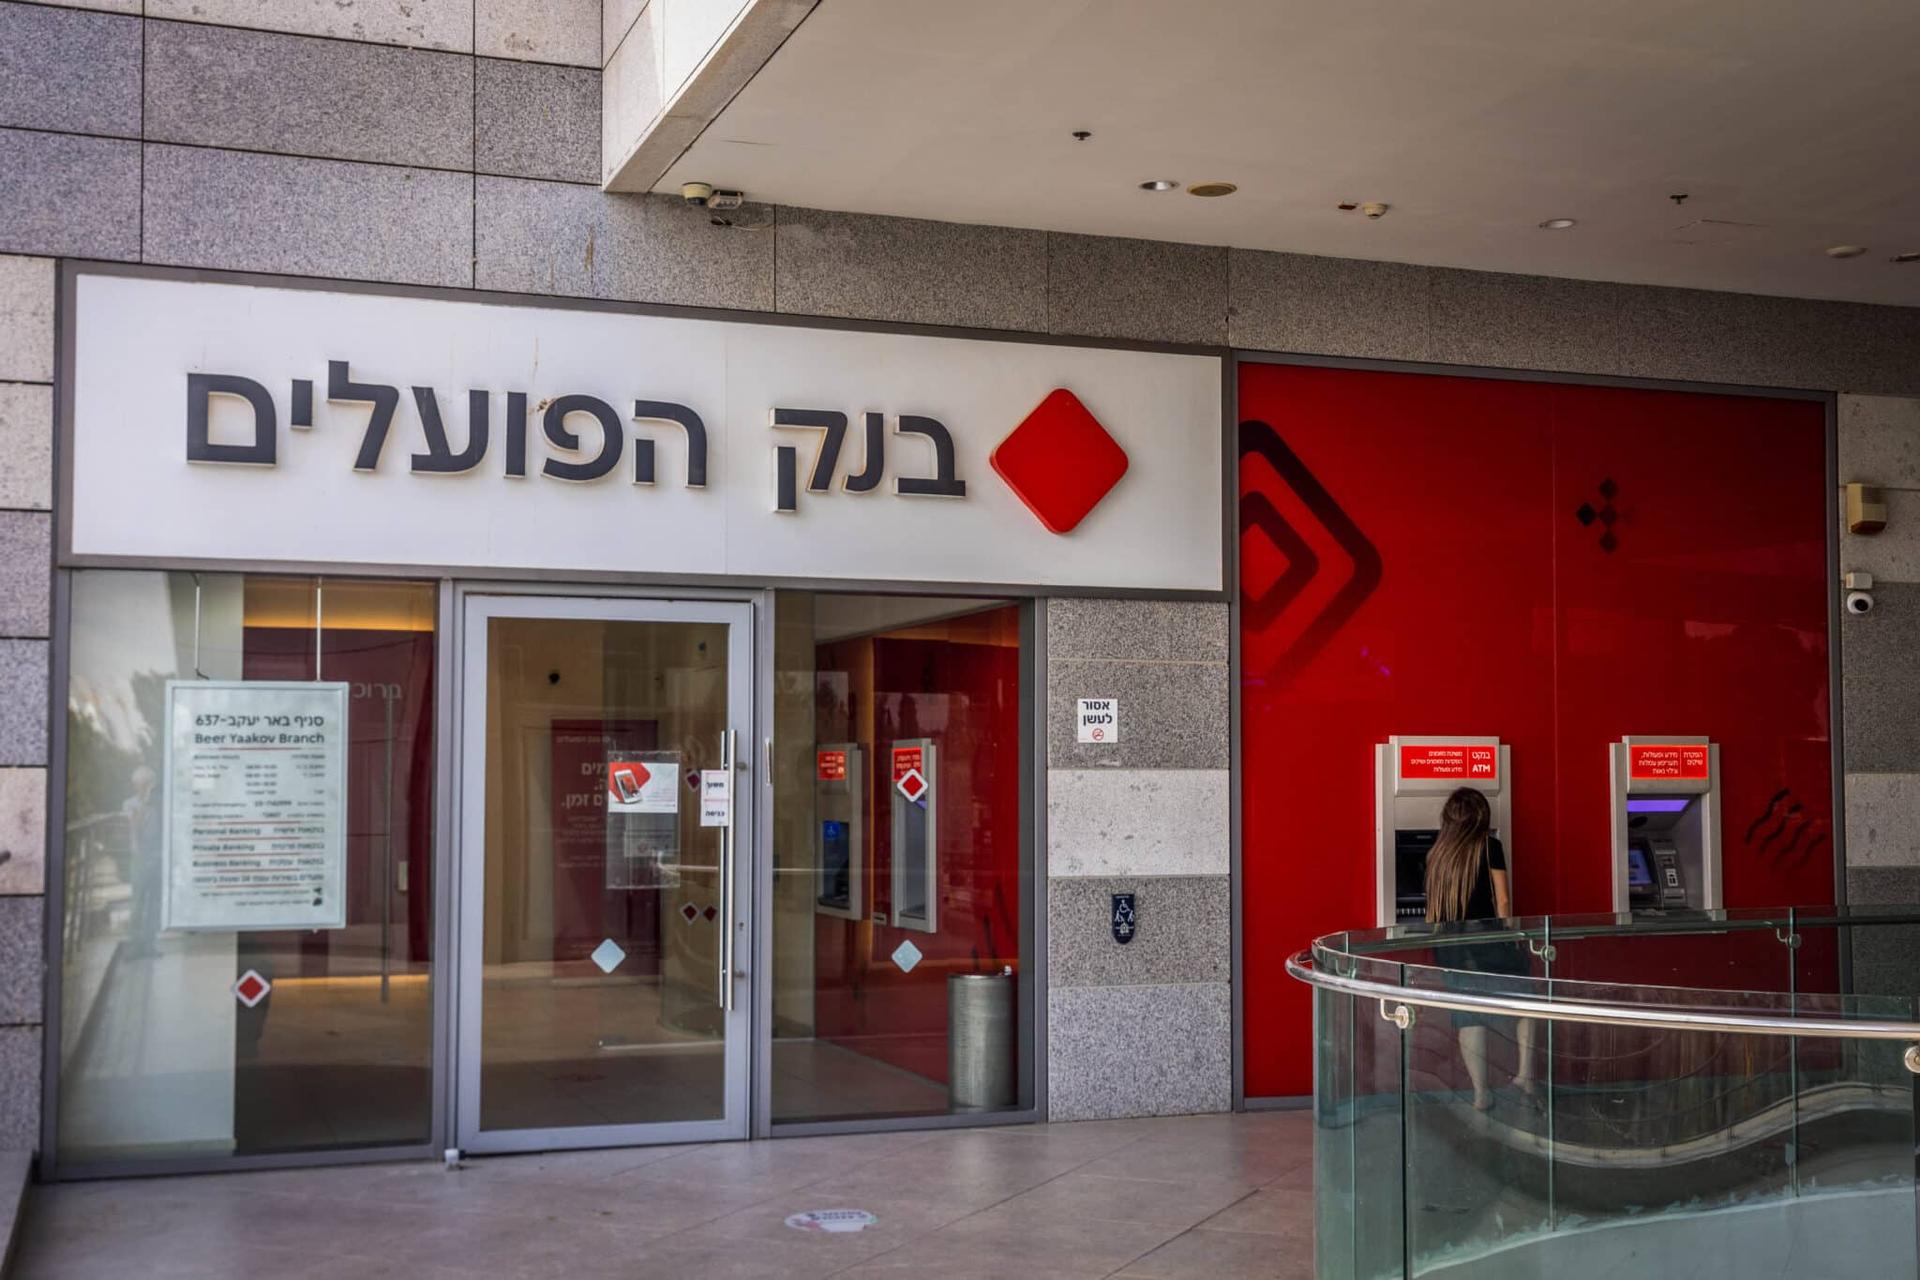
שני הבנקים הגדולים בישראל, הפועלים ולאומי, הכריזו לאחרונה על מהלכים שמוצגים כהטבות מיוחדות לציבור: בנק הפועלים (POLI) הודיע על חלוקת שתי מניות של הבנק בשווי כ-130 שקל, או מענק כספי חד-פעמי בגובה 100 שקל לכל לקוח שיעמוד בתנאים בסיסיים, ובנק לאומי (LUMI) הכריז על הפחתה של ריבית הפריים ללקוחות בעלי משכנתאות והלוואות במסלול פריים, בשיעור של 0.25%, החל מאוקטובר. הבנקים מציגים את המהלכים כהקלה על הציבור לנוכח הריבית הגבוהה ועליות המחירים, אך למעשה מדובר בצעדים מוגבלים שמטרתם לשפר תדמית ולא להציע סיוע אמיתי.
כמובן שהבנקים צריכים להרוויח, אחרת איש לא יפקיד בהם את כספו. אך בשנת 2024 רשמו שני הבנקים הגדולים רווחים חסרי תקדים: בנק לאומי סיים את השנה עם רווח נקי של 9.8 מיליארד שקל – עלייה של כ-40% לעומת 2023 – ובנק הפועלים רשם רווח שיא של 7.6 מיליארד שקל. זאת בשנה שבה משפחות בישראל התמודדו עם מלחמה מתמשכת, יוקר מחיה בלתי נסבל וריביות גבוהות. בעוד הציבור נשחק כלכלית, הבנקים רשמו רווחי עתק. על רקע זה דרש בנק ישראל שהבנקים יחזירו חלק מהרווחים לציבור במתווה הטבות רחב. אך ברור שאין כאן יוזמה נדיבה או גילוי אחריות חברתית, אלא מהלך מחושב שמאפשר לבנקים להמשיך ולשבור שיאי רווח תוך שהם מציגים מצג של נדיבות.
כך, ההטבה של בנק הפועלים – מניות בשווי כ-130 שקל או מענק של 100 שקל – אינה משנה דבר למשק בית שנאבק בהחזרי משכנתא שהתייקרו במאות שקלים, או לעסק קטן שנפגע מהיעדרות של בעליו בשירות מילואים. מדובר בסכום סמלי, שקול לשובר לארוחת בוקר. גם המהלך של בנק לאומי נשמע משמעותי, אך בפועל מדובר בצעד זמני שתלוי כולו בציפיות להפחתת ריבית. אם בנק ישראל יוריד את הריבית כבר בספטמבר, ההטבה תתבטל ברגע שתיכנס לתוקף. ואם ההפחתה תתרחש רק בנובמבר – ההטבה תחול חודש אחד בלבד.

מגיב/ה בתור אורח/ת