
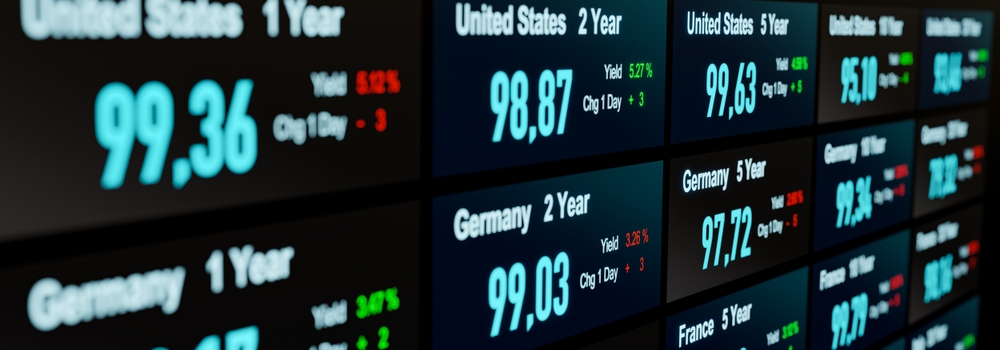
הטלטלה בשוק האג"ח האמריקאי עשויה לייצר למשקיעים לא רק הפסדים, אלא גם יתרון מס אפשרי. תשואת האג"ח הממשלתית ל-10 שנים מתקרבת היום (רביעי) ל-5%, ולכן מי שרכש בעבר קרנות אג"ח בתקופה של תשואות נמוכות עשוי למצוא כעת חלק מההשקעות שלו מתחת למחיר הרכישה.
המצב הזה מאפשר לשקול מהלך של מימוש הפסדים לצורכי מס: מכירת השקעה שהפסידה וקיזוז ההפסד מול רווחים שנוצרו בנכסים אחרים. בניגוד לנוהג להמתין לסוף השנה, ניתן לבחון את המהלך כבר כעת – במיוחד אם המכירה מאפשרת לעבור להשקעה חדשה שמציעה תשואה גבוהה יותר.
למה דווקא עכשיו?
העיתוי הנוכחי בולט במיוחד על רקע הפער בין האפיקים. שוק המניות האמריקאי רשם השנה עליות דו-ספרתיות, בעוד שחלק מקרנות האג"ח ספגו ירידות. כך, משקיעים רבים עשויים למצוא את עצמם עם רווחים במניות לצד הפסדים באג"ח – שילוב שמאפשר לבחון קיזוז מס.
גם חברות השקעות גדולות מעודדות לבחון את האפשרות לאורך השנה ולא רק בחודש דצמבר. באמריקן סנצ'ורי מציינים כי תנאי השוק הנוכחיים מאפשרים לשלב בין הפחתת חבות המס לבין התאמת תיק ההשקעות לתשואות החדשות בשוק.
האפשרות אינה תיאורטית בלבד. שתי קרנות אג"ח מרכזיות בארה"ב – BND של ואנגארד ו-AGG של iShares – איבדו יותר מ-3.5% מתחילת 2026. מבחינת משקיעים שמחזיקים בהן בחשבון חייב במס, הירידה עשויה להפוך להפסד שניתן לממש לצורכי קיזוז.
קונור קלי, יועץ פיננסי בכיר ב-Prime Capital Financial, מזהיר כי מי שממתין לדצמבר מסתכן בכך שהירידות יתמתנו עד אז. במקרה כזה, גם האפשרות ליהנות מהפסד לצורכי מס עשויה להצטמצם.
עם זאת, ירידה של הקרן עצמה אינה מספיקה כדי לקבוע שנוצר הפסד שניתן לקזז. מה שקובע הוא המחיר שבו המשקיע רכש את היחידות שבידיו.
לדוגמה, מי שרכש את BND בתחילת השנה ולא השקיע מחדש את הדיבידנדים או הריבית, עשוי להחזיק בהפסד. לעומת זאת, מי שביצע רכישות נוספות לאורך השנים עשוי לגלות שחלק מהיחידות עדיין רווחיות, גם אם הקרן כולה נסחרת כעת במחיר נמוך יותר.
לפני שמבצעים מכירה, צריך לבדוק היטב את היסטוריית הרכישות. בסיס העלות כולל לא רק את הסכום ששולם בעת הקנייה, אלא גם עמלות והוצאות, ובמקרים של השקעה מחדש – גם את הרכישות שבוצעו באמצעות דיבידנדים או ריבית.
הנתונים האלה מאפשרים לזהות אילו יחידות נמצאות כיום מתחת למחיר הרכישה ולבחור את ההחזקות שבהן ניתן להשתמש לצורך קיזוז מס.
מימוש ההפסד גם אינו מחייב בהכרח יציאה מלאה מההשקעה. משקיע שמעוניין לשנות את החשיפה יכול למכור רק חלק מהיחידות או לעבור לקרן אחרת שעוקבת אחר מדד שונה או מחזיקה בתמהיל אשראי אחר.

במקרים רבים, דווקא הפירוט של כל רכישה בנפרד הוא המפתח. תיק שמציג בסך הכול רווח יכול לכלול בתוכו יחידות שנרכשו במחיר גבוה יותר וכיום ניתן למכור אותן בהפסד.
מי שבוחר לממש הפסד צריך להביא בחשבון גם את כללי המס האמריקאיים לגבי רכישה מחדש. כלל ה-Wash Sale עלול לבטל את ההכרה בהפסד אם המשקיע רוכש נייר ערך זהה או זהה מהותית בתקופה של 30 יום לפני המכירה או 30 יום לאחריה.
לכן, המהלך דורש לא רק החלטה פיננסית אלא גם תכנון מס. אפשר להמתין 31 יום לפני רכישה מחדש, או לבחור השקעה חלופית שאינה נחשבת זהה מהותית.
המעבר הזמני למזומן עשוי להיות קל יותר לביצוע באפיק האג"ח. בעוד שבמניה תנודתית חודש מחוץ לשוק עלול לגרום למשקיע לפספס עלייה חדה, באג"ח ניתן במקרים מסוימים להמתין את התקופה הנדרשת במזומן ולהיכנס מחדש לאחר מכן, בעלות אלטרנטיבית נמוכה יותר.
השאלה המרכזית היא האם לממש את ההפסד הקיים או להמתין לירידה נוספת במחירי האג"ח. אחרי שבשבוע האחרון הפד העלה את הריבית ואף אותת על אפשרות להעלאה נוספת, יש משקיעים שעשויים להעריך כי התשואות ימשיכו לטפס ומחירי האג"ח יירדו עוד.
אלא שהימור כזה כרוך בסיכון. ההפסד שכבר נוצר בתיק ידוע וברור, בעוד שהפסד עתידי אינו מובטח. אם התשואות יתהפכו וירדו, מחירי האג"ח עשויים להתאושש וההזדמנות הנוכחית למימוש הפסד לצורכי מס עלולה להצטמצם או להיעלם.
חשוב גם להבחין בין ריבית הפד לבין התשואות על האג"ח הארוכות. הבנק המרכזי שולט בריבית קצרת הטווח, אך התשואה על אג"ח ממשלתיות ל-5 או ל-10 שנים נקבעת בעיקר לפי ציפיות המשקיעים לגבי האינפלציה, הצמיחה והכיוון העתידי של הריבית.
לכן, גם תרחיש של העלאות ריבית נוספות אינו מבטיח ירידה נוספת במחירי האג"ח הארוכות. אם השוק יעריך שהידוק המדיניות יאט את הכלכלה ויבלום את האינפלציה, התשואות הארוכות עשויות דווקא להישאר יציבות או לרדת – ובמצב כזה מחירי האג"ח יתאוששו.