
הדולר מתחזק לשיא של חודשיים, על רקע התחזקות הציפיות להמשך העלאות ריבית מצד הפדרל ריזרב, בעוד שהירידה במחירי הנפט עשויה לשנות את תמונת האינפלציה ואת ציפיות הריבית.
מדד הדולר התחזק ב-0.24% ל-100.79 נקודות, בעוד האירו ירד ב-0.25% ל-1.142 דולר – רמתו הנמוכה ביותר מאז סוף יולי. הליש"ט נחלשה ב-0.3% ל-1.3305 דולר.
הציפיות למדיניות הפדרל ריזרב הפכו לגורם המרכזי שמניע את שוק המט"ח. בכירי הפד אותתו השבוע כי ייתכן שהבנק ימשיך להדק את המדיניות אם האינפלציה לא תתמתן בקצב מספק, מה שמעניק תמיכה נוספת לדולר.
מחירי הנפט חוזרים לעלות לאחר חמישה ימי ירידות רצופים. חוזי ברנט עלו מעט מעל 99 דולר לחבית, לאחר שהתקווה להתקדמות דיפלומטית בעצרת האו"ם תרמה לירידה במחירים. מאז פרוץ העימות בסוף פברואר, מחיר הברנט עלה ב-37%.
במקביל, מחירי הדיזל ממשיכים להיות גבוהים במיוחד – בארה"ב הם הגיעו לשיא, ובאירופה לרמה הגבוהה ביותר זה כמה שנים. נשיא ארה"ב, טראמפ, הביע תמיכה באיסור על יצוא דיזל מארה"ב במטרה להוזיל את המחירים המקומיים, אך אנליסטים מזהירים כי מהלך כזה עלול לצמצם את היצע הדלק בשווקים העולמיים.

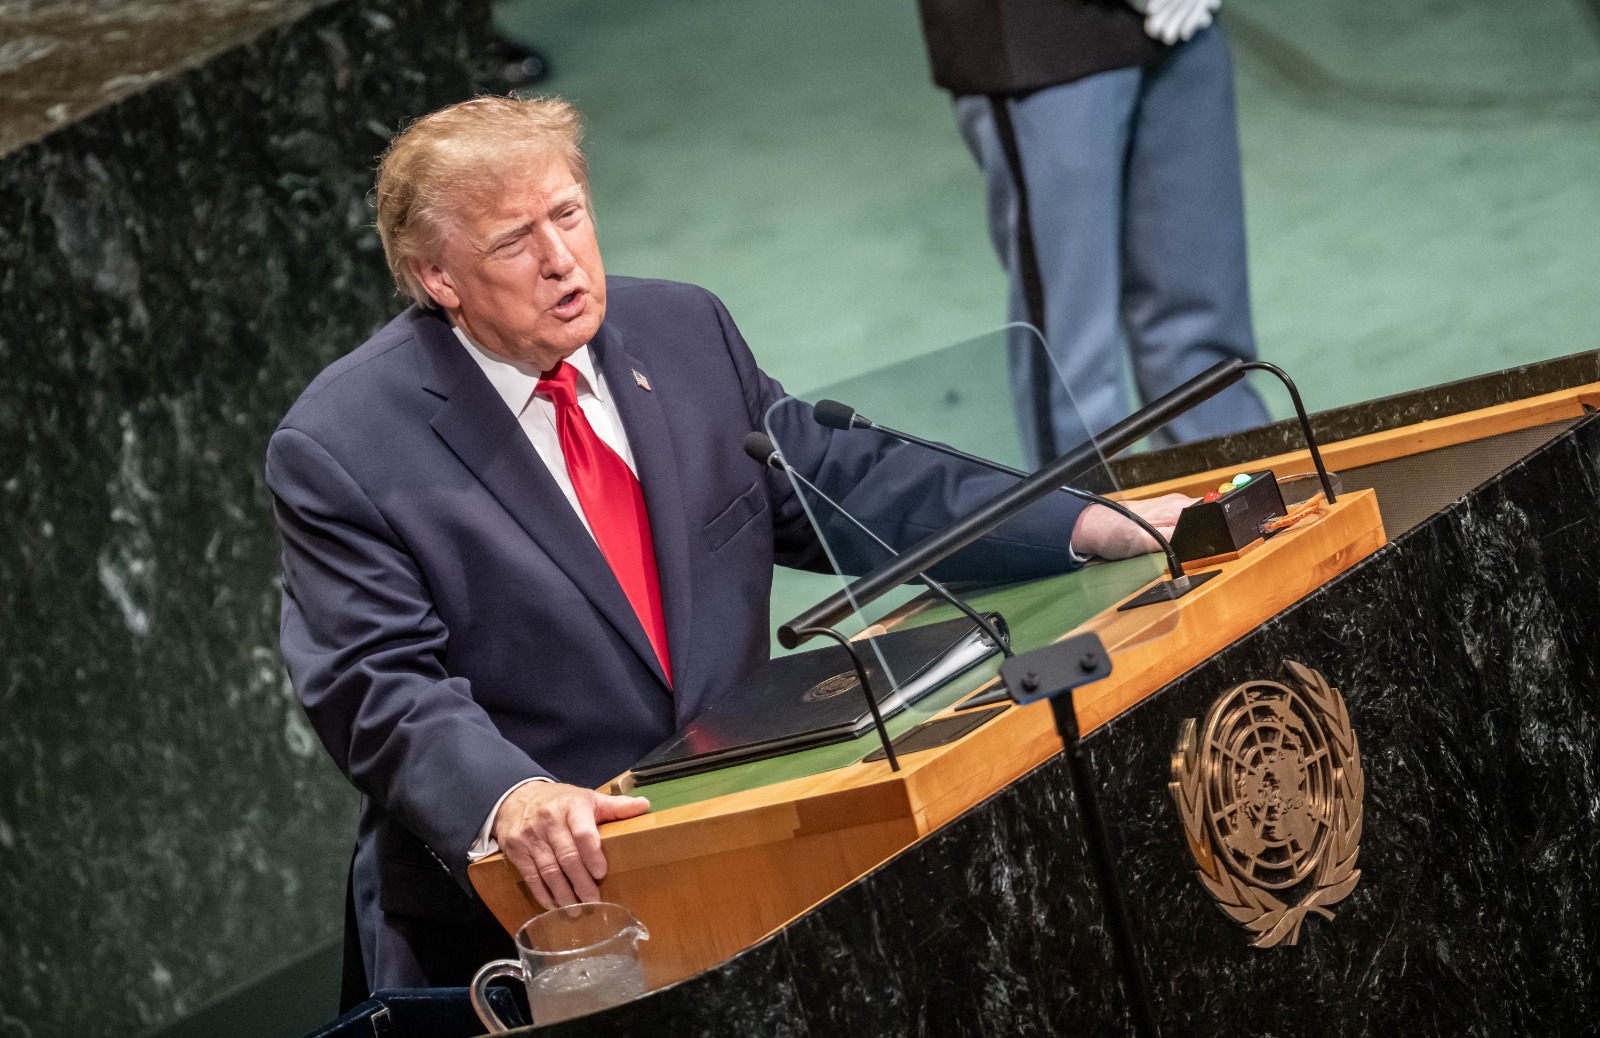
ההתפתחויות בין ארה"ב לאיראן ממשיכות להשפיע גם על השווקים. טראמפ איים בנאומו באו"ם להחריף את המערכה אם לא יושג הסכם, אך במקביל אותת כי פתרון דיפלומטי עדיין אפשרי.
הין נסחר ב-157.8 לדולר, כאשר המשקיעים ממשיכים להיערך לאפשרות של התערבות מצד הרשויות ביפן. העלאת הריבית האחרונה של הבנק המרכזי במדינה, לרמה הגבוהה ביותר זה 31 שנה, לא הצליחה לחזק את ההערכות כי העלאות נוספות בדרך.
העובדה שהשווקים ביפן סגורים היום לחופשה מפחיתה את הנזילות, מצב שעשוי להקל על הרשויות להתערב אם יבחרו לעשות זאת.
הדולר מתחזק בכ-0.35% מול השקל ונסחר סביב 3.01 שקלים.